花粉症の季節、私たちの鼻を優しく守ってくれる「鼻セレブ」。あるいは、赤ちゃんのおしりを包み込む「Genki!」のおむつ。王子ネピアの商品は、日々の生活に欠かせない「やさしさ」の象徴として、ドラッグストアやスーパーの棚に当たり前のように並んでいます。
しかし、その親しみやすいブランドイメージの裏側で、同社がいま、創業以来の試練とも言える極めて厳しい財務状況にあることはあまり知られていません。
今回は、製紙業界の巨人・王子ホールディングスの家庭紙事業を担う「王子ネピア株式会社」の第24期決算を読み解き、債務超過に陥った背景と、そこから見えてくるBtoCビジネスの苦悩、そして再生へのシナリオを経営コンサルタントの視点で分析していきます。
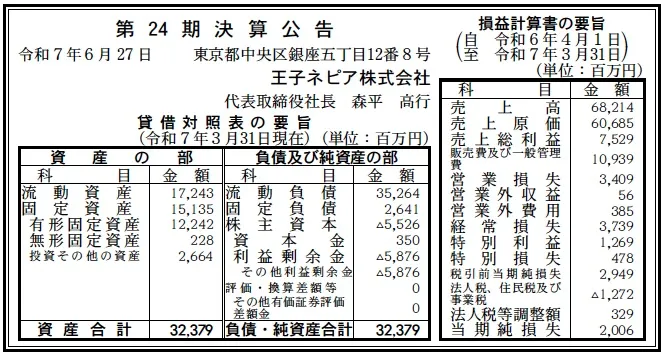
【決算ハイライト(第24期)】
資産合計: 32,379百万円 (約323.8億円)
負債合計: 37,905百万円 (約379.1億円)
純資産合計: ▲5,526百万円 (約▲55.3億円)
売上高: 68,214百万円 (約682.1億円)
当期純損失: 2,006百万円 (約20.1億円)
利益剰余金: ▲5,876百万円 (約▲58.8億円)
【ひとこと】
決算数値を見てまず衝撃を受けるのは、純資産が▲55億円の「債務超過」状態にあることです。売上高は約682億円と規模を維持していますが、営業段階で約34億円もの損失を計上しています。これは、原材料であるパルプ価格の高騰や円安の影響を、製品価格に十分に転嫁できていない構造的な苦境を如実に物語っています。通常の独立企業であれば存続が危ぶまれる水準ですが、王子グループという巨大な資本的背景があるため事業が継続できている状況と言えます。
【企業概要】
企業名: 王子ネピア株式会社
設立: 1971年 (昭和46年)
株主: 王子ホールディングス株式会社 (100%子会社と推測)
事業内容: ティシュ、トイレットロール、紙おむつ等の製造・販売
【事業構造の徹底解剖】
同社の事業は、消費者の毎日の快適さを支える「家庭紙・衛生用品事業」に集約されます。具体的には、ターゲットと用途により以下の3つの主要部門で構成されています。
✔家庭用品事業(ヘルスケア・日用品)
「ネピア」ブランドを冠するティシュ、トイレットロール、キッチンタオルなどが主力です。特に保湿ティシュ「鼻セレブ」は、高付加価値商品のパイオニアとして圧倒的なブランド力を持ちます。コモディティ化しやすい市場において、「品質」と「ブランド」で差別化を図っています。
✔ベビー・大人用おむつ事業
ベビー用紙おむつ「Genki!」や、大人用介護おむつ「ネピアテンダー」を展開しています。少子高齢化が進む日本において、ベビー用は高機能化・プレミアム化で単価維持を目指し、大人用は介護施設や病院向けの販路拡大とともに、在宅介護ニーズに応える製品ラインナップを強化しています。
✔業務用・BtoB事業
ホテルや商業施設向けのトイレットロールやペーパータオル、医療・福祉施設向けの衛生用品を供給しています。家庭用とは異なり、大量消費される現場でのコストパフォーマンスや、交換頻度を減らすための「長尺ロール」などの機能性が求められる分野です。
✔環境・サステナビリティへの取り組み
FSC認証紙の採用やバイオマス素材の活用など、環境配慮型商品の開発に注力しています。「ネピeco」シリーズのように、パッケージの脱プラスチックを進めるなど、SDGsへの対応をブランド価値の一部として組み込んでいます。
【財務状況等から見る経営戦略】
第24期決算公告の数値を基に、同社が直面している深刻な収益悪化の原因と、財務面での安全性について分析します。
✔外部環境:トリプルパンチの逆風
製紙業界、特にBtoCメーカーを取り巻く環境は過酷です。第一に、主原料である輸入パルプや石炭・重油などのエネルギーコストが歴史的な高水準で推移しています。第二に、急激な円安が調達コストをさらに押し上げています。第三に、物流業界の「2024年問題」に伴う輸送費の上昇です。ティシュやトイレットロールは「軽くて嵩張る」ため、物流費の負担が極めて重い商材であり、これらのコスト増が利益を直接的に圧迫しています。
✔内部環境:価格転嫁の遅れと高コスト体質
損益計算書を見ると、売上高682億円に対し、売上原価が607億円(原価率約89%)に達しています。さらに販管費が109億円かかっており、結果として34億円の営業損失を出しています。日用品は消費者の価格感度が高く、スーパーやドラッグストアなどの流通小売業に対する価格交渉力も必要となるため、コスト上昇分を即座に売価へ転嫁することが難しいビジネスモデルです。この「タイムラグ」と「転嫁不足」が、巨額赤字の主因と考えられます。
✔安全性分析:グループファイナンスによる支え
貸借対照表では、流動負債が353億円と、流動資産172億円の2倍以上に膨らんでおり、純資産は▲55億円の債務超過です。一般的な基準で見れば、資金ショートを起こしてもおかしくない状態です。しかし、同社は王子ホールディングスの完全子会社です。流動負債の大半は、親会社からの短期借入金やグループ内預り金(CMS:キャッシュ・マネジメント・システム)であると推測されます。実質的な資金破綻のリスクは低いものの、単体企業としての自立再生が急務であることに変わりはありません。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
・「鼻セレブ」に代表される強力なブランド資産と高い認知度。
・王子グループの調達力と技術開発力(パルプからの一貫生産)。
・「ネピアテンダー」など、介護現場での長年の信頼と実績。
・環境配慮商品(FSC認証紙等)における先行者優位性。
✔弱み (Weaknesses)
・外部環境(原材料・為替・物流)に脆弱な高コスト体質と低い利益率。
・債務超過による財務体質の悪化と、単独での投資余力の欠如。
・価格競争が激しい汎用品(コモディティ)への高い依存度。
✔機会 (Opportunities)
・インバウンド需要の回復による、高品質な日本製紙製品へのニーズ。
・高齢化社会の進展に伴う、大人用おむつ市場の持続的な拡大。
・「タイパ(タイムパフォーマンス)」重視による、長持ちロールや高機能掃除シートへの需要シフト。
・アジア圏など海外市場へのブランド展開(親会社のリソース活用)。
✔脅威 (Threats)
・人口減少による国内家庭紙市場の縮小。
・原材料・エネルギー価格の高止まりと、さらなる円安進行。
・PB(プライベートブランド)商品の台頭による店頭シェアの奪い合い。
・競合他社(大王製紙、ユニ・チャーム等)とのシェア争いの激化。
【今後の戦略として想像すること】
この苦境を脱し、黒字化を目指すために考えられる戦略オプションを考察します。
✔短期的戦略:聖域なきコスト削減と適正価格への修正
まず行うべきは、不採算商品の統廃合です。利益が出ていないSKU(在庫保管単位)を削減し、生産効率を高める必要があります。同時に、物流効率を改善するために、トイレットロールの「長巻き化(1.5倍〜2倍巻き)」をさらに加速させ、輸送回数を減らすことが有効です。また、消費者への丁寧なコミュニケーションを通じ、コスト上昇分を反映した価格改定を完遂することが、赤字脱却の絶対条件となります。
✔中長期的戦略:高付加価値「ウェルネス・カンパニー」への進化
単なる「紙屋」から脱却し、肌と健康を守る「ウェルネス企業」への転換が求められます。「鼻セレブ」のブランド拡張(洗顔専用、マスク、スキンケア等)はその好例です。同様に、大人用おむつにおいても、排泄ケアの負担を減らすソリューション提案を強化し、単価アップを図るべきです。また、王子グループの海外ネットワークを活用し、成長する東南アジア市場などで「高品質なネピアブランド」を展開し、縮小する国内市場の落ち込みをカバーするグローバル戦略も重要になるでしょう。
【まとめ】
王子ネピア株式会社の第24期決算は、日本の日用品メーカーが直面する構造的な課題を浮き彫りにしました。20億円を超える最終赤字と債務超過は重い事実です。しかし、生活者にとって同社の製品が「なくてはならない存在」であることもまた事実です。王子グループの支援を受けつつ、痛みを伴う構造改革を断行し、再び「人と地球に、ここちいい」利益を生み出す体質へと生まれ変わることができるか。その再生の手腕が問われる局面にあります。
【企業情報】
企業名: 王子ネピア株式会社
所在地: 東京都中央区銀座5-12-8 王子ホールディングス1号館
代表者: 代表取締役社長 森平 高行
設立: 1971年3月19日
資本金: 350百万円
事業内容: ティシュ及び紙パルプ加工品、ならびに紙おむつの製造、加工ならびに売買
株主: 王子ホールディングス株式会社 (100%推測)
