忙しい朝、手軽に栄養を摂りたいと思ったとき、あるいは午後のひととき、サクサクとした食感のビスケットで一息つきたいとき。私たちの食生活のすぐそばには、常に「シリアル」や「ビスケット」といった存在があります。特に、「シスコーン」や、独特の風味を持つ「ココナッツサブレ」は、多くの日本人にとって幼少期から親しみのある味ではないでしょうか。
今回は、食品・菓子業界において、日清食品グループの一翼としてシリアルや菓子市場を牽引する「日清シスコ株式会社」の第78期決算(2025年3月31日現在)を読み解き、同社の堅実なビジネスモデルと、変化する食のトレンドに対する戦略を深掘りしていきます。
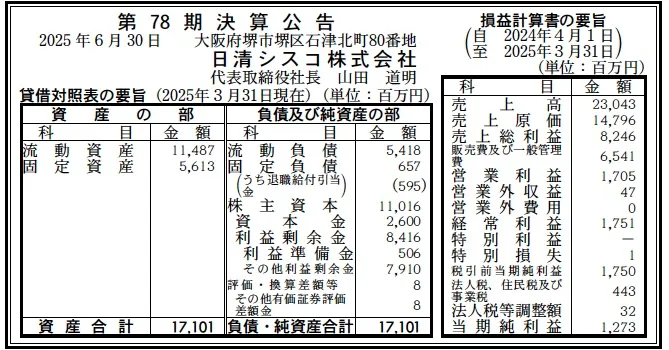
【決算ハイライト(第78期)】
資産合計: 17,101百万円 (約171.0億円)
負債合計: 6,075百万円 (約60.8億円)
純資産合計: 11,026百万円 (約110.3億円)
売上高: 23,043百万円 (約230.4億円)
当期純利益: 1,273百万円 (約12.7億円)
自己資本比率: 約64.5%
利益剰余金: 8,416百万円 (約84.2億円)
【ひとこと】
まず注目するのは、自己資本比率が約64.5%という極めて高い財務安全性です。食品メーカーとして原材料価格の高騰リスクに晒されながらも、当期純利益は約12.7億円、売上高純利益率は約5.5%を確保しており、ブランド力を背景とした強固な収益体質が維持されていることが伺えます。
【企業概要】
企業名: 日清シスコ株式会社
設立: 1948年8月23日(創業1924年)
株主: 日清食品ホールディングス株式会社
事業内容: 各種シリアルフーズ、スナック類・ビスケット・クッキー類、チョコレート製品類など食品・菓子の製造販売
【事業構造の徹底解剖】
同社の事業は「健康と楽しさを提供する加工食品事業」に集約されます。これは、一般消費者に対し、手軽で栄養価の高い朝食や、心を満たす嗜好品を提供するビジネスです。具体的には、以下の3つの主要カテゴリーで構成されています。
✔シリアル事業
同社の主力事業であり、日本の朝食文化を変えたと言っても過言ではありません。「シスコーン」シリーズは、国内コーンフレーク市場で圧倒的なシェアを誇るロングセラーブランドです。また、「ごろっとグラノーラ(ごろグラ)」シリーズは、近年の健康志向や時短ニーズを捉え、具材の大きさや食感を売りに市場を拡大しています。これらは埼玉県と大阪府の工場で生産され、FSSC22000などの国際的な食品安全規格に基づいた厳格な管理下で製造されています。
✔菓子・ビスケット事業
創業以来の伝統を持つ事業領域です。1965年発売の「ココナッツサブレ」は、サクサクとした食感と飽きのこない味わいで、50年以上にわたり愛され続けています。また、「チョコフレーク」や「エースコイン」など、昭和から続くレトロでありながら根強いファンを持つブランドを多数保有しています。これらの製品は、単なるお菓子としてだけでなく、小腹満たしや保存食としての側面も持ち合わせています。
✔日清食品グループとしてのシナジー
1991年に日清食品グループ入りして以降、同社はグループの強力なマーケティングノウハウや販売網を活用しています。単独の菓子メーカーとしてではなく、即席麺で培った「粉モン」の加工技術やフレーバー開発技術を共有することで、品質の安定と開発スピードの向上を実現しています。また、グループ全体での原材料調達によるコスト競争力も、事業構造を支える重要な柱となっています。
【財務状況等から見る経営戦略】
ここでは、第78期決算公告の数値を基に、収益性・財務安全性の両面から同社の経営戦略を分析します。
✔外部環境
食品業界を取り巻く環境は、かつてないほど厳しい状況にあります。特に、カカオ豆や小麦粉、油脂といった主要原材料の国際価格高騰(いわゆる「カカオショック」や穀物相場の上昇)は、原価率を押し上げる直接的な要因となっています。また、物流費の上昇や円安による輸入コスト増も重荷です。一方で、消費者の健康意識の高まりにより、手軽に栄養補給ができるグラノーラやシリアル市場は底堅い需要があり、機能性表示食品への関心も高まっています。
✔内部環境
今回の決算において、売上原価率は約64.2%(売上原価14,796百万円 ÷ 売上高23,043百万円)となっています。食品メーカーとしては標準的な水準ですが、前述の原材料高騰の中でこの数値を維持、あるいはコントロールできている点は、価格転嫁や生産効率化が一定程度成功していることを示唆しています。また、販売費及び一般管理費は6,541百万円で、売上高に対する比率は約28.4%です。これもブランド認知が確立しているため、過度な広告宣伝費をかけずに売上を作れる「ロングセラー商品の強み」が現れています。
✔安全性分析
貸借対照表を見ると、財務基盤の盤石さが際立ちます。流動資産は11,487百万円に対し、流動負債は5,418百万円であり、流動比率は212%を超えています。これは短期的な支払い能力に全く問題がないことを示しています。また、固定負債はわずか657百万円(うち退職給付引当金が595百万円)と、有利子負債への依存度は極めて低いと推測されます。自己資本比率約64.5%という数字は、将来の設備投資やM&A、あるいはさらなる原材料高騰に対する十分な緩衝材(バッファ)を持っていることを意味します。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは、「シスコーン」「ココナッツサブレ」「ごろグラ」といった、世代を超えて認知されている強力なブランド資産です。これらは指名買いされやすく、小売店での棚確保においても有利に働きます。また、日清食品グループとしての調達力と品質管理体制(FSSC22000取得など)も、安心・安全を重視する現代の消費者に対して大きなアドバンテージとなります。
✔弱み (Weaknesses)
主原料であるトウモロコシ、小麦、カカオ、砂糖などを輸入に頼っているため、為替変動や国際市況の影響をダイレクトに受けやすい構造があります。また、国内人口の減少に伴い、主力の胃袋(市場規模)が長期的には縮小傾向にあることも、国内依存度が高い場合の懸念点となります。
✔機会 (Opportunities)
「タイパ(タイムパフォーマンス)」を重視する若年層や、健康寿命の延伸に関心を持つシニア層に対し、調理不要で栄養バランスの取れたシリアルは大きな成長余地があります。また、植物性ミルク(オーツミルクやアーモンドミルク)との併売や、完全栄養食的なアプローチなど、シリアルの価値を再定義することで、新たな喫食シーンを創出できる可能性があります。
✔脅威 (Threats)
原材料価格の高騰が長期化・常態化するリスクです。価格改定(値上げ)を行っても、消費者の節約志向が強まれば、プライベートブランド(PB)などの安価な代替品へ顧客が流出する恐れがあります。また、気候変動による農作物の不作など、サプライチェーン寸断のリスクも無視できません。
【今後の戦略として想像すること】
SWOT分析を踏まえ、日清シスコが今後どのような方向に進むべきか、コンサルタントの視点で戦略オプションを提示します。
✔短期的戦略
短期的には、「高付加価値化による単価アップ」と「コスト吸収力の強化」が鍵となります。原材料高騰分を単純な値上げだけでなく、機能性(プロテイン配合、糖質オフ、腸活など)を付加した「ごろグラ」シリーズのラインナップ拡充でカバーする戦略が有効です。既存の「ココナッツサブレ」などにおいても、期間限定フレーバーやコラボレーション商品により話題性を喚起し、休眠顧客を呼び戻す施策が考えられます。また、製造現場におけるDX推進や省人化投資を行い、損益分岐点を下げる努力も継続されるでしょう。
✔中長期的戦略
中長期的には、「脱・朝食」と「グローバル展開の模索」が重要になると想像します。シリアルを朝食という枠組みから解放し、スポーツ前後の補食や、夜食、あるいは介護食としての活用など、喫食シーン(オケージョン)の多様化を図る必要があります。さらに、日清食品グループのグローバルネットワークを活用し、アジア圏などを中心に日本の高品質なシリアルや菓子を展開することで、国内市場の縮小を補う海外売上比率の向上を目指すシナリオも考えられます。特に「日本の菓子」は海外での評価が高いため、インバウンド需要のお土産としてのポジショニングも強化ポイントとなり得ます。
【まとめ】
日清シスコ株式会社は、単なるお菓子やシリアルの製造メーカーではありません。それは、忙しい現代人の健康を支え、家族の団欒に彩りを添える「ウェルネス・パートナー」としての役割を担っています。創業100年を超え、なお変化を恐れず進化を続ける同社。これからも、盤石な財務基盤と強力なブランド力を武器に、食を通じて「健康」と「楽しさ」の新しい価値を創造し続けることが期待されます。
【企業情報】
企業名: 日清シスコ株式会社
所在地: 大阪府堺市堺区石津北町80番地(大阪本社)/ 東京都台東区東上野4-24-11(東京本社)
代表者: 代表取締役社長 山田 道明
設立: 1948年8月23日
資本金: 2,600百万円
事業内容: 各種シリアルフーズ、スナック類・ビスケット・クッキー類、チョコレート製品類など食品・菓子の製造販売
株主: 日清食品ホールディングス株式会社
