私たちが何気なくスタジアムで声援を送り、テレビの前で日本代表の激闘に一喜一憂する時、その影で巨大なロジスティクスを支える「黒子」の存在に気づく人は少ないかもしれません。アスリートが最高のパフォーマンスを発揮するために必要なのは、単なる移動手段の確保ではありません。現地の治安状況を把握し、食事の質を管理し、何百人ものスタッフと機材を寸分の狂いなく世界中に送り届ける。これは、高度なリスク管理能力と緻密なオペレーション能力が求められる、極めてインフラ性の高いビジネスです。西鉄旅行株式会社は、1952年のヘルシンキオリンピックから今日に至るまで、日本のスポーツ界とともに歩んできたパイオニアです。パンアメリカン航空の代理店として産声を上げた同社は、戦後の国際社会復帰を支えるビジネス渡航のパートナーから、現在はスポーツ、MICE、ビジネストラベルのプロフェッショナル集団へと進化を遂げました。
今回は、旅行業界の中でも独自のポジショニングを確立している西鉄旅行の第71期決算を読み解きます。多くの旅行代理店がデジタルプラットフォームの台頭やパンデミックの荒波にさらされる中、同社がどのような財務構造を持ち、どのような戦略で未来を切り拓こうとしているのか。コンサルタントの視点でその実像に迫ります。
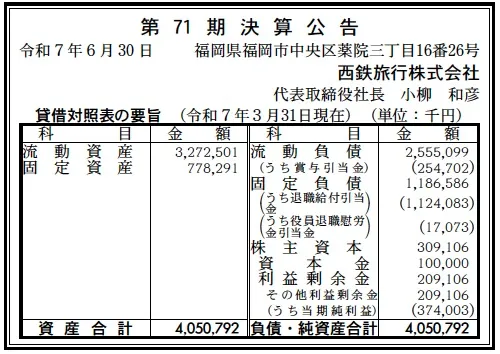
【決算ハイライト(第71期)】
資産合計: 4,051百万円 (約40.5億円)
負債合計: 3,742百万円 (約37.4億円)
純資産合計: 309百万円 (約3.1億円)
当期純利益: 374百万円 (約3.7億円)
自己資本比率: 約7.6%
利益剰余金: 209百万円 (約2.1億円)
【ひとこと】
まず注目するのは、当期純利益が約3.7億円と、純資産額(約3.1億円)を上回る規模で計上されている点です。これは今期、極めて収益性の高い事業運営がなされたことを示唆しています。一方で、自己資本比率は約7.6%と、旅行業界特有の「薄利多売・負債先行型」の構造が見て取れますが、豊富な流動資産(約32.7億円)を保有しており、短期的な支払能力は確保されています。
【企業概要】
企業名: 西鉄旅行株式会社
設立: 1948年
株主: 西日本鉄道株式会社(にしてつグループ)
事業内容: スポーツビジネスサポート、MICE・オンラインイベント支援、ビジネストラベル(業務渡航管理)、個人向けツアー企画・販売など、多角的な旅行関連サービスを提供。
【事業構造の徹底解剖】
同社の事業は、単なる「チケット手配」の枠を超えた、高付加価値なBtoBソリューションに集約されます。顧客の課題を解決し、体験価値を最大化するビジネスモデルは、主に以下の4つの部門で構成されています。
✔スポーツビジネスサポート
同社のアイデンティティとも言える事業です。1952年以来のオリンピック選手団輸送の実績を背景に、日本サッカー協会(JFA)の公式旅行代理店として、代表チームの遠征をロジスティクス面から支えています。40を超えるプロスポーツチーム(プロ野球、Bリーグ、Jリーグ、ラグビーリーグワン等)の遠征支援を手掛け、審判員や関係者の移動も一手に引き受ける「スポーツインフラ」としての地位を確立しています。これは、高度な専門知識と信頼関係が必要な、参入障壁の高いニッチトップのビジネスです。
✔MICE・オンライン配信サポート
国際会議、学会、展示会などのビジネスイベントを一貫してサポートします。独自開発のイベント支援システム「らくらくMICE」を活用し、申込登録から決済、当日の入退場管理までをデジタル化しています。コロナ禍を経て、リアルとオンラインを融合させたハイブリッド型イベントのコンサルティングにも注力しており、単なる手配業から「IT×イベントマネジメント」へと領域を広げています。
✔ビジネストラベル(BTM)
創業以来70年、大手商社やメーカーの海外出張を支えてきた知見をベースに、コスト削減、ガバナンス強化、リスク管理を統合した「ビジネストラベルマネジメント」を提供しています。自社システム「らくらくどっと出張」や、24時間365日の危機管理サービス「らくらくTASKAL」を展開し、企業の人的資本を守りつつ、出張業務の最適化を図るコンサルティング型のサービスが強みです。
✔個人向けツアー企画(リテール事業)
西鉄グループの資産を最大限に活用した独自性の高い商品を展開しています。豪華バス「GRANDAYS」や観光列車「THE RAIL KITCHEN CHIKUGO」を組み込んだ高付加価値ツアー、小笠原諸島や富士登山などの体験型ツアーなど、価格競争に巻き込まれない「こだわり」のプランを提供。店舗とオンラインを融合させたオムニチャネル戦略を推進しています。
【財務状況等から見る経営戦略】
今回の決算数値から読み取れるのは、パンデミックによる市場停滞からの完全な脱却と、収益構造の質的な転換です。同社を取り巻く事業環境と財務状況を整理してみていきます。
✔外部環境
旅行業界全体の外部環境は、リベンジ消費に伴う旅行需要の急回復と、それに伴う人手不足・コスト上昇の二極化に直面しています。特に国際的なスポーツイベントの再開や、企業の海外出張の正常化は同社にとって大きな追い風となりました。一方で、円安による海外旅行費用の高騰や、燃料サーチャージの変動、航空運賃の上昇など、マクロ経済の影響を受けやすい側面があります。しかし、BtoB領域に強みを持つ同社にとっては、企業の「リスク管理」意識の高まりが、単なる格安チケット販売店ではなく、信頼できるパートナーとしての需要を押し上げる要因となっています。
✔内部環境
同社は「らくらくMICE」や「らくらくTASKAL」といった自社開発のITプラットフォームを持つことで、労働集約的なモデルから知識・システム集約的なモデルへの移行を急いでいます。これは、旅行業界における固定費率の高さをITで相殺し、利益率を改善させる戦略です。また、西鉄グループという強固な経営基盤があり、航空運送取扱業から不動産賃貸まで多岐にわたる事業免許を保有していることで、収益源の多様性が確保されています。従業員数287名、営業所19ヶ所という筋肉質な組織体制も、高効率な運営を支えています。
✔安全性分析
貸借対照表(BS)を見ると、流動資産が3,273百万円と資産全体の約8割を占めており、現金同等物や営業未収入金が豊富であることが伺えます。一方、流動負債は2,555百万円であり、流動比率は約128%と、短期的な支払い能力に問題はありません。自己資本比率が7.6%と低めに見えるのは、事業の拡大に伴い負債(受取前受金等)が増加しているためと考えられますが、利益剰余金が209百万円まで積み上がっており、当期純利益の大きさから見ても、内部留保による財務基盤の強化が着実に進んでいます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
日本サッカー代表をはじめとする40以上のプロスポーツチームを支える、圧倒的な「スポーツロジスティクス」の専門性と実績です。また、西鉄グループというブランド力と、自社開発のITシステム(らくらくシリーズ)による業務効率化、そして70年以上にわたるビジネストラベルのノウハウが、他社には真似できない顧客基盤を形成しています。
✔弱み (Weaknesses)
自己資本比率が10%を切っており、金融情勢の激変に対する耐性は、より規模の大きい総合旅行代理店と比較すると相対的に限定的です。また、リテール部門(個人向け)においては、大手OTA(オンライン旅行会社)との熾烈な価格競争にさらされており、独自性のない商品では埋没しやすいリスクを抱えています。
✔機会 (Opportunities)
世界的スポーツイベントの継続的な開催、企業のサステナビリティ(ESG)経営に伴う出張管理の高度化、DX推進によるMICE市場の拡大などが挙げられます。特に、ハイブリッドイベントやオンライン配信の支援は、場所の制約を超えた新しい収益源となる大きなチャンスです。
✔脅威 (Threats)
地政学的リスクによる渡航制限や、原油高・円安に伴う旅行コストの上昇、さらには生成AI等の活用による出張手配の自動化(中抜きの加速)が脅威となります。また、労働人口の減少に伴う添乗員や専門スタッフの確保難は、サービス品質の維持における構造的な課題です。
【今後の戦略として想像すること】
SWOT分析を踏まえ、企業が今後どのような方向に進むべきか、具体的な戦略オプションを提示します。
✔短期的戦略
まずは、既存のスポーツビジネスおよびBTM領域における「単価アップと付加価値提供」の徹底です。単なる移動の手配に留まらず、AIを活用した出張最適化や、アスリートのコンディショニングサポートにまで踏み込んだ「周辺サービスのパッケージ化」により、顧客単価の向上を図るべきです。また、3.7億円の純利益を原資に、さらなるDX投資を加速させ、定型業務の自動化による徹底的な業務効率化を推進することで、少人数でも大規模案件を回せる体制を構築することが、直近1〜2年の重要課題となります。
✔中長期的戦略
「にしてつグループ」のシナジーを再定義し、福岡・九州という地域軸と、スポーツという専門軸を掛け合わせた独自の経済圏の構築です。例えば、九州を拠点とするプロチームの遠征支援を軸に、周辺自治体と連携したスポーツツーリズムの創出や、グループ内のホテル・バス・鉄道を組み合わせた「究極のインバウンド体験」の開発が挙げられます。また、蓄積されたMICEの運営データを活用し、企業のマーケティング支援を行うコンサルティング領域への進出も考えられます。3〜5年先を見据え、単なる「旅行会社」から「感動と効率をデザインするロジスティクス・コンサルティング企業」へのブランド転換を果たすべきです。
【まとめ】
西鉄旅行株式会社は、単なるチケット手配の代行企業ではありません。それは、日本のスポーツ界の情熱を運び、企業のグローバルな挑戦を安全面から支える「社会のインフラ」です。今回の決算で見せた力強い利益計上は、同社が持つ専門特化型のビジネスモデルが、変化の激しい現代において極めて有効であることを証明しています。これからも、70年で培った「あんしん」と、ITを駆使した「かいてき」、そしてスポーツがもたらす「ときめき」を武器に、福岡から世界へと「想いをつなぐ」役割を担い続けることが期待されます。
【企業情報】
企業名: 西鉄旅行株式会社
所在地: 福岡県福岡市中央区薬院3丁目16番26号
代表者: 代表取締役社長 小柳 和彦
設立: 1948年(昭和23年)
資本金: 100,000,000円
事業内容: 旅行業、航空運送取扱業、有料駐車場経営、不動産賃貸、損害保険代理業、イベント企画・実施等。
株主: 西日本鉄道株式会社
