地域医療の現場は、人口減少と少子高齢化という日本社会の縮図そのものです。その中にあって、札幌市中央区という都市の中心部で、高度な専門医療を提供し続けているのが「社会医療法人北海道恵愛会」です。1971年の創業以来、脳神経外科や循環器内科、整形外科などの専門領域に特化し、「札幌南一条病院」と「札幌南三条病院」の2つの拠点で、救急からリハビリ、在宅医療までをカバーする地域完結型の医療システムを構築しています。
今回は、この歴史ある医療法人の第6期決算(令和7年3月31日現在)を読み解きます。医療費抑制政策や物価高騰といった厳しい経営環境下で、なぜ赤字決算となったのか。そして、公益性の高い「社会医療法人」として、どのような戦略で地域医療の未来を守ろうとしているのか。その財務の健全性と今後の展望について、経営コンサルタントの視点から分析していきます。
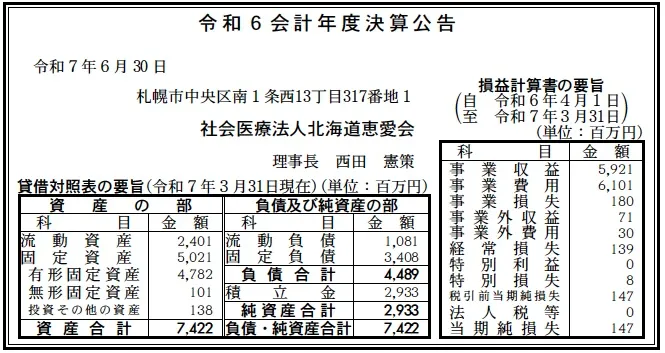
【決算ハイライト(第6期)】
資産合計: 7,422百万円 (約74.2億円)
負債合計: 4,489百万円 (約44.9億円)
純資産合計: 2,933百万円 (約29.3億円)
事業収益: 5,921百万円 (約59.2億円)
当期純損失: 147百万円 (約1.5億円)
自己資本比率: 約39.5%
積立金: 2,933百万円 (約29.3億円)
【ひとこと】
事業収益約60億円に対し、当期純損失約1.5億円を計上しています。これは、光熱費の高騰や医療材料費の上昇、そして人材確保のための人件費増が収益を圧迫した結果と考えられます。しかし、自己資本比率は約39.5%と、医療法人としては決して低い水準ではありません。積立金も約29億円あり、単年度の赤字で経営が揺らぐことはない十分な内部留保を有しています。
【企業概要】
企業名: 社会医療法人北海道恵愛会
設立: 1980年(昭和55年)12月法人設立、2006年現理事長就任
代表者: 理事長 西田 憲策
事業内容: 病院運営(札幌南一条病院、札幌南三条病院)
【事業構造の徹底解剖】
北海道恵愛会の強みは、札幌市中心部におけるドミナント戦略と、専門性の高い医療機能の分担にあります。
✔札幌南一条病院(急性期・専門医療)
脳神経外科、循環器内科、整形外科、外科などを中心とした急性期病院です。147床を有し、24時間365日の救急受け入れ体制を整えています。特に脳卒中や心筋梗塞などの緊急性の高い疾患に対し、高度な手術や治療を提供できる体制が整っており、地域の「命の砦」としての役割を果たしています。
✔札幌南三条病院(回復期・慢性期医療)
リハビリテーション科や内科を中心とした、回復期および慢性期医療を担う病院です。99床を有し、南一条病院での急性期治療を終えた患者の受け入れ先として機能しています。また、健診センターを併設しており、予防医療にも力を入れています。在宅復帰支援や療養環境の提供を通じて、患者のQOL(生活の質)向上に貢献しています。
✔法人本部・連携機能
両病院は至近距離にあり、機能分担と連携がスムーズに行われています。急性期から回復期、在宅まで切れ目のない医療サービスを提供することで、患者の囲い込みと効率的な病床運用を実現しています。また、社会医療法人として救急医療やへき地医療などの公益性の高い事業にも積極的に取り組んでいます。
【財務状況等から見る経営戦略】
第6期決算の数値を基に、北海道恵愛会の経営状態を「外部環境」「内部環境」「安全性」の観点から分析します。
✔外部環境
札幌市の医療圏は、人口集中により競合が激化しています。大手グループ病院や大学病院との患者獲得競争に加え、医師や看護師の確保も年々難しくなっています。また、物価高騰によるコスト増は、診療報酬が公定価格である医療機関にとって、自助努力だけではカバーしきれない重荷となっています。2024年からの医師の働き方改革も、人件費の増加要因です。
✔内部環境
損益計算書を見ると、事業費用が6,101百万円となり、事業収益5,921百万円を上回っています。これが事業損失(営業赤字)180百万円の主因です。経常損失は139百万円まで縮小していますが、本業での収益改善が急務です。一方で、貸借対照表(BS)を見ると、流動資産が2,401百万円に対し、流動負債は1,081百万円と、流動比率は220%を超えています。短期的な資金繰りは極めて潤沢であり、赤字であっても即座に資金ショートするリスクはありません。
✔安全性分析
固定負債が3,408百万円ありますが、これは病院設備の更新や改修に伴う長期借入金と推測されます。有形固定資産が4,782百万円計上されており、借入金に見合うだけの資産価値を有しています。純資産(積立金)が2,933百万円あることは、過去の黒字の蓄積が厚いことを意味し、多少の赤字でも事業を継続できる体力を証明しています。この財務的な「余裕」があるうちに、収益構造の改革を進めることが求められます。
【SWOT分析で見る事業環境】
北海道恵愛会の現状をSWOT分析で整理します。
✔強み (Strengths)
・札幌中心部という好立地と、長年の実績による知名度。
・急性期と回復期の2病院体制による効率的な患者フロー。
・社会医療法人としての公益性と税制優遇措置。
・財務的な安全性(高い流動比率と厚い内部留保)。
✔弱み (Weaknesses)
・エネルギーコストや人件費の高騰による高コスト体質。
・築年数が経過した病棟の老朽化と修繕費負担。
・医師の高齢化や確保難による診療体制の維持リスク。
✔機会 (Opportunities)
・高齢化の進展による、脳血管疾患や整形外科疾患の患者増。
・在宅医療や訪問看護へのニーズ拡大。
・健診センターの機能強化による予防医療市場の開拓。
✔脅威 (Threats)
・近隣の大規模病院との競合激化。
・診療報酬のマイナス改定圧力。
・大規模災害や感染症パンデミックによる事業停止リスク。
【今後の戦略として想像すること】
盤石な財務基盤を持つ同法人が、赤字からの脱却と持続可能な成長のためにどのような戦略を描くべきか、推測します。
✔短期的戦略:コスト削減と病床稼働率の向上
まずは赤字幅の縮小が最優先です。省エネ設備の導入による光熱費削減や、業務効率化による残業代抑制など、コストコントロールを徹底するでしょう。同時に、地域連携室の機能を強化し、近隣の診療所からの紹介患者を増やして病床稼働率を高める「集患対策」に注力すると考えられます。特に、単価の高い急性期病床の稼働率維持が鍵となります。
✔中長期的戦略:機能特化と施設の再編
中長期的には、得意分野へのさらなる集中が必要です。脳卒中センターや心臓センターとしてのブランドを確立し、「この病気なら恵愛会」という認知を広めることが重要です。また、建物の老朽化対策として、将来的には2つの病院の機能統合や建て替えも視野に入れたグランドデザインを描く必要があるかもしれません。潤沢な積立金を活用し、次世代の医療ニーズに対応した最新設備の導入やDX投資を行うことで、競争優位性を高めていくはずです。
【まとめ】
社会医療法人北海道恵愛会は、札幌の地域医療を支える重要なインフラです。第6期決算の赤字は、医療業界全体が直面する構造的な課題を反映していますが、同法人の持つ財務的な体力は、その課題を乗り越えるための時間を十分に与えてくれています。今後は、公益性を維持しつつも、より筋肉質な経営体質へと変革を進めることで、地域住民に安心と質の高い医療を提供し続けることが期待されます。
【企業情報】
企業名: 社会医療法人北海道恵愛会
所在地: 札幌市中央区南1条西13丁目317番地1
代表者: 理事長 西田 憲策
設立: 1980年(昭和55年)12月
積立金: 2,933百万円(純資産合計)
事業内容: 札幌南一条病院、札幌南三条病院の運営
