私たちの生活を見渡すと、窓ガラスや自動車のフロントガラスなど、至る所に「ガラス」が存在しています。透明で当たり前の存在ですが、その裏側には、断熱、遮音、安全性といった高度な技術が詰め込まれています。特に近年は、カーボンニュートラル実現に向けた省エネ建築や、自動車のEV化に伴うガラスの高機能化が求められ、ガラス業界は技術革新の最前線にあります。
今回は、化学メーカー大手・セントラル硝子グループにおいて、建築・自動車用ガラス事業を一手に担う戦略的事業会社、セントラル硝子プロダクツ株式会社の第3期決算を読み解きます。事業再編によって誕生した同社が、いかにして巨額の利益を生み出し、グループの中核を担っているのか、そのビジネスモデルと財務戦略に迫ります。
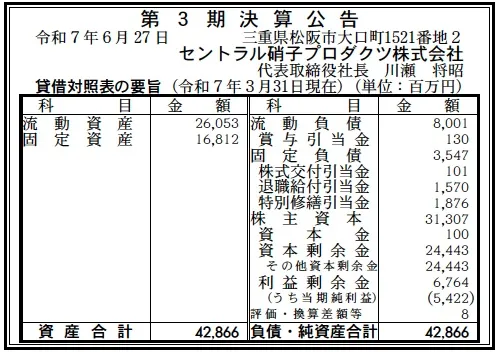
【決算ハイライト(第3期)】
資産合計: 42,866百万円 (約428.7億円)
負債合計: 11,559百万円 (約115.6億円)
純資産合計: 31,307百万円 (約313.1億円)
当期純利益: 5,422百万円 (約54.2億円)
自己資本比率: 約73.0%
利益剰余金: 6,764百万円 (約67.6億円)
【ひとこと】
まず圧倒されるのは、当期純利益5,422百万円という収益力です。設立からわずか3期目ですが、これは親会社からの事業承継がスムーズに行われ、既に安定した収益基盤が確立されていることを示しています。自己資本比率も約73.0%と極めて高く、製造業としては理想的な財務健全性を誇っています。
【企業概要】
企業名: セントラル硝子プロダクツ株式会社
設立: 2022年4月1日
株主: セントラル硝子株式会社(100%)
事業内容: 建築用・自動車用ガラス製品の製造・加工・販売
【事業構造の徹底解剖】
同社は2022年、セントラル硝子株式会社の国内建築用ガラス事業と自動車用ガラス事業を分割・統合して設立されました。つまり、長年の歴史を持つコア事業を受け継いだ「老舗の新人」企業です。事業は大きく以下の2つの柱で構成されています。
✔建築・住宅用ガラス事業
ビルや住宅に使用される板ガラス製品全般を扱っています。単なる透明なガラスだけでなく、遮熱・断熱性能を持つ「エコガラス(Low-E複層ガラス)」や、防犯・防災機能を備えた合わせガラスなど、付加価値の高い製品に注力しています。特に、ZEB(ネット・ゼロ・エネルギー・ビル)やZEH(ネット・ゼロ・エネルギー・ハウス)の普及に伴い、建物の省エネ性能を左右する開口部(窓)の重要性が増しており、同社の高機能ガラスへの需要は堅調です。
✔自動車用ガラス事業
自動車のフロントガラス、サイドガラス、リアガラス等を製造・供給しています。この分野では、世界的なガラスメーカーであるフランスのサンゴバン(Saint-Gobain)グループと長年業務提携しており、グローバルな開発・供給体制を構築しています。軽量化による燃費向上への貢献や、HUD(ヘッドアップディスプレイ)対応ガラスなど、自動車の進化に合わせた製品開発を行っています。
【財務状況等から見る経営戦略】
第3期決算公告(2025年3月期時点)の数値を基に、同社の財務状況と経営戦略を分析します。
✔外部環境
ガラス業界はエネルギー多消費産業であり、燃料価格や原材料(ソーダ灰等)の高騰はコストプッシュ要因として重くのしかかります。一方で、建築分野では省エネ基準の適合義務化、自動車分野では生産台数の回復傾向が見られ、需要面では明るい兆しがあります。特に「環境性能」が製品選定の決定打となる市場環境において、技術力のある同社には追い風が吹いています。
✔内部環境
BS(貸借対照表)を見ると、流動資産が26,053百万円と総資産の約6割を占めています。これは、原材料や製品在庫、そして売掛金が健全に回転していることを示唆しています。固定資産は16,812百万円で、三重県松阪市のプラントなどの製造設備が計上されています。特筆すべきは、資本剰余金が24,443百万円と非常に大きい点です。これは会社設立(事業分割)の際、親会社から資産を受け入れた対価として株式を発行した結果と考えられ、グループ内での事業移管が大規模に行われた証左です。
✔安全性分析
流動比率は約325%(流動資産26,053百万円 ÷ 流動負債8,001百万円)と、短期的な支払い能力は万全です。固定負債も3,547百万円にとどまり、自己資本の厚みに比べれば軽微です。この強固な財務基盤は、原燃料価格の変動リスクを吸収し、次世代ガラス(調光ガラスやアンテナ一体型ガラス等)の研究開発や設備投資に積極的に資金を振り向けることを可能にしています。
【SWOT分析で見る事業環境】
セントラル硝子プロダクツの事業環境をSWOT分析で整理します。
✔強み (Strengths)
「製販一体」の体制と「サンゴバンとの提携」です。事業分割により、製造現場と販売部門が同一法人になったことで、市場ニーズを製品開発に即座に反映させるスピード感が生まれています。また、自動車ガラスにおけるサンゴバンとのアライアンスは、海外展開する日系自動車メーカーへの供給において強力な武器となります。
✔弱み (Weaknesses)
「原燃料コストへの依存」です。ガラス製造は巨大な溶解窯を24時間稼働させる必要があり、エネルギーコストの変動が収益を直撃します。価格転嫁を進めているものの、急激な変動はリスク要因です。
✔機会 (Opportunities)
「脱炭素社会の加速」です。既存建築物の省エネ改修(リノベーション)における窓ガラス交換需要や、電気自動車(EV)における静粛性・断熱性を高める高機能ガラスの需要は、今後ますます拡大するでしょう。
✔脅威 (Threats)
「国内新設住宅着工数の減少」と「海外メーカーとの競争」です。人口減少による国内建設市場の縮小は避けられず、リフォーム需要の取り込みが必須です。また、汎用品におけるアジア系メーカーとの価格競争も依然として脅威です。
【今後の戦略として想像すること】
圧倒的な利益を生み出す同社が、次に目指す戦略を推測します。
✔短期的戦略
「高付加価値品へのシフトによる利益率向上」です。単価の安い汎用板ガラスから、エコガラスや遮音ガラスといった高機能製品の販売比率を高めることで、原材料高騰の影響を相殺し、収益性をさらに高めるでしょう。また、物流の2024年問題に対応した、配送網の効率化も進められるはずです。
✔中長期的戦略
「サステナビリティ経営の深化」と「新領域の開拓」です。ガラスのリサイクル率向上や、製造プロセスでのCO2削減技術の導入など、環境対応を競争力に変える戦略です。また、自動車の自動運転化に伴い、ガラスが単なる「風防」から「情報表示ディスプレイ」や「センサー格納部」へと進化する中で、電子部材と融合した次世代モビリティ製品の開発を加速させるでしょう。
【まとめ】
セントラル硝子プロダクツ株式会社は、グループ再編によって生まれた「稼ぐ力」を持った中核企業です。第3期決算における54億円もの純利益は、成熟産業と思われがちなガラス業界において、高機能化と効率化によって大きな付加価値が生み出せることを証明しています。堅牢な財務基盤を土台に、環境と快適性を両立する「未来のガラス」を創造し続けることが期待されます。
【企業情報】
企業名: セントラル硝子プロダクツ株式会社
所在地: 三重県松阪市大口町1510番地21
代表者: 代表取締役社長 川瀬 将昭
設立: 2022年4月1日
資本金: 100百万円
事業内容: 建築用・自動車用ガラス製品の製造・加工・販売
株主: セントラル硝子株式会社(100%)
