物流と産業の進化は、私たちの生活を豊かにする静かなるエンジンです。スーパーマーケットに並ぶお米、建設現場で使われるセメント、そして農地で使われる肥料。これらはすべて、適切な「包装」があって初めて、生産地から消費地へと安全に届けられます。
今回は、重軽クラフト紙袋から高機能フィルム、さらにはコンテナバッグまでを手掛け、日本の物流インフラを「包む技術」で支える「佐藤産業株式会社」の第76期決算を読み解きます。創業70年を超える老舗企業が、成熟産業といわれる包装資材市場でどのように利益を上げ、強固な財務基盤を築いているのか。そのビジネスモデルと経営戦略の真髄に迫ります。
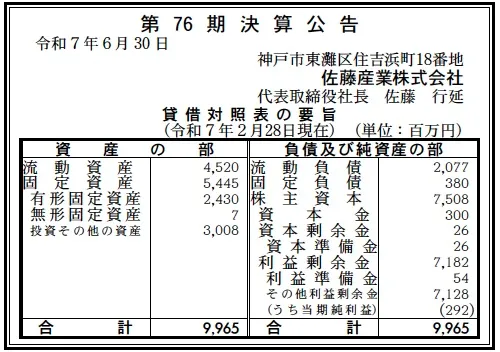
【決算ハイライト(第76期)】
資産合計: 9,965百万円 (約99.7億円)
負債合計: 2,457百万円 (約24.6億円)
純資産合計: 7,508百万円 (約75.1億円)
当期純利益: 292百万円 (約2.9億円)
自己資本比率: 約75.3%
利益剰余金: 7,182百万円 (約71.8億円)
【ひとこと】
まず目を引くのは、約75.3%という極めて高い自己資本比率です。日本の製造業の平均が40%前後であることを踏まえると、その財務安全性は傑出しています。また、利益剰余金が約71.8億円と、総資産の7割以上を占めている点も驚異的です。これは長年にわたり堅実に利益を積み上げてきた証左であり、無借金経営に近い盤石な財務体質を誇っています。
【企業概要】
企業名: 佐藤産業株式会社
設立: 1951年
事業内容: 重軽クラフト紙袋、重軽ポリエチレン袋、コンテナバッグ、クロスラム等の製造・販売およびホテル経営
【事業構造の徹底解剖】
佐藤産業のビジネスモデルは、「包装資材のデパートメント」とも呼べる多角的な製品群と、全国に広がる製造拠点網に支えられています。同社の事業は、単なる製造業にとどまらず、顧客の物流課題を解決するソリューションビジネスへと進化しています。
✔クラフト紙袋事業(基幹事業)
創業以来の柱である事業です。米麦、飼料、肥料、セメント、化学薬品など、粉体・粒体を運ぶための産業用大型紙袋を製造しています。これらは一度に大量に消費される消耗品であり、安定的かつ継続的な需要(リカーリング性)が見込めます。特に、米麦用やセメント用など、用途に応じた防湿・強度機能を持たせる技術ノウハウが蓄積されており、顧客の生産ラインに合わせたカスタマイズ対応力が強みです。
✔合成樹脂製品事業(ポリエチレン・クロスラム)
紙袋の代替や、より高い耐久性が求められる分野に向けた事業です。肥料用重袋や精米袋などのポリエチレン製品に加え、「クロスラム」と呼ばれる特殊な高強度積層フィルムを展開しています。クロスラムは、フィルムを異なる角度で貼り合わせることで驚異的な引裂強度を実現しており、農業用シートや野積みカバーなど、過酷な環境下で使用される資材として差別化に成功しています。
✔コンテナバッグ事業(物流効率化)
1トン単位の大量輸送を可能にする「フレキシブルコンテナバッグ(フレコン)」を取り扱っています。物流業界におけるパレット輸送や機械化が進む中、省力化・効率化に直結するこの製品群は、近年の人手不足を背景に需要が高まっています。食品工業用から化学工業用まで幅広いラインナップを持ち、使用後の回収・リサイクルニーズにも対応できる体制を構築している点が特徴です。
✔ホテル事業(多角化・安定化)
包装資材とは全く異なる収益源として、ホテル経営(ホテルサトー水戸など)を行っています。これは昭和45年から続く歴史ある事業であり、製造業特有の景気変動リスク(原材料価格の乱高下など)をヘッジする役割を果たしています。保有資産の中に「投資その他の資産」が約30億円計上されていることからも、こうした不動産・サービス事業への投資が資産形成に寄与していることが読み取れます。
【財務状況等から見る経営戦略】
第76期の決算数値を基に、同社の経営戦略を財務的側面から分析します。
✔外部環境
包装資材業界は、原油価格やパルプ価格の高騰によるコストプッシュインフレの影響を強く受けています。また、「物流2024年問題」に代表される輸送コストの上昇も、製品単価への転嫁圧力を高めています。一方で、プラスチック資源循環促進法などの環境規制強化により、再生可能素材や薄肉化(減容化)技術へのニーズが急速に拡大しており、技術力のあるメーカーには追い風となっています。
✔内部環境
BS(貸借対照表)を見ると、固定資産が5,445百万円と総資産の過半を占めています。これは、全国各地(茨城、岐阜、神戸、鹿児島、秋田、岡山、福井、千葉)に工場を展開しているためであり、装置産業としての性格を色濃く反映しています。しかし、注目すべきは負債の少なさです。固定負債はわずか380百万円にとどまっており、設備投資の多くを自己資金(豊富な利益剰余金)で賄っていることが分かります。この「無借金体質」により、金利上昇局面でも財務リスクを極小化できています。
✔安全性分析
流動比率は約217%(流動資産4,520百万円 ÷ 流動負債2,077百万円)と、理想的な水準である200%を超えています。これは短期的な支払い能力に全く問題がないことを示しています。さらに、利益剰余金が資本金の20倍以上に達しており、これまでの経営がいかに堅実で、利益を内部留保として蓄積してきたかが分かります。この厚い内部留保は、将来のM&Aや新規設備投資への機動的な資金投入を可能にする「戦略的自由度」の源泉となっています。
【SWOT分析で見る事業環境】
同社の事業環境をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは「全国規模の製造・販売ネットワーク」です。北は秋田から南は鹿児島まで工場を分散配置することで、顧客(JAやメーカー工場)の近くで製品を供給し、物流コストを抑えることができます。また、紙・ポリ・コンテナ・高機能フィルムという「全方位的な製品ラインナップ」を持つことで、顧客のあらゆる包装ニーズにワンストップで対応できる点も大きな競争優位性です。
✔弱み (Weaknesses)
主力の紙袋事業は、国内の米消費減少や人口減の影響を受けやすく、市場自体は成熟・縮小傾向にあります。また、製品の差別化が難しい汎用品(コモディティ)も多く、価格競争に巻き込まれやすい構造的課題があります。原材料(パルプ、ナフサ)の市況変動がダイレクトに原価率に影響するため、価格転嫁のタイムラグが利益を圧迫するリスクがあります。
✔機会 (Opportunities)
「環境配慮型パッケージ」へのシフトは大きなチャンスです。脱プラスチックの流れで、再び「紙」素材が見直されているほか、バイオマスプラスチックなど新素材への転換需要があります。また、物流の人手不足解消のための「大型化・ユニットロード化」が進んでおり、コンテナバッグの需要増や、高機能フィルム(クロスラム)を用いた長寿命な保護資材のニーズ拡大が期待できます。
✔脅威 (Threats)
国内農業の衰退による肥料・米袋の需要減少は避けられない脅威です。また、海外製の安価なコンテナバッグの流入も続いています。さらに、製造現場における労働力不足は、労働集約的な側面を持つ製袋工程において、生産能力の維持を困難にする可能性があります。
【今後の戦略として想像すること】
盤石な財務基盤をテコに、佐藤産業が今後どのような戦略を描くべきか推測します。
✔短期的戦略
短期的には、原材料コストの上昇に対する「適正な価格転嫁」の継続と、工場間の生産最適化による「物流コスト削減」が重要です。また、令和5年に石岡工場に新設した「フレキシブルコンテナ性能試験設備」を活用し、品質保証体制を強化することで、安価な海外製品との差別化を図り、高付加価値な産業用コンテナバッグのシェア拡大を狙うと考えられます。
✔中長期的戦略
中長期的には、豊富な資金力を活かした「M&Aによる業界再編の主導」が有力なオプションです。平成26年のエドビからの事業譲受のように、後継者不足に悩む同業他社の買収を進めることで、シェア拡大と生産拠点の統廃合を進めるでしょう。また、「環境対応」を軸にした新素材開発や、クロスラムのような独自技術の用途開発(防災用品や建材分野への応用など)を強化し、縮小する汎用品市場からのポートフォリオ転換を図ると予想されます。
【まとめ】
佐藤産業は、単なる袋メーカーではありません。それは、日本の農業と産業の血流を守る「物流インフラの守護者」です。第76期の決算が示す圧倒的な財務安定性は、変化の激しい時代においても同社が永続的に供給責任を果たせることを証明しています。これからも、伝統的なクラフト紙袋の信頼性と、先端的なフィルム技術の革新性を融合させ、次代の物流を支え続けることが期待されます。
【企業情報】
企業名: 佐藤産業株式会社
所在地: 神戸市東灘区住吉浜町18番地
代表者: 代表取締役社長 佐藤 行延
設立: 1951年5月30日
資本金: 300百万円
事業内容: 重軽クラフト紙袋、重軽ポリエチレン袋、コンテナバッグ、クロスラム等の製造・販売、ホテル経営
