私たちが普段何気なく通行している道路や、安心して暮らしている住宅。その足元には、目には見えないけれど決して欠かすことのできない「強固な礎」が存在します。災害大国である日本において、地盤の補強や土木インフラの整備は、国民の生命と財産を守るための最重要課題の一つです。
今回は、福井県を本拠地に、コンクリート製品の製造販売や地盤補強事業を通じて北陸エリアのインフラを支え続けるセキサンピーシー株式会社の第61期決算を読み解きます。東証スタンダード上場の三谷セキサン株式会社を親会社に持ち、堅実な事業運営で高収益と高い財務安全性を実現している同社のビジネスモデルと戦略について分析します。
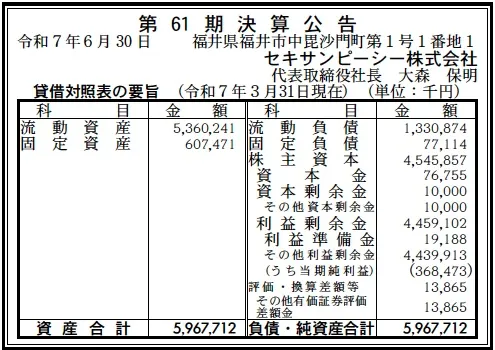
【決算ハイライト(第61期決算)】
資産合計: 5,968百万円 (約59.7億円)
負債合計: 1,408百万円 (約14.1億円)
純資産合計: 4,560百万円 (約45.6億円)
当期純利益: 368百万円 (約3.7億円)
自己資本比率: 約76.4%
利益剰余金: 4,459百万円 (約44.6億円)
【ひとこと】
まず目を引くのは、約76.4%という極めて高い自己資本比率と、流動資産の厚みです。総資産約59.7億円のうち、現預金や売掛金などの流動資産が約53.6億円を占めており、キャッシュリッチで非常に安全性の高い財務体質を構築しています。利益剰余金は約44.6億円に達しており、資本金約7.6千万円の50倍以上です。長年にわたる堅実な利益創出と内部留保の積み重ねが、数字から明確に読み取れます。
【企業概要】
企業名: セキサンピーシー株式会社
設立: 1965年7月(創業1959年)
株主: 三谷セキサン株式会社(関連会社含むグループ)
事業内容: コンクリート製品の製造販売、H型PCパイル等の製造・施工、土木資材販売
https://www.m-sekisan.co.jp/sekisanpc/
【事業構造の徹底解剖】
✔土木製品事業
道路や水路、造成地などに使用されるコンクリート二次製品の製造販売を行っています。擁壁、道路側溝、大型フリューム、ボックスカルバートなど、公共インフラ整備に不可欠な製品群を幅広く手掛けています。福井、石川、富山、滋賀に工場を配置し、北陸および関西エリアの公共工事需要に対して、短納期で安定供給できる生産体制を構築している点が大きな強みです。
✔住宅基礎事業(H型PCパイル)
戸建住宅や小規模建築物向けに、地盤補強用のH型PCパイルの製造と施工を行っています。プレストレストコンクリート技術を活用したこの杭は、高い支持力と耐久性を持ち、施工時に残土が発生しない環境配慮型工法として評価されています。地盤調査から解析、設計、施工までを一貫して提供する体制により、住宅メーカーや工務店からの信頼を確立しています。
✔製販一体・技術一体の事業体制
1999年以降、製造・販売・技術を一体化した事業運営を推進しています。自社工場による品質管理の徹底と、設計部門による現場条件に応じたカスタマイズ提案を両立しています。2021年には鉄筋工場を新設し、内製化を進めることでコスト競争力を強化しました。バリューチェーンの垂直統合により、安定供給と収益性の両立を実現しています。
【財務状況等から見る経営戦略】
✔外部環境
国土強靭化計画に基づく防災・減災工事や、老朽化インフラの更新需要は北陸エリアでも堅調です。一方で、資材価格やエネルギーコストの高騰、物流の2024年問題、建設業界全体の人手不足は大きな課題です。住宅分野では着工戸数の減少が懸念されるものの、耐震性や地盤品質への意識向上により、高付加価値な地盤補強工法への需要は維持されています。
✔内部環境
同社は三谷セキサングループの技術力と調達力を活かしつつ、地域密着型の機動力を発揮しています。流動資産は5,360百万円と総資産の約90%を占め、非常に高い流動性を確保しています。固定負債は77百万円にとどまり、実質的に無借金に近い財務構造です。金利上昇局面においても経営への影響は限定的で、安定した事業運営が可能です。
✔安全性分析
流動比率は約400%を超えており、短期的な支払能力に懸念はありません。自己資本比率76.4%は製造業としてもトップクラスです。積み上がった利益剰余金4,459百万円は、将来の設備更新やM&A、新規事業投資の原資として十分な規模を持ちます。この盤石な財務基盤が、不況局面においても品質と雇用を守る経営を可能にしています。
【SWOT分析で見る事業環境】
✔強み(Strengths)
・自己資本比率約76%という圧倒的な財務健全性
・三谷セキサングループの技術力と調達ネットワーク
・H型PCパイルという差別化された高付加価値製品
・北陸3県と滋賀に展開する製造・販売拠点網
✔弱み(Weaknesses)
・公共工事需要への依存度が高い事業構造
・住宅着工戸数減少による住宅基礎事業の市場縮小リスク
・重量物輸送による物流コスト上昇の影響を受けやすい点
✔機会(Opportunities)
・自然災害頻発による防災・減災関連需要の増加
・インフラ老朽化に伴う更新需要の拡大
・省人化ニーズに対応したプレキャスト製品の普及
・北陸新幹線延伸による沿線開発需要
✔脅威(Threats)
・原材料およびエネルギーコストの高止まり
・建設業界における人材不足と技術継承問題
・競合他社との価格競争や代替工法の台頭
【今後の戦略として想像すること】
✔短期的戦略
原材料価格の上昇に対応するため、製品価格への適正転嫁と製造プロセスの合理化を進めると考えます。特に鉄筋工場の稼働率を高め、内製化による原価低減効果を最大化することが重要です。また、住宅基礎分野では地盤保証とのセット提案を強化し、「安心」を付加価値として提供することで取引先との関係深化を図ると考えます。
✔中長期的戦略
プレキャスト製品の高度化とエリア深耕が軸になると考えます。現場省人化ニーズに応える大型・高機能製品の開発を進め、工場製作製品への置き換え提案を強化するでしょう。加えて、豊富な資金力を活かした周辺エリア同業他社のM&Aや、工場の自動化投資を通じて、北陸・関西エリアでのシェア拡大を目指す展開が想像されます。
【まとめ】
セキサンピーシー株式会社は、地域インフラを支える堅実な事業基盤と、鉄壁とも言える財務体質を併せ持つ企業です。第61期決算に示された高い自己資本比率と潤沢な内部留保は、変化の激しい建設業界における大きな競争優位となっています。今後も防災・減災という社会的使命を果たしながら、地域に不可欠な存在として成長を続けることが期待されます。
【企業情報】
企業名: セキサンピーシー株式会社
所在地: 福井県福井市中毘沙門町第1号1番地1
代表者: 大森 保明
設立: 1965年7月21日
資本金: 76百万円
事業内容: コンクリート製品の製造販売、設計・開発、土木資材販売、工事請負
株主: 三谷セキサングループ
