ビルや橋、スタジアムなど、都市インフラの基盤を支える生コンクリートは、品質と安定供給が地域の安全・発展に直結する重要な建材です。東京都府中市に拠点を置く昭和エスオーシー株式会社は、創業から60年以上にわたり住友大阪セメントグループの一員として多摩地区の都市開発を支え、東京競馬場や味の素スタジアムをはじめとした公共施設や教育機関の建設にも同社の製品が活用されています。本記事では、第51期決算公告をもとに、債務超過の中でも黒字を確保した同社の収益力と戦略的ポジショニングを分析します。
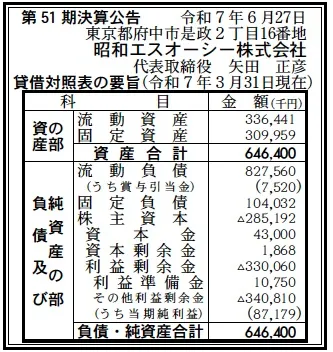
【決算ハイライト(第51期)】
資産合計: 646百万円 (約6.5億円)
負債合計: 932百万円 (約9.3億円)
純資産合計: ▲285百万円 (約▲2.9億円)
当期純利益: 87百万円 (約0.9億円)
自己資本比率: 約▲44.1%
利益剰余金: ▲330百万円 (約▲3.3億円)
【ひとこと】
注目すべきは、純資産が▲285百万円と債務超過である一方、当期純利益87百万円の黒字を計上している点です。これは、過去の累積損失を抱えつつも、直近事業年度において利益を生む収益構造へ改善していることを示しています。住友大阪セメントグループの支援を受けながら、事業再建が着実に進んでおり、地域インフラ向け生コン供給の安定性を維持しつつ、将来の財務改善への布石を打っている状況です。
【企業概要】
企業名: 昭和エスオーシー株式会社
設立: 1964年(昭和39年)5月
株主: 住友大阪セメント株式会社(関連会社)
事業内容: 生コンクリート製造販売
【事業構造の徹底解剖】
同社の事業は生コンクリート製造・販売に特化しており、製造から現場への供給までが時間との勝負です。そのため、地域に根差した工場運営と効率的な輸送体制が事業の核となります。
✔生コンクリートの製造
東京都府中市にある本社工場では、普通コンクリートから軽量・高強度コンクリートまで多様な製品を製造しています。JIS認証工場として厳格な品質管理を実施し、大臣認定の高強度コンクリート(Fc=60Nまで)も出荷可能です。月産30,000㎥の製造能力を持ち、大型ミキサー車11台を含む輸送体制を整えています。
✔多摩地区を中心とした供給エリア
三多摩生コンクリート協同組合に所属し、府中市、調布市、多摩市など多摩地区全域に製品を供給しています。東京競馬場、味の素スタジアム、中央道府中スマートインターといった大型インフラから、学校やマンションまで幅広く対応しています。
✔住友大阪セメントグループとの連携
グループ系列会社として安定的なセメント供給を受け、東京エスオーシーや横浜エスオーシーなど関連会社とも連携しています。広域ネットワークの一翼を担い、原材料調達から販売までの一貫体制を確保しています。
【財務状況等から見る経営戦略】
同社を取り巻く事業環境や財務状況を整理します。
✔外部環境
建設業界は資材価格高騰、人手不足、物流の課題など、コスト上昇要因が多く存在します。セメントや骨材、輸送燃料費の上昇は利益圧迫要因ですが、首都圏再開発や老朽インフラ更新需要は底堅く、適正価格転嫁により利益確保が可能な環境です。
✔内部環境
貸借対照表上、自己資本比率はマイナスですが、当期純利益87百万円を確保している点は重要です。原材料価格上昇分の販売価格への転嫁やコスト削減の成果が反映されており、利益剰余金▲330百万円もこの黒字の積み上げにより、数年以内の債務超過解消が見込めます。
✔安全性分析
形式的には債務超過ですが、流動負債828百万円の多くはグループ会社からの買掛金や短期借入金であり、実質的な資金繰りはグループファイナンスで維持されています。当期黒字化により、事業継続能力への懸念は減少しており、「稼げる工場」として再生フェーズに入っていると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
・住友大阪セメントグループのバックボーンと安定した原材料調達力
・創業60年の歴史と多摩地区における豊富な納入実績
・厳しい環境下でも利益を生む筋肉質な収益体質
✔弱み (Weaknesses)
・債務超過による財務体質の脆弱さ、設備投資余力の低さ
・供給エリアが限定され、地域需要変動が業績に直結
✔機会 (Opportunities)
・首都圏の老朽インフラ更新需要の本格化
・国土強靭化プロジェクトによる生コン需要拡大
・適正価格転嫁による業界全体の利益率改善トレンド
✔脅威 (Threats)
・建設現場の人手不足による工期遅延や着工件数減少
・物流コスト高騰やドライバー不足による配送制約
・エネルギーコスト上昇による利益圧迫リスク
【今後の戦略として想像すること】
黒字基調の定着と債務超過解消に向けた堅実な成長戦略が考えられます。
✔短期的戦略
現在の黒字体制維持を最優先とし、原材料価格変動に対応した価格戦略や製造ロス削減を継続します。計上した利益87百万円を原資に、累積損失の穴埋めを着実に進めることが財務面の重要課題です。
✔中長期的戦略
高付加価値製品(高強度コンクリート、環境配慮型製品)の販売比率を高め、収益構造を強化します。老朽化した工場の設備更新に備え、グループ内連携や資本増強を含めた財務体質強化策を検討する可能性があります。
【まとめ】
昭和エスオーシー株式会社は、過去の困難を乗り越え、再び力強く歩み始めています。当期純利益87百万円の黒字は、単なる数字以上に、多摩地区のインフラを支える底力と再生への強い意志を示しています。今後も住友大阪セメントグループの一員として、地域社会と建設業界の発展に貢献し続けることが期待されます。
【企業情報】
企業名: 昭和エスオーシー株式会社
所在地: 東京都府中市是政2丁目16番地
代表者: 代表取締役 矢田 正彦
設立: 1964年(昭和39年)5月
資本金: 43百万円
事業内容: 生コンクリート製造販売
株主: 住友大阪セメント株式会社(関連会社)
