化学製品の製造現場は高度な専門性が求められる領域であり、表には見えない多くのプロフェッショナルの支えによって成り立っています。とりわけ、製造ラインの最終工程から構内物流、そして顧客への輸送までを一気通貫で担う企業の存在は、工場の安定稼働に不可欠です。富士工運株式会社は、親会社である富士チタン工業株式会社の神戸工場において、まさに“縁の中の力持ち”としてその役割を果たしてきました。今回の決算では21百万円の純損失を計上する厳しい結果となりましたが、現場を熟知した技術力やグループ内での高い専門性は、依然として大きな価値を持っています。本記事では、同社の事業構造、強みや課題、そして今後の戦略について体系的に読み解き、今後の方向性を考察します。
【決算ハイライト】
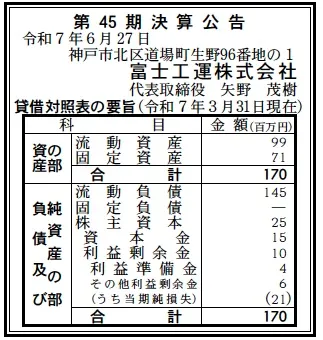
・資産合計: 170百万円 (約1.7億円)
・負債合計: 145百万円 (約1.5億円)
・純資産合計: 25百万円 (約0.3億円)
・当期純損失: 21百万円 (約0.2億円)
・自己資本比率: 約14.7%
・利益剰余金: 10百万円 (約0.1億円)
【ひとこと】
第45期の決算では21百万円の損失が発生し、財務面の厳しさが表面化しました。自己資本比率は約14.7%と低水準であり、財務的なクッションが厚くない状況にあります。しかしながら、富士チタン工業株式会社の100%子会社として事業の安定性は一定程度保たれており、急激な事業リスクの発現は限定的と考えられます。むしろ、今後の焦点は赤字からの早期回復と、外部環境の変動に対応できる体制整備にあるといえます。特に燃料費や人件費の高騰、物流業界全体の人手不足など、構造的なコスト増要因にどう向き合うかが問われる局面にあります。現場力を強みにしながら、効率化や価格転嫁などの打ち手が進むことで、再び安定軌道に乗る可能性を十分に秘めています。
【企業概要
企業名: 富士工運株式会社
設立: 1980年
株主: 富士チタン工業株式会社
事業内容: 富士チタン神戸工場における業務委託事業(生産、倉庫、運送)
【事業構造の徹底解剖】
✔生産部門
同社の生産部門は、酸化チタンや硫酸鉄など化学製品の包装および製造補助業務を行っています。化学製品は安全管理と品質管理が不可欠であり、長年蓄積された専門知識と現場力によって安定的なオペレーションが提供されています。製造ラインの最終工程を担う重要性は高く、親会社の生産体制の根幹を支える役割を果たしています。
✔構内倉庫部門
原料受け入れから製品出荷までのサプライチェーンを工場内で完結させる部門です。フォークリフトやショベルローダーなどの重機を用い、効率的な倉庫管理や在庫移動を実行しています。工場内物流の最適化は生産性向上に直結するため、同部門の役割は極めて重要です。
✔運送部門
完成した製品を関西圏を中心とする顧客へ直接届ける輸送部門です。トラックやダンプ車を用いた輸送では、安全性・品質管理・納期遵守が求められます。自社輸送を持つことで、製造から納品までの一貫体制を確立している点が大きな強みとなっています。
✔グループ内連携の特徴
富士チタン工業株式会社の100%子会社であるため、単なる請負先ではなく「グループ物流部門」として一体的に機能しています。受注基盤は極めて安定しており、外部市況の影響を受けにくい一方で、親会社の生産変動が業績に直結しやすい構造となっています。
【財務状況等から見る経営戦略】
✔外部環境
物流業界では2024年問題を背景にドライバー不足が深刻化し、時間外労働規制の影響が出ています。加えて燃料価格や車両価格の高騰がコストを押し上げており、業界全体が収益性の低下に直面しています。化学業界でも原材料コストの上昇が続き、製造・物流双方に負担が増しています。
✔内部環境
21百万円の純損失は、燃料費・人件費の増加に加え、価格転嫁が追いつかなかった可能性が考えられます。従業員数34名という少数精鋭体制のため、一人当たりの負担が大きく、教育・安全管理コストも高まりやすい構造です。また、車両や設備の修繕・更新コストも業績を圧迫した可能性があります。
✔安全性分析
流動資産99百万円に対し流動負債145百万円のため、流動比率は100%を下回り、短期的な資金繰りはタイトです。純資産が25百万円と小さい点も財務的な脆弱性を示します。ただし、親会社の支援が想定できることから、事業継続のリスクは相対的に低いと考えられます。今後は黒字化による内部留保の積み増しが最重要となります。
【SWOT分析で見る事業環境】
✔強み
・富士チタン工業の100%子会社という安定した事業基盤。
・化学製品に特化した高度な物流・生産補助のノウハウ。
・製造から倉庫、輸送までを一気通貫で担える体制。
✔弱み
・親会社依存度が高く、生産量の変動が業績に直結する点。
・自己資本が小さく、財務耐久性が弱い点。
・人員が限られるため、採用難や離職が業務に直結するリスク。
✔機会
・物流アウトソーシング需要の増加。
・グループ内での業務拡張による高付加価値領域への進出。
・メーカー子会社としての安定性を訴求した採用強化。
✔脅威
・燃料・資材・車両価格の高騰。
・物流業界全体の人手不足。
・化学品市況の変動および親会社業績の影響。
【今後の戦略として想像すること】
✔短期的戦略
短期的には黒字化に向けた取り組みが最重要であると考えます。燃料費や人件費の上昇分を価格交渉により適切に委託費へ転嫁する動きや、車両の稼働率向上によって効率化を図ることが求められます。また、人材確保においては「働きやすさ」「安定性」を前面に打ち出すことで採用力の強化や定着率向上を目指す施策が必要と考えます。
✔中長期的戦略
中長期的には、単なる作業請負から脱却し、物流・生産プロセスの最適化提案ができるパートナー企業へ進化する可能性があると考えます。現場で培った知見を基に改善提案を行い、親会社全体の利益向上に寄与することで、自社の存在価値をより高める方向が想定されます。また、財務基盤の再構築に向け、黒字化後の内部留保充実も重要なテーマになると考えます。
【まとめ】
富士工運株式会社は、化学メーカーの生産活動を支える重要なプレイヤーとして、長年にわたり物流と製造補助の現場を支えてきました。今回の決算では赤字となり、財務面の脆弱さが浮き彫りとなりましたが、専門性の高い人材と一貫体制を持つ事業構造は大きな強みです。今後は、外部環境の変動に適応しつつ、効率化・価格転嫁・採用強化を通じて安定的な黒字化を目指していくことが求められます。グループ企業としての強固な基盤を活かしながら、現場起点での改善提案により価値創出を続けることで、製造現場を支える重要なパートナーとしての存在感を維持し、さらに強化していくことが期待されます。
【企業情報】
企業名: 富士工運株式会社
所在地: 神戸市北区道場町生野96番地の1
代表者: 代表取締役社長 矢野 茂樹
設立: 1980年12月1日
資本金: 15百万円
事業内容: 富士チタン神戸工場における業務委託事業(生産、倉庫、運送)
株主: 富士チタン工業株式会社
