私たちの生活を見渡すと、水道管や電線の被覆、壁紙、床材など、至る所に「塩ビ(塩化ビニル樹脂)」が使われていることに気づきます。耐久性に優れ、加工もしやすいこの素材は、インフラや建設資材として現代社会に欠かせない基礎素材です。
今回は、化学業界の大手である東ソー株式会社とデンカ株式会社の塩ビ事業を統合して誕生した「大洋塩ビ株式会社」の第31期決算を読み解き、素材産業のビジネスモデルと現在の財務状況について詳しくみていきます。
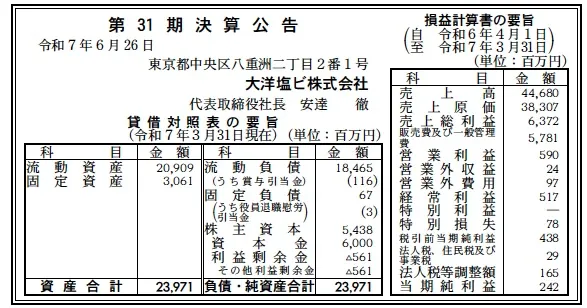
【決算ハイライト(第31期)】
資産合計: 23,971百万円 (約239.71億円)
負債合計: 18,533百万円 (約185.33億円)
純資産合計: 5,438百万円 (約54.38億円)
売上高: 44,680百万円 (約446.80億円)
当期純利益: 242百万円 (約2.42億円)
自己資本比率: 約22.7%
利益剰余金: ▲561百万円 (約▲5.61億円)
【ひとこと】
売上高は約447億円と事業規模は大きいものの、営業利益は590百万円(営業利益率約1.3%)に留まっており、薄利な収益構造が見て取れます。また、利益剰余金が▲561百万円とマイナスになっており、過去の累積損失等が資本を一部毀損している状態ですが、資本金が60億円と厚いため、純資産全体ではプラスを維持しています。
【企業概要】
企業名: 大洋塩ビ株式会社
設立: 2000年(平成12年)
株主: 東ソー株式会社(84%)、デンカ株式会社(16%)
事業内容: 塩化ビニル樹脂の製造及び販売
【事業構造の徹底解剖】
同社の事業は「塩化ビニル樹脂(PVC)の製造・販売」に特化しています。これは、ナフサや塩素を原料とし、様々なプラスチック製品の元となる樹脂(ペレットや粉末状の素材)を加工メーカーへ供給するビジネスです。具体的には、以下の製品群で構成されています。
✔ 汎用塩ビ樹脂(塩ビホモポリマー)
「THシリーズ」として展開されています。パイプ、継手、窓枠などの硬質製品から、電線被覆、ラップフィルム、ホースなどの軟質製品まで、極めて幅広い用途で使用されるスタンダードな製品です。加工性やフィッシュアイ(未溶融の粒)特性に優れている点が特徴です。
✔ 高機能・特殊塩ビ樹脂
汎用品に特殊な機能を付加した製品群です。
・ 変性高重合度塩ビ樹脂(TUシリーズ):ゴムのような弾性を持ち、高級感のある製品向け。
・ エチレン・塩ビコポリマー(TEシリーズ):低温での加工性に優れる。
・ EVA・塩ビグラフトコポリマー(TGシリーズ):耐衝撃性や耐候性が高く、建材などに適している。
✔ 生産・供給体制
親会社である東ソー(三重県四日市市)とデンカ(千葉県市原市)の工場敷地内に製造拠点を構えています。原料の調達から製造まで、親会社のインフラと密接に連携した効率的な生産体制を構築しています。
【財務状況等から見る経営戦略】
✔ 外部環境
塩ビ業界は、原油価格(ナフサ価格)の変動や為替レートの影響をダイレクトに受ける構造にあります。また、主な需要先が建設・土木業界であるため、住宅着工件数や公共工事の動向により需要が左右されます。近年は原材料価格の高止まりが続いており、コストプッシュ型のインフレ圧力が経営を圧迫しています。
✔ 内部環境
損益計算書を見ると、売上原価率が約85.7%(38,307百万円÷44,680百万円)と非常に高い水準にあります。これは、原材料費がコストの大半を占める素材メーカー特有の構造です。販管費を差し引いた営業利益は590百万円と僅少であり、原材料価格の変動を販売価格へ転嫁することの難しさ(タイムラグ等)がうかがえます。
✔ 安全性分析
流動資産20,909百万円に対し、流動負債18,465百万円であり、流動比率は約113%と短期的な支払能力は確保されています。自己資本比率は約22.7%と製造業としては低めですが、株主が東ソーとデンカという超優良企業であるため、実質的な信用力や資金調達能力に懸念はありません。利益剰余金のマイナス解消が今後の財務的な課題となります。
【SWOT分析で見る事業環境】
強み (Strengths)
・ 東ソーグループの圧倒的なクロル・アルカリチェーン(原料供給網)のバックアップ。
・ 汎用品だけでなく、高付加価値な特殊グレード製品(コポリマー等)の技術力。
・ 東西(四日市・千葉)に製造拠点を持ち、安定供給が可能。
弱み (Weaknesses)
・ 原材料市況に収益が大きく左右される、利益率の低いビジネスモデル。
・ 利益剰余金がマイナスであり、財務体質改善の途上にあること。
・ 国内需要の成熟化により、数量ベースでの大きな成長が見込みにくい。
機会 (Opportunities)
・ 省エネ住宅やリフォーム需要に伴う、断熱窓枠(サッシ)向け塩ビの需要増。
・ 環境配慮型製品やリサイクル技術へのニーズの高まり。
・ 特殊グレード製品の海外展開(輸出)による市場拡大。
脅威 (Threats)
・ 原油・ナフサ価格の乱高下による採算悪化リスク。
・ 海外(特に中国・アジア)メーカーの増産による需給バランスの崩れと市況悪化。
・ 脱プラスチックの潮流による、代替素材への転換リスク。
【今後の戦略として想像すること】
薄利な体質からの脱却と、持続可能な成長を目指すための戦略が求められます。
✔ 短期的戦略
原材料価格の変動に迅速に対応した「適正な価格転嫁」の徹底です。営業利益率1%台という現状では、わずかなコスト増が赤字転落に直結するため、販売価格の是正が急務です。また、製造プロセスの合理化によるコストダウンも並行して進めるでしょう。
✔ 中長期的戦略
「汎用品から高機能品へ」のシフトです。価格競争に陥りやすい汎用グレードの比率を下げ、他社が真似できない特殊コポリマーなどの高付加価値製品の販売比率を高めることで、利益率の向上を図ると考えられます。また、塩ビのリサイクル技術確立など、環境対応をビジネスチャンスに変える取り組みも重要になるでしょう。
【まとめ】
大洋塩ビ株式会社は、日本のインフラや生活を支える基礎素材メーカーとして重要な役割を担っています。東ソーとデンカという強力な親会社を持ちながらも、単体決算では利益剰余金がマイナスとなるなど、収益性の改善が課題となっています。今後は、高機能製品へのシフトと価格戦略の適正化により、筋肉質な経営体質へと変革していくことが期待されます。
【企業情報】
企業名: 大洋塩ビ株式会社
所在地: 東京都中央区八重洲二丁目2番1号
代表者: 安達 徹
設立: 2000年4月1日
資本金: 60億円
事業内容: 塩化ビニル樹脂の製造及び販売
株主: 東ソー株式会社、デンカ株式会社
