私たちが口にする天ぷら油の透明度、ペットボトル飲料のクリアな味わい、あるいはプラスチックフィルムがくっつかずに剥がせる利便性。こうした日常の「当たり前」の裏側には、高度な化学技術が隠されています。目には見えなくとも、私たちの生活や産業の品質を根幹から支えているのが「ファインケミカル」の世界です。
今回は、酸性白土を原料とした吸着材やシリカ製品の分野で、国内トップクラスのシェアを誇る専業メーカー、水澤化学工業株式会社の決算を読み解きます。大阪ガスケミカル(Daigasグループ)の中核企業として、1937年の設立から80年以上の歴史を持つ同社の強みと経営戦略に迫ります。
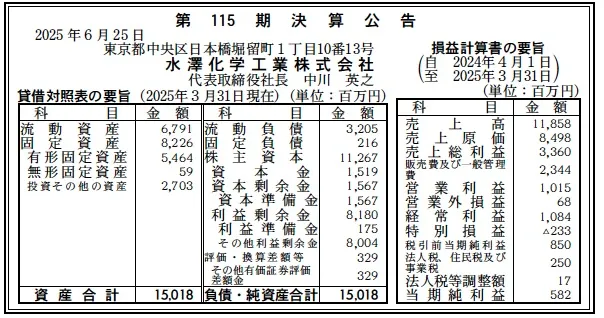
【決算ハイライト(第115期)】
資産合計: 15,018百万円 (約150.2億円)
負債合計: 3,421百万円 (約34.2億円)
純資産合計: 11,596百万円 (約116.0億円)
売上高: 11,858百万円 (約118.6億円)
当期純利益: 582百万円 (約5.8億円)
自己資本比率: 約77.2%
利益剰余金: 8,180百万円 (約81.8億円)
【ひとこと】
売上高約118.6億円、営業利益約10.2億円と堅調な業績です。特筆すべきは純資産が約116.0億円、自己資本比率も約77.2%という鉄壁の財務基盤。大阪ガスグループ傘下で、安定した収益力と財務健全性を両立させている優良企業の姿が浮かび上がります。
【企業概要】
企業名: 水澤化学工業株式会社
設立: 1937年2月22日
株主: 大阪ガスケミカル株式会社 (100%)
事業内容: 活性白土、シリカ、ゼオライトなどの吸着材を中心としたファインケミカル製品の製造・販売。
【事業構造の徹底解剖】
同社の事業は、天然の粘土鉱物(酸性白土)や珪酸ソーダを原料に、高度な合成・加工技術を用いて高付加価値な化学製品を生み出す「ファインケミカル事業」に集約されます。その製品群は、一見多岐にわたるようで、「吸着・精製」「触媒」「添加」という機能に強みを持っています。
✔吸着・精製剤事業 (活性白土・シリカ)
同社の祖業かつ中核事業の一つです。主力製品である活性白土(「ガレオンアース®」など)は、食用油(パーム油、大豆油など)や鉱物油(潤滑油)の精製プロセスで、色素や不純物を吸着・除去するために使用されます。食品の品質維持や工業製品の性能向上に不可欠な素材です。また、シリカ製品も、ビールや飲料の濁り成分を除去するろ過助剤として活躍しています。
✔プラスチック・製紙用添加剤事業 (シリカ)
同社のシリカ製品(「ミズカシル®」など)は、プラスチックフィルムが互いにくっつくのを防ぐ「アンチブロッキング剤」や、塗料のツヤをきめ細かく調整する「艶消し剤」として高いシェアを持っています。これらは製品の機能性や生産効率を向上させる、まさに縁の下の力持ちと言える存在です。
✔触媒・環境関連事業 (ゼオライト・アルミナ)
合成ゼオライト(「ミズカシーブ®」など)やアルミナ製品を展開しています。これらは、特定の化学反応を効率よく進めるための「触媒」や「触媒担体」として、石油精製や化学工業のプロセスで広く使用されています。また、ゼオライトの持つ高い吸着性能を活かし、工業用除湿剤や消臭・抗菌剤、特殊な合成ゼオライト(ZSM-5)といった高機能製品も手掛けています。
✔グループシナジーと事業拡大
2015年に大阪ガスケミカル(Daigasグループ)の一員となったことで、グループの持つエネルギー・環境技術とのシナジーが期待されます。2023年には中央シリカ株式会社をグループ会社化しており、シリカ事業のさらなる強化・拡大戦略を推進していることが伺えます。
【財務状況等から見る経営戦略】
第115期決算では、売上高約118.6億円、営業利益10.2億円、当期純利益5.8億円という堅実な黒字を計上しました。その収益性と安全性を分析します。
✔外部環境
主力市場である食用油精製分野は、世界的な人口増加や食生活の変化に伴い、特にアジア市場でパーム油などの需要が堅調に推移しています。これは同社の活性白土事業にとって追い風です。一方で、プラスチック添加剤分野は、世界的な環境規制(脱プラスチック)の圧力を受ける可能性がありますが、高機能フィルムの需要は底堅いとみられます。製造業であるため、エネルギー価格や原料輸送コストの高騰は、常に注視すべき変動要因です。
✔内部環境
損益計算書を見ると、売上高11,858百万円に対し、売上原価は8,498百万円(原価率 約71.7%)、販管費は2,344百万円(販管費率 約19.8%)です。これにより、営業利益率 約8.6% (1,015 / 11,858) という高い収益性を確保しています。 これは、活性白土や高機能シリカといったニッチな市場において、高い技術力に裏打ちされたシェアを確立し、一定の価格交渉力を有していることを示唆しています。また、1940年代から続く工場(水沢・中条)の操業ノウハウや継続的な設備投資が、コスト競争力に寄与していると推測されます。
✔安全性分析
貸借対照表は、同社の「堅実経営」を何よりも雄弁に物語っています。総資産15,018百万円のうち、純資産は11,596百万円。自己資本比率は約77.2%と、製造業としては極めて高い水準です。 純資産の中核をなす利益剰余金は8,180百万円(約81.8億円)も積み上がっており、これは過去の利益の厚い蓄積を示します。負債合計3,421百万円のうち、固定負債はわずか216百万円であり、実質的に無借金経営に近い状態です。流動資産6,791百万円が流動負債3,205百万円を大きく上回っており(流動比率 約211.9%)、短期的な支払い能力も万全です。
【SWOT分析で見る事業環境】
強み (Strengths)
・活性白土や特定シリカ製品における高い国内シェアとブランド力。
・80年以上にわたる製造ノウハウと研究開発に裏打ちされた技術力。
・自己資本比率77.2%、豊富な利益剰余金という鉄壁の財務基盤。
・大阪ガスケミカル(Daigasグループ)の一員であることによる信用力と事業シナジー。
弱み (Weaknesses)
・主力製品が特定市場(食用油精製、プラスチック添加剤)に依存している可能性。
・原料(白土、珪酸ソーダ)やエネルギーコストの価格変動影響を受けやすい製造業特有の体質。
・歴史の長い工場(水沢、中条)における老朽化対策や維持コスト。
機会 (Opportunities)
・アジアを中心とした新興国での食用油需要の継続的な拡大。
・環境規制強化に伴う、高機能な触媒や環境対応型吸着材(水処理、ガス精製など)の需要増。
・大阪ガスグループのネットワークを活用した、海外市場への販路拡大。
・M&Aや提携による、高機能ゼオライトなど新規事業領域の強化(中央シリカのグループ化)。
脅威 (Threats)
・世界的な脱プラスチック、サステナビリティの潮流による一部プラスチック添加剤市場の縮小。
・新興国メーカーの台頭による価格競争の激化。
・地政学リスクに伴うエネルギー価格や物流コストの急激な高騰。
・為替レートの変動(原料輸入・製品輸出への影響)。
【今後の戦略として想像すること】
この強固な財務基盤と高い技術力を背景に、水澤化学工業は「既存事業の深化」と「新規領域の探索」を両輪で進めていくと予想されます。
✔短期的戦略
既存事業の収益性維持・向上が最優先です。エネルギー価格高騰に対応するため、製造プロセスのさらなる省エネ化・効率化(DX推進)が求められます。また、原料価格の変動を製品価格へ適切に転嫁するための、顧客との関係性強化が重要です。2023年にグループ化した中央シリカ株式会社とのシナジーを早期に創出し、シリカ事業のシェアを拡大することも短期的な目標となるでしょう。
✔中長期的戦略
中長期的には、豊富な自己資金(利益剰余金)を活用した戦略的な成長投資が鍵となります。具体的には、研究開発への継続的な投資による、高付加価値製品(例:高機能ゼオライト、環境対応型触媒、電子材料分野向けシリカなど)の開発と市場投入が挙げられます。 また、大阪ガスグループのリソースを活用し、成長著しいアジア市場への展開を加速させることも考えられます。自社開発が難しい領域については、更なるM&A(企業買収)も積極的に検討していく可能性が高いです。
【まとめ】
水澤化学工業株式会社は、単なる化学メーカーではありません。それは、酸性白土という天然資源に高度な技術を加え、食品、プラスチック、エネルギーといった基幹産業の品質を支える「産業の精製フィルター」とも呼べる存在です。
第115期決算では、売上高約118.6億円、当期純利益約5.8億円という堅調な業績に加え、自己資本比率77.2%という圧倒的な財務健全性を示しました。これからも、80年以上の歴史で培った「吸着」と「合成」の技術を武器に、大阪ガスグループの中核企業として、社会や環境のニーズに応える高機能素材を創出し続けることが期待されます。
【企業情報】
企業名: 水澤化学工業株式会社
所在地: 東京都中央区日本橋堀留町一丁目10番13号
代表者: 代表取締役社長 中川 英之
設立: 1937年2月22日
資本金: 15億1,900万円
事業内容: 活性白土、シリカ、ゼオライト、触媒、塩化ビニル用安定剤、プラスチック添加剤等の製造・販売
株主: 大阪ガスケミカル株式会社 (100%)
