新しい薬が私たちの手元に届くまでには、平均で10年以上、数千億円もの莫大なコストがかかると言われています。この長く複雑な「創薬」のプロセス、特に「臨床試験(治験)」は、医薬品の有効性と安全性を確認する最も重要な段階です。しかし、製薬会社がこのプロセスをすべて自社で行うのは、専門性の高度化やグローバル化に伴い、非効率な側面もあります。
今回は、この臨床試験の専門家集団として、製薬会社の開発業務を受託・支援する「CRO(医薬品開発業務受託機関)」業界の大手であり、伊藤忠商事グループの中核企業でもある、エイツーヘルスケア株式会社の決算を読み解き、その強みと成長戦略をみていきます。
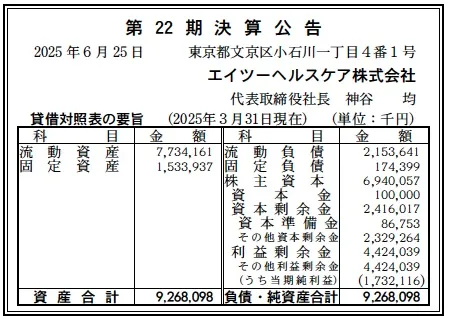
【決算ハイライト(第22期)】
資産合計: 9,268百万円 (約92.7億円)
負債合計: 2,328百万円 (約23.3億円)
純資産合計: 6,940百万円 (約69.4億円)
当期純利益: 1,732百万円 (約17.3億円)
自己資本比率: 約74.9%
利益剰余金: 4,424百万円 (約44.2億円)
【ひとこと】
まず目を引くのは、当期純利益1,732百万円(約17.3億円)という高い収益性です。さらに純資産合計が約69.4億円、自己資本比率も約74.9%と、極めて盤石で強固な財務基盤を築いている点が、同社の安定性と実力を物語っています。
【企業概要】
企業名: エイツーヘルスケア株式会社
設立: 2003年7月
株主: 伊藤忠商事株式会社(100%)
事業内容: 医薬品・医療機器等の開発支援(CRO)事業(臨床試験、製造販売後調査等の受託)
【事業構造の徹底解剖】
同社が展開するCRO(医薬品開発業務受託機関)事業は、製薬会社や医療機器メーカーを顧客とし、新薬・新医療機器が世に出るまでの「臨床開発」から、市場に出た後の「製造販売後調査」まで、専門的な業務を包括的に支援するBtoBサービスです。1,200名を超える専門人材を擁する、知識集約型のビジネスモデルです。
✔医薬品開発(治験)支援
同社の中核事業です。新薬の「候補」が、実際の患者さんへの「薬」として国から承認されるために不可欠な臨床試験(治験)をトータルサポートします。プロジェクト管理、医療機関での試験実施状況を監視する「モニタリング」、集まったデータを管理・集計する「データマネジメント(DM)」、そして有効性・安全性を統計的に証明する「統計解析」など、専門性の高いサービスを提供します。
✔製造販売後(PMS)支援
薬は承認されて終わりではありません。市場での幅広い使用実態の中で、安全性や有効性を継続的に確認する「製造販売後調査(PMS: Post-Marketing Surveillance)」が法律で義務付けられています。同社は、このPMS業務や、医療ビッグデータを活用したデータベース研究なども支援し、医薬品のライフサイクル全体に関与します。
✔eClinicalソリューション(強みの源泉)
同社は、IT企業の臨床試験部門から独立した歴史を持ち、IT・DXの活用に強みを持っています。自社開発のEDC(治験データ電子収集システム)のほか、Risk-based Monitoring (RBM)やePRO(患者日誌の電子化)など、最先端のIT技術を駆使。臨床試験の「効率化」と「迅速化」、そして「品質向上」を両立するソリューションを提供することが、同社の大きな競争優位性となっています。
✔その他スペシャリティ
がん(オンコロジー)、再生医療、ワクチン、医療機器など、特に高度な専門性が求められる分野に注力しています。独自の「Expert認定制度」を設け、人材の専門性を高めることで、複雑化・高度化する顧客ニーズに対応。また、USボストン支店や台湾子会社を通じ、グローバル開発案件にも対応しています。
【財務状況等から見る経営戦略】
✔外部環境
同社が属するCRO市場は、追い風を受けています。製薬業界では、研究開発費の高騰と開発難易度の上昇(特にがん・再生医療分野)が続いており、専門性の高い業務をCROへアウトソーシングする流れが加速しています。また、AIやITを活用した臨床試験のDX(デジタルトランスフォーメーション)も世界的な潮流であり、ITに強みを持つCROの需要が高まっています。
✔内部環境
同社のビジネスの源泉は、1,200名を超える「専門人材」という人的資本です。当期純利益17.3億円という高い収益性は、これらの専門人材が効率的に稼働し、高付加価値なサービス(特にオンコロジーやeClinicalソリューション)を提供できていることを示しています。 近年、同業他社からの事業譲受(M&A)を活発に行っていることからも、この人的資本をスケールさせ、高まる需要に対応する戦略がうかがえます。
✔安全性分析
財務の安全性は「鉄壁」と言っても過言ではありません。自己資本比率は約74.9%と極めて高く、実質的に無借金経営に近い健全な状態です。 総資産約92.7億円のうち、流動資産が約77.3億円と高い流動性を保持。一方で、負債合計は23.3億円に過ぎません。 潤沢な利益剰余金(約44.2億円)は、これまでの着実な黒字経営の積み重ねの証です。この盤石な財務基盤が、M&Aや、継続的なIT・DXへの先行投資を可能にしています。
【SWOT分析で見る事業環境】
強み (Strengths)
・伊藤忠商事の100%子会社としての信用力とグローバルネットワーク
・IT・DXへの強みと「eClinicalソリューション」による効率化・迅速化の提案力
・オンコロジー、再生医療など高度専門領域に対応する「Expert認定制度」による人材の質
・自己資本比率74.9%と利益剰余金44.2億円が示す、盤石な財務基盤
・1,200名を超える専門人材という豊富な人的資本
弱み (Weaknesses)
・(業界共通)CRO事業は労働集約型であり、専門人材の採用・育成・維持が最大のコスト要因かつ成長のボトルネック
・製薬業界の動向(R&D予算の増減)に業績が左右されやすい
機会 (Opportunities)
・製薬会社の研究開発費の高騰と、CROへのアウトソーシング率の継続的な上昇
・再生医療やバイオ医薬品など、より複雑な臨床試験の増加
・AIやRBMなど、DXによる臨床試験の効率化ニーズの増大
・アジアや欧米を含むグローバル試験の一般化(US/Taiwan拠点が活きる)
脅威 (Threats)
・IQVIAなどグローバルCROや、国内同業他社(CMIC、EPSなど)との競争激化
・専門人材の採用競争と、それに伴う人件費の高騰
・定期的な薬価改定など、国内製薬市場の環境変化によるR&D予算の削減圧力
【今後の戦略として想像すること】
盤石な財務基盤と「IT」「専門性」という強みを活かし、同社は「効率化」と「高付加価値化」の2軸で成長を追求すると予想されます。
✔短期的戦略
活発なM&Aで獲得した事業・人材のPMI(買収後の統合プロセス)を確実に実行し、早期に戦力化することで、旺盛な需要に対応します。同時に、eClinicalソリューション(RBMやEDC)を武器に、臨床試験の「効率化・迅速化」を顧客に提案し、プロジェクトの利益率向上とシェア拡大を図るでしょう。
✔中長期的戦略
「A2DX」というスローガンのもと、AIやリアルワールドデータ(RWD)の活用など、さらなるIT・DXへの投資を継続します。また、「Expert認定制度」を軸に、オンコロジー、再生医療、ワクチンといった高成長・高難度領域での専門性をさらに磨き、他社との差別化を図ります。USボストン支店や台湾拠点を活用し、伊藤忠グループのネットワークも駆使しながら、欧米やアジアのバイオベンチャーからのグローバル試験受託も拡大していくことが期待されます。
【まとめ】
エイツーヘルスケア株式会社は、単なる臨床試験の「受託」企業ではありません。それは、伊藤忠商事のグローバルネットワークを背景に、「IT・DX」と「高度な専門性」という両輪を駆動させ、新薬開発の「時間とコスト」という最大の課題に挑むソリューションプロバイダーです。
第22期決算で示された1,732百万円という高い純利益と、74.9%という鉄壁の自己資本比率は、同社の高付加価値戦略が成功している証左です。これからも、オンコロジーや再生医療といった最先端分野で専門性を発揮し、日本の、そして世界の「創薬のインフラ」として、一日も早い新薬の承認に貢献し続けることが期待されます。
【企業情報】
企業名: エイツーヘルスケア株式会社
所在地: 東京都文京区小石川1-4-1 住友不動産後楽園ビル20F
代表者: 代表取締役社長 神谷 均
設立: 2003年7月
資本金: 1億円
事業内容: 医薬品・医療機器・再生医療等製品・ワクチン開発、製造販売後調査等、臨床研究受託事業 (CRO)
株主: 伊藤忠商事株式会社(100%)
