金融機関の融資活動と地域経済は、表裏一体の関係にあります。経済が成長する局面では、金融機関は「アクセル」として資金を供給し、企業の成長を後押しします。しかし、経済が停滞し、企業の経営が困難になった時、金融機関は「不良債権」という重い課題に直面します。この課題を専門的に処理し、金融システムの安定と経済の再生を裏側から支える存在が、「債権回収会社(サービサー)」です。
彼らは単に「借金を取り立てる」だけの存在なのでしょうか。特に、地域経済に深く根差す地方銀行系のサービサーは、どのような役割を期待されているのでしょうか。今回は、「債権管理回収業に関する特別措置法」(サービサー法)に基づき法務大臣の許可を得て、青森県を地盤とするプロクレアホールディングスグループ(青森みちのく銀行)の中核機能会社である、みちのく債権回収株式会社の第7期決算を読み解き、その独自のビジネスモデルと地域経済再生にかける戦略をみていきます。
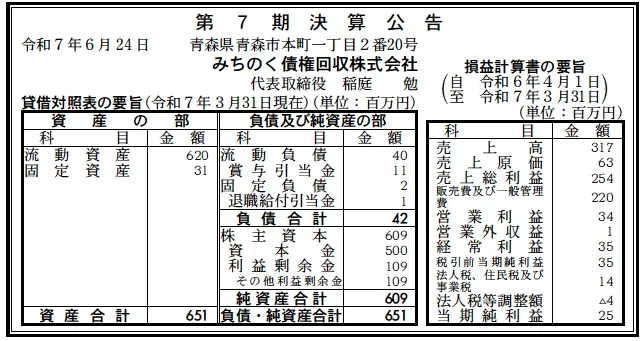
【決算ハイライト(7期)】
資産合計: 651百万円 (約6.5億円)
負債合計: 42百万円 (約0.4億円)
純資産合計: 609百万円 (約6.1億円)
売上高: 317百万円 (約3.2億円)
当期純利益: 25百万円 (約0.3億円)
自己資本比率: 約93.5%
利益剰余金: 109百万円 (約1.1億円)
【ひとこと】
まず驚かされるのは、その圧倒的な財務健全性です。設立7年目(2018年設立)にして、総資産6.5億円に対し純資産が6.1億円、自己資本比率93.5%という鉄壁の財務基盤を構築しています。これは、リスクの高い債権買取(譲受け)業務よりも、親銀行などからの安定した「受託業務」を中心に、極めて堅実な経営を行っている証左と言えます。
【企業概要】
企業名: みちのく債権回収株式会社(略称:みちのくサービサー)
設立: 2018年6月18日(営業開始2018年10月1日)
許可番号: 法務大臣許可 第125号
株主: 株式会社青森みちのく銀行(100%出資)
事業内容: 特定金銭債権の管理回収の受託業務、特定金銭債権の譲受け(買取り)業務
【事業構造の徹底解剖】
同社の事業は、サービサー法に基づき法務大臣の許可を得た専門性の高い「債権管理回収業」です。これは、金融機関の健全性を維持し、地域経済の安定に寄与するという社会的なインフラ機能の一翼を担うものです。
✔グループの債権管理機能の中核
同社は、株式会社プロクレアホールディングス(青森銀行と青森みちのく銀行の経営統合により誕生)傘下である、青森みちのく銀行の100%子会社です。その主な役割は、親銀行である青森みちのく銀行や、グループの信用保証会社(みちのく信用保証、あおぎん信用保証)などから発生する特定金銭債権の管理回収業務です。
具体的には、返済が困難になった債権の管理を代行する「受託業務」と、金融機関から債権そのものを買い取る「譲受け(買取り)業務」の2種類がありますが、その強固な財務体質は、前者の「受託業務」が収益の柱となっていることを強く示唆しています。
✔地域経済再生へのユニークな取り組み
同社の事業で最も注目すべきは、単なる債権「回収」に留まらない、積極的な「再生」への関与です。それが「地域経済エコシステム支援ファンド」の存在です。
このファンドは、2019年6月に日本政策投資銀行(DBJ)と協働で組成された事業再生ファンドです。目的は明確で、債務圧縮や事業再構築によって再生が見込まれる地域企業の債権を買い取り再生を支援すること、そして事業承継や成長ニーズに対して「リスクマネー(出資など)」を供給することです。
重要なのは、このスキームに青森みちのく銀行(LP)やDBJ(LP/GP)だけでなく、きらやか銀行(LP)も参加している点です。公的金融機関と広域の地域金融機関が連携し、地域の課題解決に臨む強力な布陣となっています。
みちのく債権回収株式会社は、このファンドが買い取った債権の「管理回収業務」を受託しています。これは、同社が単なる回収のプロフェッショナルであるだけでなく、事業再生という高度なノウハウを持つ「再生の伴走者」としての機能も担っていることを意味します。
【財務状況等から見る経営戦略】
✔外部環境
同社が事業を展開する地方経済は、人口減少、後継者不足といった構造的な課題に加え、近年ではコロナ禍で実施された「ゼロゼロ融資(実質無利子・無担保融資)」の返済本格化という大きな節目を迎えています。これにより、金融機関が抱える債権の質が悪化する懸念や、事業再生・事業承継のニーズが急速に高まっています。
このような環境下で、金融機関から不良債権を切り離し(バルクセール)、専門家であるサービサーが再生や整理を行うという機能への期待は、ますます高まっています。
✔内部環境(収益性分析)
第7期の損益計算書を見てみましょう。売上高317百万円に対し、売上原価はわずか63百万円。売上総利益は254百万円と、売上総利益率は約80%という非常に高い水準です。これは、収益の多くがグループ内金融機関からの「受託手数料」で構成されており、原価(仕入)の概念が小さいサービス業の特性を反映しています。
一方で、販売費及び一般管理費(販管費)は220百万円と、売上高の約69%を占める重いコスト構造となっています。サービサー業は、法務大臣の許可事業であり、弁護士資格者(取締役弁護士の設置義務)の関与や、厳格なコンプライアンス体制、高度な債権管理システムの維持が不可欠です。この高い販管費は、業務の専門性と信頼性を担保するための「品質コスト」と言えます。
結果、売上総利益254百万円から販管費220百万円を差し引き、営業利益は34百万円(営業利益率 約10.7%)を確保。最終的に25百万円の当期純利益に着地しています。
✔安全性分析
安全性は、決算ハイライトで触れた通り「鉄壁」です。自己資本比率93.5%は、事業のリスクを完全に自己資本でコントロールできている状態を示します。 設立時に親銀行が5億円の資本金を投下し、設立から7年間で利益剰余金を109百万円積み上げてきました。総資産6.5億円のうち、流動資産が6.2億円を占めており、債権買取(譲受け)による固定的な不良債権資産を抱えるのではなく、キャッシュ(現金預金)や短期的な受託案件(未収手数料など)を中心に資産が構成されていることがうかがえます。
【SWOT分析で見る事業環境】
強み (Strengths)
・青森みちのく銀行(プロクレアHD)100%子会社という絶対的な信用力と、グループ内からの安定的な案件受託。
・自己資本比率93.5%という、リスク耐性の極めて高い強固な財務基盤。
・「地域経済エコシステム支援ファンド」の運営に関与し、DBJと連携した「事業再生」という高度なノウハウと機能を有すること。
弱み (Weaknesses)
・収益源を親銀行やグループ企業に大きく依存するビジネスモデルであり、グループ外への展開力は未知数。
・収益性(営業利益率)が、専門人材の人件費などを含む高い販管費によって圧迫されやすい構造。
機会 (Opportunities)
・ゼロゼロ融資の返済本格化に伴う、金融機関からの債権管理および事業再生支援の受託ニーズの増大。
・後継者不足による事業承継問題が深刻化する中、「再生ファンド」を通じたM&Aや事業の受け皿としての機能発揮。
脅威 (Threats)
・サービサー法や関連法令の改正による、コンプライアンスコストの更なる増大。
・地域経済の想定以上の悪化が、再生可能な案件そのものを減少させ、「回収」しか選択肢がなくなるリスク。
・反社会的勢力との関係遮断(ウェブサイトでも明記)など、業務遂行上の厳格な管理が常に求められること。
【今後の戦略として想像すること】
この強固な基盤と明確な役割を持つ同社が、今後どのような戦略をとるかは明らかです。
✔短期的戦略
引き続き、プロクレアホールディングスグループ内(青森みちのく銀行、あおぎん信用保証など)の金融機関から、債権管理の「受託業務」を安定的にこなし、収益基盤を固めます。第7期で25百万円の純利益と109百万円の利益剰余金が示す通り、この堅実な黒字経営こそが、次に述べる中長期的戦略の原資となります。
✔中長期的戦略
同社の真価が問われるのは、中長期的な「再生」への貢献です。その主戦場が「地域経済エコシステム支援ファンド」です。ゼロゼロ融資の返済困難化などで表面化するであろう、過剰債務に苦しむ企業に対し、単に「回収」を迫るのではなく、ファンドを活用して債権を買い取り、債務カットを含む抜本的な事業再生を主導することが期待されます。
これは、金融機関の不良債権処理を助けるだけでなく、リスクマネーを供給することで、地域に雇用や技術を残し、企業の競争力を強化するという「地域経済の活性化」に直結する戦略です。みちのくサービサーは、その重要な「実行部隊」として、地域経済の「最後の砦」であり、同時に「再生の伴走者」としての重責を担っていくことになります。
【まとめ】
みちのく債権回収株式会社は、その名の通り「債権回収」を業としていますが、その実態は単なる回収会社ではありません。それは、青森みちのく銀行の100%子会社として、そしてDBJ(日本政策投資銀行)とも連携する「事業再生ファンド」の管理回収機能として、青森県の金融システムと地域経済の安定を支える、極めて公共性の高い企業です。
第7期決算で示された自己資本比率93.5%という鉄壁の財務は、いかなる経済変動にも耐えうる「信頼の証」です。これから本格化する地域企業の事業再生・承継という難局において、同社が「回収」と「再生」という2つの機能を両立させ、地域経済の活性化にどう貢献していくのか、その手腕に大きな期待が寄せられます。
【企業情報】
企業名: みちのく債権回収株式会社
所在地: 青森市本町一丁目2番20号 青森柳町ビル2階
代表者: 代表取締役 稲庭 勉
設立: 2018年6月18日
資本金: 500百万円
事業内容: 特定金銭債権の管理回収の受託業務、特定金銭債権の譲受け(買取り)業務
株主: 株式会社青森みちのく銀行(100%出資)
