私たちが毎日を過ごす住宅、移動に使う自動車、情報を記録するカメラ。これらの製品は、目に見えない「接着」や「充填」の技術によって支えられています。特に建物の外壁(サイディングボード)の隙間を埋めるシーリング材や、自動車の車体を接合する接着剤は、製品の耐久性や安全性、快適性を左右する極めて重要な部材です。これらの部材は、専門的な化学技術の結晶であり、高い品質と信頼性が求められます。
今回は、建築用シーリング材の分野で国内トップクラスのシェアを持ち、『ボンド木工用』で知られるコニシグループの中核企業として、建築・自動車・光学の分野で高機能化学製品を提供する、サンライズ株式会社の決算を読み解き、その強固な収益構造と経営戦略をみていきます。
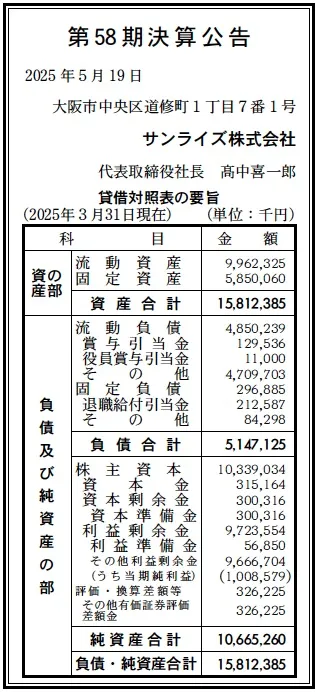
【決算ハイライト(58期)】
資産合計: 15,812百万円 (約158.1億円)
負債合計: 5,147百万円 (約51.5億円)
純資産合計: 10,665百万円 (約106.7億円)
当期純利益: 1,009百万円 (約10.1億円)
自己資本比率: 約67.5%
利益剰余金: 9,724百万円 (約97.2億円)
【ひとこと】
まず驚かされるのは、その圧倒的な財務基盤です。純資産合計は約106.7億円、自己資本比率は67.5%と極めて高く、盤石な経営安定性を示しています。さらに当期純利益も10億円の大台を突破しており、BtoBの化学メーカーとして高い収益力を維持している点が鮮明です。
【企業概要】
企業名: サンライズ株式会社
設立: 1967年
株主: コニシ株式会社(東証プライム上場)
事業内容: 建築用シーリング材、自動車用接着剤、光学用接着剤等の製造・販売
【事業構造の徹底解剖】
同社の事業は、シーリング材(充填材)と接着剤という「接合」技術を核としたBtoB化学メーカーであり、主に以下の3つの事業部門で構成されています。
✔建築部門 (ARCHITECTURE)
主力事業であり、同社の代名詞とも言える分野です。戸建住宅の外壁に使用されるサイディングボード間の目地に充填する「建築用シーリング材」を製造・販売しています。主力ブランド「SRシール®」は、高耐久性・高耐候性に加え、300色以上の豊富なカラーバリエーションを誇り、建物の美観維持にも貢献しています。この分野では国内トップクラスのシェアを確立しており、積水ハウスや大東建託といった大手ハウスメーカーや、全国の工務店を主要顧客としています。
✔工業部門 (INDUSTRY)
自動車産業向けが中心となる部門です。自動車の車体パネルの接合部に使用される「マスチックシーラー(振動や騒音を低減する充填材)」や、各種部材を接合する「接着剤」を開発・製造しています。ホンダ、マツダ、SUBARU、トヨタなど、国内の主要自動車メーカーと強固な取引関係を築いており、自動車の性能向上(静粛性、安全性、軽量化)に不可欠な部材を供給しています。
✔光学部門 (OPTICS)
紫外線(UV)を照射することで瞬時に硬化する「紫外線硬化型接着剤」を軸とする部門です。カメラのレンズユニット、プロジェクター、光ピックアップ(CDやDVDの読み取り部)など、高い精度が求められる光学機器や電子部品の組立に使用されています。同社はこの分野のパイオニア的存在であり、精密機器の高性能化・小型化を技術面から支えています。
【財務状況等から見る経営戦略】
✔外部環境
同社の事業は、国内の「新設住宅着工戸数」や「自動車生産台数」といったマクロ経済指標の影響を受けます。近年、新設住宅着工数は減少傾向にあるものの、高付加価値住宅の需要や、既存住宅の「リフォーム・リノベーション市場」の拡大が続いており、シーリング材の打ち替え需要は安定しています。また、自動車業界ではEV(電気自動車)化が急速に進展しており、車体の軽量化(燃費・電費向上)のために、従来の溶接に代わって接着剤を使用する範囲が拡大する追い風が吹いています。一方で、原油価格(ナフサ)の高騰は、化学製品の主原料コストを直撃するため、価格転嫁の動向が収益性に影響を与えます。
✔内部環境
同社は、親会社であるコニシ株式会社(東証プライム上場)の強力な販売ネットワークとブランド力(「ボンド」ブランド)を活用できる点が最大の強みです。特に建築部門では、コニシの広範な建材卸ルートを通じて、全国の事業者に製品を供給することが可能です。また、「建築」「自動車」「光学」という関連性のありながらも市場特性の異なる3つの事業ポートフォリオを持つことで、特定市場の変動リスクを分散させています。高い技術力に裏打ちされたBtoBビジネスの特性上、一度採用されると長期的な取引に繋がりやすく、安定した収益基盤を形成しています。
✔安全性分析
第58期の貸借対照表(BS)は、同社の「超」がつくほどの健全性を物語っています。総資産約158.1億円のうち、純資産が約106.7億円を占め、自己資本比率は67.5%に達します。これは製造業の平均を大きく上回る水準です。純資産の中身を見ても、利益剰余金が約97.2億円と、資本金(約3.2億円)の約30倍にも積み上がっており、創業から58年間にわたり着実に利益を生み出し、内部留保を厚くしてきた歴史がうかがえます。 また、短期的な支払い能力を示す流動比率(流動資産 ÷ 流動負債)も、流動資産9,962百万円に対して流動負債が4,850百万円と、約205%の高い水準を維持しており、財務上の懸念は皆無と言えます。
【SWOT分析で見る事業環境】
強み (Strengths)
・建築用シーリング材における国内トップクラスのシェアと「SRシール®」のブランド力。
・国内主要自動車メーカーとの強固な取引基盤と高い技術要求に応える開発力。
・「建築」「自動車」「光学」の3本柱による安定した事業ポートフォリオ。
・コニシグループの一員としての強力な販売網、信用力、研究開発のシナジー。
・自己資本比率67.5%、純資産106億円超という盤石な財務基盤。
弱み (Weaknesses)
・国内の建築市場や自動車市場への依存度が高く、国内の人口減少や経済停滞の影響を受けやすい。
・原油価格など、原材料価格の変動が利益率に影響を与えやすいコスト構造。
機会 (Opportunities)
・既存住宅ストックの増加に伴う、リフォーム・メンテナンス市場の持続的な拡大。
・EV化の進展による、自動車の軽量化ニーズの高まり(接着剤の使用範囲拡大)。
・アジアを中心とした海外市場でのインフラ整備や自動車生産の増加。
・光学部門における、5G、IoT、自動運転関連のセンサー需要の増加。
脅威 (Threats)
・国内における新設住宅着工戸数の中長期的な減少トレンド。
・原材料価格の継続的な高騰と、顧客への価格転嫁の遅れ。
・国内外の競合化学メーカーとの技術開発競争および価格競争の激化。
【今後の戦略として想像すること】
この盤石な財務基盤と事業ポートフォリオを持つサンライズ株式会社が、持続的成長を遂げるためには、以下の戦略が考えられます。
✔短期的戦略
まずは、原材料高騰に対応するための、顧客(ハウスメーカーや自動車メーカー)への継続的な価格転嫁と、生産プロセスの更なる効率化によるコスト吸収が最優先課題となります。同時に、リフォーム市場向けの高耐久・高機能シーリング材や、EV向けに特化した軽量・高強度接着剤など、高付加価値製品の販売比率を高め、利益率の維持・向上を図ることが求められます。
✔中長期的戦略
中長期的には、国内市場の成熟化を見据え、親会社コニシとの連携を強化し、海外市場(特に成長著しいアジア)への展開を本格化させることが鍵となります。すでに中国やタイにはグループ拠点があり、これを足掛かりに建築・自動車分野でのシェア拡大を目指すと考えられます。また、約106億円という豊富な純資産を活かし、自社の技術とシナジーのある国内外企業のM&Aや、成長分野(例:エレクトロニクス、医療分野)への研究開発投資を加速させ、第4、第5の事業の柱を育成していくことも、100年企業を目指す上で重要な戦略となるでしょう。
【まとめ】
サンライズ株式会社は、単なる接着剤メーカーではありません。それは、コニシグループの中核企業として、建築・自動車・光学という日本の基幹産業を「接合」技術で支える、化学分野のトッププレイヤーです。
第58期決算で示された当期純利益10億円超、純資産106億円超という数字は、同社が長年にわたり築き上げてきた技術力と顧客信頼の証です。国内市場の構造変化や原材料高騰という課題に対し、同社はその強固な財務基盤と3本柱の事業ポートフォリオを武器に、リフォーム需要の取り込みやEV化という新たな追い風を捉え、次のステージへと進化していくことが期待されます。
【企業情報】
企業名: サンライズ株式会社
所在地: 大阪市中央区道修町1丁目7番1号
代表者: 髙中 喜一郎
設立: 1967年11月27日
資本金: 315百万円(315,164千円)
事業内容: 建築用シーリング材、自動車用接着剤・シーリング材、光学用接着剤の製造・販売
株主: コニシ株式会社
