私たちが日常的に使用するスマートフォン、家電、自動車。その中枢を担うエレクトロニクス製品は、緑色の「プリント基板」なしには機能しません。この基板を、製品の形に合わせて高精度・高効率で「打ち抜く」ための金型は、電子機器の大量生産を支える極めて重要な技術です。
今回は、1976年の創業以来、このプリント基板打抜き金型の専業メーカーとして、電子立国日本のモノづくりを支えてきた「ダイワ電機精工株式会社」の決算を読み解きます。東証スタンダード上場の北陸電気工業グループの中核を担う同社ですが、その財務状況は極めて深刻な局面に直面しているようです。
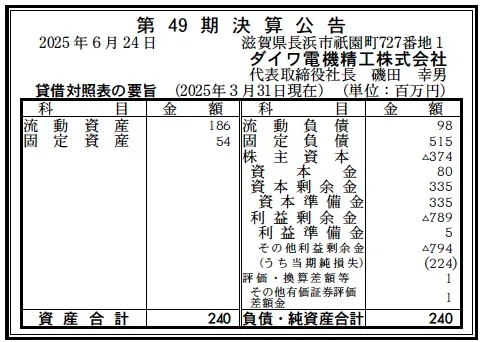
【決算ハイライト(第49期)】
資産合計: 240百万円 (約2.4億円)
負債合計: 613百万円 (約6.1億円)
純資産合計: ▲373百万円 (約▲3.7億円)
当期純損失: 224百万円 (約2.2億円)
利益剰余金: ▲789百万円 (約▲7.9億円)
【ひとこと】
まず注目すべきは、純資産合計が▲373百万円となり、資産合計240百万円を負債合計613百万円が大きく上回る「債務超過」の状態である点です。利益剰余金も▲789百万円と過去からの赤字が大きく累積しています。
さらに、2023年3月期の売上高4.1億円に対し、当期の純損失が2.2億円と巨額の赤字を計上しており、経営は極めて深刻な状況にあると言わざるを得ません。
【企業概要】
企業名: ダイワ電機精工株式会社
設立: 1976年9月17日
株主: 北陸電気工業株式会社 (出資比率90.66%)
事業内容: 各種プリント基板用金型、基板分割装置、銘板・装飾パネル用金型、シール・ラベル用抜型などの製造販売。
【事業構造の徹底解剖】
同社の事業は、エレクトロニクス産業の製造工程に不可欠な「精密金型」および関連「装置」の開発・製造販売に集約されます。北陸電気工業グループの一員として、そのモノづくりを支えています。
✔プリント基板用金型(打抜き型)
同社の創業以来の中核事業です。車載機器、家電、産業機器、携帯端末など、あらゆる電子機器に使用されるプリント基板(FR-1, FR-4, CEM材など)を、製品の形状に打ち抜くための精密金型を製造しています。高精度な「シェービング型」など、多種多様な材質と形状に対応する技術を蓄積しています。
✔基板分割ソリューション
金型だけでなく、関連する「装置」まで一貫して提供できる点が強みです。部品を実装した後のプリント基板を、効率よく個々の製品に分割するための「基板分割型(金型)」と、それを動作させる「基板分割プレス」「ハンドプレス」といった装置本体も自社で手掛けています。
✔多様な精密金型事業
プリント基板で培った微細加工技術を応用し、事業領域は多岐にわたります。
・立体形状抜き型:装飾パネルや銘板など、立体的なデザインの抜き型。
・彫刻刃型:両面接着テープ、シール、ラベルなどを精密にカットする金型。
・ピナクル+穴抜型:シリコーンなどの柔らかい素材に対応する金型。
✔ソリューションビジネス
同社は自らの事業を、単なる金型製造(モノづくり)ではなく、顧客の生産効率を最大化し、悩みを解決するためのノウハウを提供する「ソリューションビジネス」であると定義しています。
【財務状況等から見る経営戦略】
✔外部環境
同社が関わるエレクトロニクス分野は、車載機器や産業機器向けなどで底堅い需要があるものの、製品サイクルの短期化、グローバルなコスト競争の激化、さらには中国メーカーの台頭など、厳しい環境に晒されています。また、基板の加工技術も、金型(プレス)工法だけでなく、ルーター加工など他の工法との競争も存在します。
✔内部環境
2023年3月期の売上高4.1億円に対し、当期の純損失が2.2億円という数値は、単なる業績不振では説明がつかないほどの深刻さです。これは、売上の大幅な減少、原材料費の高騰、または事業再編(2022年8月に本社を埼玉から滋賀の生産拠点へ移転・集約)に伴う一時的な巨額費用の発生などが複合的に影響した可能性が考えられます。
いずれにせよ、累積赤字が利益剰余金(▲7.9億円)として積み上がり、債務超過に陥っている現状は、自力での再建が極めて困難な状況であることを示しています。
✔安全性分析
財務の安全性は、危機的な状況です。純資産は373百万円の債務超過。資産240百万円はすべて、金融機関や取引先、あるいは親会社からの負債613百万円によって賄われている状態です。
この負債のうち515百万円が固定負債であり、これは北陸電気工業株式会社(出資比率90.66%)からの借入金や支援が大部分を占めていると強く推測されます。現在、同社が事業を継続できているのは、この親会社の全面的な支援があるためと言えるでしょう。
【SWOT分析で見る事業環境】
強み (Strengths)
・プリント基板の打抜き金型というニッチ分野での約50年にわたる技術とノウハウの蓄積。
・金型と分割装置の両方を提案できる「ソリューションビジネス」としての展開力。
・北陸電気工業グループという、強力な親会社の存在と支援体制。
弱み (Weaknesses)
・純資産▲3.7億円という深刻な「債務超過」状態。
・利益剰余金▲7.9億円という、巨額の「累積赤字」。
・売上高の半分に匹敵する当期純損失(▲2.2億円)という、極めて低い収益性。
・親会社の支援がなければ事業継続が困難な、高い経営的依存度。
機会 (Opportunities)
・車載機器や5G通信、産業機器など、高信頼性・高精度なプリント基板の加工技術への継続的なニーズ。
・国内のモノづくり回帰やサプライチェーン見直しの流れ。
脅威 (Threats)
・主要市場であるエレクトロニクス業界の景気変動。
・海外メーカー(特に中国、台湾)との熾烈なコスト競争。
・ルーター加工など、金型(プレス)工法を代替する技術の進化。
【今後の戦略として想像すること】
これほどまでに財務が悪化した企業の戦略は、一つしかありません。それは「親会社を巻き込んだ抜本的な経営再建」です。
✔短期的戦略
最優先課題は、親会社である北陸電気工業の全面的な支援による、財務基盤の劇的な改善です。具体的には、親会社による債務免除、あるいは債権を資本に変える「デット・エクイティ・スワップ(DES)」、もしくは大規模な増資の引き受けなどが考えられます。
これと並行し、2022年に実行した滋賀本社への生産・機能集約による固定費削減効果を最大化させるとともに、不採算な製品分野や取引からの撤退といった、徹底したリストラクチャリングが不可欠です。
✔中長期的戦略
仮に財務基盤の再建が果たされた場合、中長期的には、得意とする精密金型技術を、より高付加価値な分野(例:5G通信用基板、半導体パッケージ基板、医療機器関連など)に特化させることが求められます。
単なる「金型屋」から脱却し、同社が掲げる「ソリューションビジネス」として、顧客の生産プロセス全体へのコンサルティング機能を強化し、利益率そのものを改善していく必要があります。
【まとめ】
ダイワ電機精工株式会社は、北陸電気工業グループの一員として、日本のエレクトロニクス産業を精密金型技術で支えてきた、ニッチな優良技術を持つ企業です。
しかし、第49期決算は、純資産▲3.7億円という深刻な債務超過、そして売上の半分に匹敵する2.2億円の当期純損失という、極めて厳しい現実を突きつけました。
2022年の本社移転・生産集約といった合理化は、この状況を打開するための一歩であったと推測されますが、もはや猶予はありません。事業継続の鍵は、親会社である北陸電気工業の全面的な支援と、それに伴う抜本的な事業再生が成功するかどうかにかかっています。
【企業情報】
企業名: ダイワ電機精工株式会社
所在地: 滋賀県長浜市祇園町727-1
代表者: 代表取締役 磯田 幸男
設立: 1976年9月17日
資本金: 80百万円
事業内容: 各種プリント基板用金型製作、銘板、絶縁材、装飾パネルの金型製作、両面接着テープ、シール、ラベルの抜型製作、部品実装後の基板分割金型の製作、基板分割装置の販売、携帯キー金型製作、各種冶具の製作。
株主: 北陸電気工業株式会社 (出資比率90.66%)
