私たちが暮らす家を建てるための住宅資材、オフィスで使う家具、あるいは日々の食卓に並ぶ食品。これらの「モノ」は、誰かが運ばなければ私たちの元には届きません。特に、神奈川・東京という日本最大級の消費地・建設市場における物流は、複雑な道路事情、厳しい時間指定、専門的な取り扱いノウハウが求められる、極めて難易度の高い仕事です。
今回は、住宅資材の専門商社を中核とする東証プライム上場「ジオリーブグループ(旧ジューテック)」の物流部門を担い、設立から半世紀、首都圏の物流を支え続けてきた専門家集団、ジーエル運輸株式会社の決算を読み解きます。2024年問題に揺れる物流業界において、自己資本比率80%超という驚異的な財務基盤を誇る同社の強さと、その戦略に迫ります。
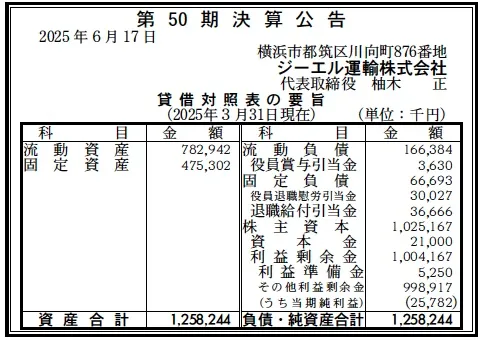
【決算ハイライト(第50期)】
資産合計: 1,258百万円 (約12.6億円)
負債合計: 233百万円 (約2.3億円)
純資産合計: 1,025百万円 (約10.3億円)
当期純利益: 26百万円 (約0.3億円)
自己資本比率: 約81.5%
利益剰余金: 1,004百万円 (約10.0億円)
【ひとこと】
まず注目すべきは、純資産合計が約10.3億円、自己資本比率が約81.5%という、物流業界では群を抜く「鉄壁」の財務基盤です。利益剰余金も約10億円と潤沢で、これは資本金21百万円の約48倍にも達します。設立50年という歴史の中で、いかに堅実で安定した経営を続けてきたかが一目でわかります。
【企業概要】
企業名: ジーエル運輸株式会社
設立: 1975年6月7日
株主: ジオリーブグループ株式会社
事業内容: 首都圏を中心とした一般貨物自動車運送事業、倉庫業、荷造梱包業、産業廃棄物収集運搬業、自動車リース業など
【事業構造の徹底解剖】
同社の事業は、「首都圏特化型・総合物流事業」と要約することができます。その核には、親会社であるジオリーブグループの中核企業であり、住宅資材の専門商社である「株式会社ジューテック」の物流機能会社という、極めて安定した側面があります。
この安定基盤の上で、主に3つの事業を展開しています。
✔一般貨物自動車運送事業
これが同社の基幹事業です。横浜市都筑区の本社と平塚市の営業所を拠点に、神奈川・東京を中心とする首都圏エリアの配送・輸送を担います。
保有車両は77台。その内訳が「4t車27台、3t車17台、2t車33台」であることから、大型トラックによる長距離輸送ではなく、首都圏の複雑な道路事情や多様な現場ニーズに対応できる、小回りの利く2t~4t車による「地場配送」に特化していることが鮮明にわかります。
扱う品目は、親会社グループの主力である「住宅資材」が中心と推測されます。これらは多品種・小ロットで、かつ建設現場のスケジュールに合わせたジャストインタイム(JIT)配送が求められる、物流のノウハウが問われる分野です。
加えて、主要取引先には「株式会社オカムラ(オフィス家具)」「株式会社エバラ物流(食品)」といった大手企業が名を連ねており、専門的な取り扱いと品質管理が求められる商材の輸送にも強みを持っていることが伺えます。
✔倉庫業
運送事業と密接に連携する事業です。本社には倉庫が併設されており、顧客の大切な商品を預かり、入出荷作業から配送までをシームレスに提供しています。
ウェブサイトには「天候不良などによる、入出荷日・配送日の変更に柔軟に対応」と明記されています。これは、特に建設スケジュールに天候が大きく影響する住宅資材物流において、同社の倉庫が単なる保管場所ではなく、在庫と配送スケジュールを調整する「物流コントロールセンター」として不可欠な機能を果たしていることを示しています。
✔物流の周辺・多角化事業
同社の戦略の巧みさは、運送・倉庫に付随する周辺事業を幅広く手掛けている点にもあります。
まず、「荷造梱包業」や「産業廃棄物収集運搬業」も手掛けることで、荷主の物流ニーズに川上から川下までワンストップで応える体制を構築しています。
さらに、「自動車リース業」「自動車修理及び売買」も事業内容に掲げています。これは、77台にのぼる自社車両の調達、メンテナンス、管理を内製化・効率化し、コスト競争力を高めると同時に、車両の稼働率を最大化するための重要な戦略と見られます。
【財務状況等から見る経営戦略】
✔外部環境
現在の物流業界は、EC市場の拡大などによる物量増加の追い風がある一方で、「2024年問題」(ドライバーの時間外労働上限規制)という未曾有の逆風に直面しています。
慢性的なドライバー不足、燃料費の高騰、労務費の上昇がすべての運送会社の経営を直撃しています。特に同社が主戦場とする首都圏は、交通渋滞や荷待ち時間といった非効率な側面も多く、生産性の向上とコンプライアンスの遵守をいかに両立させるかが、企業の生き残りを左右する状況です。
✔内部環境
こうした厳しい環境下で、同社のビジネスモデルが際立ちます。最大の強みは、「ジオリーブグループ」という住宅資材の大手商社を親会社に持ち、株式会社ジューテックという「安定した荷主」をグループ内に確保していることです。
これにより、景気変動や競争激化の影響を受けにくい、安定的かつ継続的な業務量を確保できます。BtoB、特に住宅資材やオフィス家具といった特定分野の地場配送に特化することで、高い稼働率と効率的なオペレーションを維持していると推測されます。
また、「グリーン経営認証」や「安全性優良事業所(Gマーク)」の取得は、コンプライアンスと安全管理体制の高さを客観的に証明するものです。これが、オカムラやエバラ物流といったグループ外の大手荷主から選ばれ続ける、信頼の基盤となっています。
✔安全性分析
官報の数値は、この堅実なビジネスモデルが、いかに強固な財務を生み出しているかを如実に示しています。
総資産12.6億円に対し、負債合計はわずか2.3億円。流動負債1.7億円に対し、流動資産は7.8億円と、短期的な支払い能力は全く問題ありません(流動比率 約470%)。
そして何より、自己資本比率81.5%という数値は、設備投資や車両維持費などで負債が大きくなりがちな物流業界においては、異次元の健全性と言えます。
注目すべきは利益剰余金です。10.0億円という巨額の内部留保は、資本金21百万円の約48倍。これは、1975年の設立以来、半世紀にわたり一度も大きな経営危機に陥ることなく、着実に利益を蓄積してきた経営の賜物です。
この圧倒的な財務基盤こそが、2024年問題に対応するためのドライバーの待遇改善、新型車両やITシステムへの投資、さらには将来のM&A戦略までを可能にする、同社の最大の競争優位の源泉です。
【SWOT分析で見る事業環境】
強み (Strengths)
・ジオリーブグループ(住宅資材大手)の中核物流会社という安定した事業基盤。
・自己資本比率81.5%、利益剰余金10億円という、圧倒的な財務健全性。
・首都圏の地場配送に特化し、77台の自社車両(2t〜4t)による機動的な配送網。
・住宅資材、オフィス家具、食品など、専門ノウハウが必要な商材の取り扱い実績。
・Gマーク、グリーン経営認証取得による高い社会的信用と安全品質。
弱み (Weaknesses)
・親会社グループ(特にジューテック)への売上依存度が高い可能性。(グループ外の荷主開拓が課題となる可能性)
・主力が首都圏エリアに限定されており、地理的な事業リスク分散が課題。
機会 (Opportunities)
・2024年問題による業界再編。財務基盤の弱い同業他社が淘汰される中、優良な荷主やドライバーを獲得できるチャンス。
・親会社グループの住宅関連事業(リフォーム等)の堅調な成長に伴う、物流需要の増加。
・倉庫業と配送業を組み合わせた、シームレスな3PL(サードパーティ・ロジスティクス)サービスの需要拡大。
脅威 (Threats)
・ドライバーの慢性的な不足と高齢化、採用・労務コストの継続的な上昇(2024年問題)。
・燃料価格の高騰と、荷主への価格転嫁の難航。
・首都圏の交通渋滞による配送効率の低下リスク。
・新設住宅着工戸数の中長期的な減少トレンド。
【今後の戦略として想像すること】
この盤石な経営基盤を持つ同社は、今後どのような戦略をとるのでしょうか。
✔短期的戦略
最優先されるのは「2024年問題」への徹底対応です。強固な財務基盤を活かし、ドライバーの賃金アップや労働環境の改善(例:荷役作業の分離、効率的な配車システムの導入)を他社に先駆けて行い、優良な人材の確保と定着を最優先するでしょう。また、自社の「自動車修理・売買」機能を活かし、車両の稼働率を最大化し、メンテナンスコストを抑制することも重要な戦略です。
✔中長期的戦略
中長期的には、「得意分野の深掘り」と「付加価値の向上」が進むと予想します。
一つは、親会社グループという安定基盤は維持しつつ、これまで培った「住宅資材」「オフィス家具」「食品」といった専門物流のノウハウを武器に、グループ外の新規荷主開拓を強化することです。
もう一つは、倉庫機能の強化です。単なる配送センターとしてではなく、保管・検品・荷造梱包・産廃処理までを一貫して請け負う3PL事業者としての機能を強化し、物流の付加価値を高める戦略が考えられます。
そして、10億円という潤沢な内部留保は、あらゆる戦略的選択肢を可能にします。例えば、同業の小規模な運送会社や、異なる専門分野(例:冷凍・冷蔵)の運送会社を買収(M&A)し、事業エリアの拡大や取り扱い品目の多様化を一気に進める可能性も秘めています。
【まとめ】
ジーエル運輸株式会社は、単なる「ジオリーブグループの物流部門」ではありません。それは、首都圏という日本経済の心臓部で、半世紀にわたり専門性の高い物流を支え続けてきたプロフェッショナル集団です。
自己資本比率81.5%という「鉄壁の財務」は、取引先である荷主にとって、「絶対に止まらない物流」という最大の安心感を提供します。
2024年問題という業界の嵐の中、同社はその圧倒的な財務体力と、親会社との強固な連携を武器に、淘汰される側ではなく「選ばれる側」として、その強固な地位をさらに盤石なものにしていくことが期待されます。
【企業情報】
企業名: ジーエル運輸株式会社
所在地: 神奈川県横浜市都筑区川向町876番地
代表者: 代表取締役 柚木 正
設立: 1975年6月7日
資本金: 21,000,000円
事業内容: 一般貨物自動車運送事業、倉庫業、荷造梱包業、損害保険代理店業、産業廃棄物収集運搬業、建築資材販売業、自動車リース業、自動車修理及び売買、床工事、前各号に関連する一切の事業
株主: ジオリーブグループ株式会社 (グループ会社)
