私たちが日々目にする自動車。その滑らかなボディラインや頑丈な骨格は、巨大な金属の板に数千トンの圧力をかけ、金型の形に瞬時に成形する「プレス機械」という「マザーマシン(母なる機械)」によって生み出されています。このプレス技術こそが、自動車の大量生産と品質を支える心臓部と言えます。
福井県あわら市に本社を置き、この自動車産業に不可欠な大型プレス機械、さらには材料の搬送まで含めた「プレスライン」全体をトータルコーディネートし、世界中の自動車メーカーに供給しているグローバル企業が、株式会社エイチアンドエフです。
1964年に設立され、2017年にカナデビア(旧 日立造船)の完全子会社となり、さらに2025年5月には板金機械のガリバーである株式会社アマダの完全子会社となるなど、大きな変遷を経てきました。今回は、この自動車産業の「縁の下の力持ち」である同社の第61期決算を読み解き、売上高約199億円、純利益約12.8億円(純利益率6.4%)という高収益性と、自己資本比率約60%という鉄壁の財務基盤の秘密に迫ります。
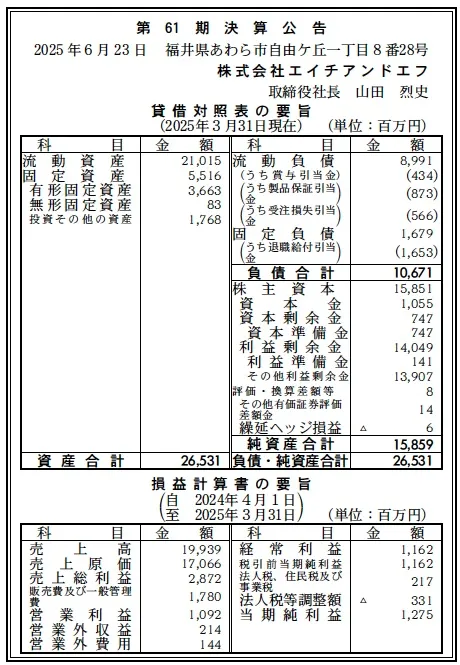
【決算ハイライト(第61期)】
資産合計: 26,531百万円 (約265.3億円)
負債合計: 10,671百万円 (約106.7億円)
純資産合計: 15,859百万円 (約158.6億円)
売上高: 19,939百万円 (約199.4億円)
当期純利益: 1,275百万円 (約12.8億円)
自己資本比率: 約59.8%
利益剰余金: 14,049百万円 (約140.5億円)
【ひとこと】
まず注目すべきは、純資産合計が約158.6億円、自己資本比率が約59.8%という、製造業として極めて強固で盤石な財務基盤です。売上高約199.4億円に対し、営業利益は約10.9億円(営業利益率 約5.5%)、当期純利益は約12.8億円(売上高純利益率 約6.4%)と、受注生産の大型機械メーカーとして非常に高い収益性を達成しています。利益剰余金が資本金(約10.6億円)の13倍以上に達しており、長期にわたる安定した黒字経営の歴史がうかがえます。
【企業概要】
企業名: 株式会社エイチアンドエフ
設立: 1964年8月
株主: 株式会社アマダ (100%出資)
事業内容: プレス機械、各種自動化装置、制御装置の製造・販売及びアフターサービス
【事業構造の徹底解剖】
株式会社エイチアンドエフの事業は、自動車産業を主たる顧客とし、その生産ラインの核となる「プレス機械」および関連装置の開発・製造・販売、そしてアフターサービスまでを一貫して手掛けることに集約されます。
✔プレスラインのトータルコーディネート(中核事業)
同社の最大の強みは、単体のプレス機械を販売するだけでなく、プレス機の前後の工程(材料の投入、プレス機間の搬送、製品の搬出)を担う「各種自動化装置」までを含めた、生産ライン全体の「トータルコーディネート」が可能な点です。
顧客である自動車メーカーは、効率的かつ安全な「プレスライン」を求めており、同社はこのニーズにワンストップで応えることができます。
プレス機械: 自動車のドアやフェンダーといった「外板部品」を製造する「タンデムプレス」や、骨格部品などの小物を高速で連続加工する「トランスファプレス」、材料となる鋼板を切り出す「ブランキングプレス」など、あらゆるニーズに対応した大型機械を製造します。
自動化装置: これらの巨大なプレス機の間で、重い鋼板を高速かつ正確に搬送するロボットシステムや制御装置を開発・供給し、ライン全体の省人化・効率化を実現します。
✔グローバルな事業展開とアフターサービス
自動車産業はグローバルな産業です。同社もその例に漏れず、海外売上高比率が約4割(2023年度実績36.8%)に達するグローバル企業です。
米国、英国、タイ、マレーシア、中国、インド、インドネシア、メキシコ、韓国といった、世界の主要な自動車生産国に子会社やサービス拠点を設置。これは、顧客(自動車メーカー)の海外工場新設・増設時にプレスラインを納入するだけでなく、納入後のきめ細かい「アフターサービス」や保守・トラブルサポートを迅速に提供するための、不可欠な体制です。
✔受託生産サービス
自社工場が持つ、大型の製缶・機械加工・組立技術を活かし、プレス機械以外の産業機械などの「受託生産サービス」も手掛けています。
【財務状況等から見る経営戦略】
第61期の財務諸表からは、この「自動車産業向け大型受注生産」というビジネスモデルの強みと、それを支える強固な経営基盤が読み取れます。
✔外部環境
自動車業界は「100年に一度の大変革期」にあります。電動化(EV化)が進むと、エンジン関連部品は不要になりますが、同社が主戦場とする「車体(ボディ、骨格)」は、EVになっても必ず必要です。
むしろ、EVはバッテリーを搭載するために車体をより軽量化する必要があり、「アルミ材」や「ハイテン(超高張力鋼板)」といった、従来とは異なる加工が難しい材料のプレス技術が求められます。さらに、多品種少量生産のニーズに応えるため、金型が不要な「レーザーブランキング(レーザーカット装置)」も手掛けており、同社にとってはEV化は「新たな需要」を生み出す事業機会となっています。
✔内部環境(高収益・高財務の理由)
売上高純利益率が約6.4%、営業利益率が約5.5%という高い収益性は、同社が手掛ける製品が、一台あたり数億円から数十億円にもなる「超大型・受注生産品」であることに起因します。
これは、汎用品のような価格競争には陥りにくく、顧客(自動車メーカー)の要求仕様に応える高度な「開発・設計力(技術力)」そのものが付加価値となるためです。また、ライン全体の「自動化」までを一貫して請け負えるトータルソリューション力が、高い利益率を支えています。
✔安全性分析(超堅実経営)
財務の安全性は、製造業として「鉄壁」と呼べるレベルです。自己資本比率は約59.8%と極めて高く、経営基盤は非常に安定しています。
総資産約265.3億円に対し、純資産が約158.6億円。この純資産の大部分(約89%)にあたる約140.5億円が「利益剰余金」で構成されています。これは、資本金(約10.6億円)の13倍以上にも達します。
1964年の創業以来、50年以上にわたり、自動車産業の好不況の波(設備投資の波)を乗り越え、安定的に黒字を蓄積してきた経営の証左です。この豊富な内部留保(キャッシュ)が、2019年の熊坂工場(機械加工)の竣工や、2021年の本社第2工場(機械加工)の建て替えといった、継続的な大規模設備投資を、借入に過度に依存せず自己資金で機動的に行うことを可能にしています。
【SWOT分析で見る事業環境】
株式会社エイチアンドエフの現状をSWOT分析で整理します。
強み (Strengths)
・自動車向け大型プレスラインの「トータルコーディネート力」(開発・設計・製造・自動化・サービスの一貫体制)。
・海外売上高比率約4割を誇る、グローバルな顧客基盤とサービスネットワーク。
・自己資本比率約60%、利益剰余金約140億円という鉄壁の財務基盤。
・2025年5月より、板金機械のガリバーであるアマダグループの一員となったことによる、信用力と将来的なシナジーの期待。
弱み (Weaknesses)
・事業が自動車産業のグローバルな設備投資動向にほぼ100%依存しており、景気後退や設備投資抑制の影響を受けやすい。
・受注から売上計上までのリードタイムが非常に長い「受注生産型」ビジネスであるため、受注の波が業績に大きく影響する。
機会 (Opportunities)
・自動車のEV化に伴う、車体の軽量化(アルミ材)や高強度化(ハイテン材)に対応した、新型プレス機・レーザーブランキング装置の需要。
・新興国(インド、東南アジア、メキシコなど)における自動車工場の新設・増設需要。
・世界的な人手不足とコスト削減ニーズに伴う、工場の「自動化(プレスライン化)」ニーズの加速。
・親会社となったアマダとのシナジー(アマダが得意な「板金」とH&Fが得意な「プレス」の技術融合、販売チャネルの相互活用など)。
脅威 (Threats)
・世界的な自動車生産台数の停滞・減少が、設備投資需要を冷え込ませるリスク。
・ドイツや中国など、海外の強力なプレス機械メーカーとのグローバルな受注競争。
・製造原価に直結する、鉄鋼価格の高騰やエネルギーコストの上昇。
【今後の戦略として想像すること】
この分析を踏まえ、同社が「アマダグループ」の一員として新たなスタートを切った今、考えられる戦略は、既存の強みを活かしつつ、新たなシナジーを追求することです。
✔短期的戦略
まずは、2025年5月に親会社となったアマダグループとのシナジー創出に向けた具体的なロードマップの策定が最優先となります。技術、販売網、顧客基盤、そしてサービスネットワークの相互活用を模索します。同時に、足元の旺盛な自動車生産ラインの自動化・EV化対応ニーズを確実に取り込み、高い収益性を維持します。
✔中長期的戦略
中長期的には、アマダグループの「板金加工ソリューション」と、H&Fの「プレス成形ソリューション」の融合が最大のテーマとなるでしょう。
アマダが得意とする「板金(曲げ・抜き)」と、H&Fが得意とする「プレス(成形・絞り・深絞り)」は、金属加工において密接に関連しつつも異なる領域です。両社の技術を組み合わせることで、例えば「レーザーブランキングとプレスをインラインでつないだ、金型レスの多品種少量成形ライン」など、これまでにない革新的な生産システムを共同開発・提供できる可能性があります。
また、H&Fが持つ約140億円という豊富な利益剰余金は、EV向けの新たな車体工法(例:ギガキャストに対抗するような大型プレス技術)への研究開発や、M&Aによる技術獲得のための強力な原資となります。アマダグループのグローバルな販売網も活用し、自動車産業以外の分野への展開も視野に入ってくるでしょう。
【まとめ】
株式会社エイチアンドエフは、単なる福井のプレス機械メーカーではありません。それは、自動車産業という巨大なグローバル市場を相手に、設計開発から自動化ラインの構築、グローバルなアフターサービスまでを一貫して提供する、「プレスライン・トータルソリューション・プロバイダー」です。
第61期決算では、売上高約199億円に対し純利益約12.8億円(純利益率6.4%)という高い収益性と、自己資本比率約60%、利益剰余金約140億円という、50年超の歴史で築き上げた鉄壁の財務基盤が示されました。
EV化という自動車業界の大変革期を「新たな事業機会」として捉え、2025年からはアマダグループという新たな推進力を得ました。これからも、福井の地から、世界の自動車産業の「モノづくり」を支えるマザーマシンを供給し続けることが期待されます。
【企業情報】
企業名: 株式会社エイチアンドエフ
所在地: 福井県あわら市自由ケ丘一丁目8番28号
代表者: 取締役社長 山田 烈史
設立: 1964年8月
資本金: 10億5,500万円
事業内容: プレス機械、各種自動化装置、制御装置の製造・販売及びアフターサービス
株主: 株式会社アマダ (100%出資)
