経済活動が活発化する一方で、その裏側では必ず「債権」と「債務」の関係が生まれます。景気の変動、突発的なパンデミック、あるいは物価の高騰など、様々な要因によって企業の資金繰りが悪化し、金融機関への返済が困難になるケースは後を絶ちません。特に近年は、コロナ禍で実施された「ゼロゼロ融資」の返済が本格化し、多くの中小企業が正念場を迎えています。
こうした状況下で、金融機関が抱える不良債権を適切に処理し、経済全体の目詰まりを解消する「専門家」の役割が、かつてなく重要になっています。それが、法務大臣の許可を得た「サービサー(債権管理回収会社)」です。彼らは、金融機関から債権の管理回収を受託、あるいは買い取ることで、金融システムの健全性を支えています。
今回は、数あるサービサーの中でも、単なる「回収」に留まらず、「企業再生コンサルティング」や「貸金業」まで手掛け、地域経済の発展に貢献することを目指す「のぞみ債権回収株式会社」の第27期決算を読み解き、その驚異的な高収益ビジネスと、独自の財務戦略に迫ります。
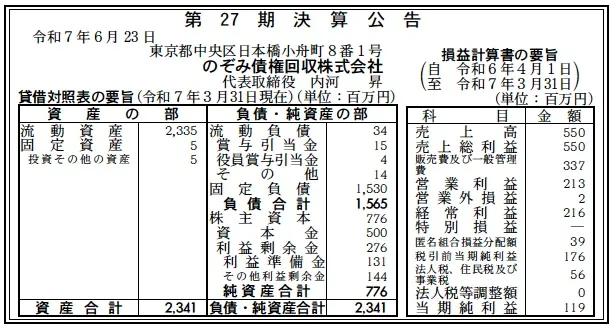
【決算ハイライト(第27期)】
資産合計: 2,341百万円 (約23.4億円)
負債合計: 1,564百万円 (約15.6億円)
純資産合計: 776百万円 (約7.8億円)
売上高: 550百万円 (約5.5億円)
当期純利益: 119百万円 (約1.2億円)
自己資本比率: 約33.1%
利益剰余金: 276百万円 (約2.8億円)
【ひとこと】
驚異的な高収益性です。売上高5.5億円に対し、本業の儲けを示す営業利益は約2.1億円(営業利益率 38.7%)と、極めて高い利益率を誇ります。一方で、BS(貸借対照表)には「固定負債 15.3億円」という巨大な項目があり、これが自己資本比率を約33.1%に押し下げています。しかし、これは同社の「強み」であるファンド運営機能(他人資本の活用)を反映したものであり、その独自のビジネスモデルが鮮明に表れた決算内容です。
【企業概要】
社名: のぞみ債権回収株式会社
設立: 平成11年6月11日
事業内容: 特定金銭債権の管理・回収業務(サービサー業務)、事務代行、企業再生コンサルティング、貸金業務
【事業構造の徹底解剖】
同社は、1999年(平成11年)に設立された、サービサー業界でも長い業歴を持つ専門企業です。法務大臣許可(第19号)に基づき、金融機関が保有する「特定金銭債権」の管理・回収を主業務としていますが、その事業内容は多岐にわたります。
✔特定金銭債権の管理・回収受託業務
同社の安定収益の基盤と推測される事業です。金融機関などから、貸付債権の管理・回収業務を「受託」します。コンプライアンスを最優先し、債務者へのきめ細かいカウンセリングを通じて適切な回収活動を行います。損益計算書の「売上高 550百万円」は、主にこの受託手数料収入であると考えられ、売上原価がゼロであることから、典型的な高付加価値の役務提供ビジネスであることがわかります。
✔特定金銭債権の譲受業務(買取)
金融機関から債権そのものを「買い取る」業務です。金融機関は、不良債権をバランスシートから切り離す(オフバランス化)ことができ、資産の健全化を迅速に進められます。同社にとっては、債権の適正な査定(デューデリジェンス)に基づき安価で買い取り、それを上回る回収を行うことでリターンを得る、ハイリスク・ハイリターンな事業領域です。
✔企業再生に関するコンサルティング業務
同社の大きな特徴が、この「再生」機能です。単に債権を回収して終わりではなく、地域の企業再生ファンドなどと協力し、債務者である企業の再生に向けたコンサルティングを提供します。債権者としての立場から、企業の経営課題に深く関与します。
✔貸金業務(東京都知事 第30679号)
上記コンサルティング業務をさらに強力にサポートするのが、この「貸金業」のライセンスです。企業再生の過程では、一時的な運転資金(つなぎ融資)や、事業再構築のための追加資金(DIPファイナンスなど)が必要となるケースが多々あります。同社は、サービサーでありながら貸金業者でもあることで、再生企業に対して機動的な資金供給を行うことが可能です。
✔適格機関投資家等特例業務(ファンド運営)
同社のBSを理解する上で最も重要な事業です。同社は、投資家から出資を受ける「匿名組合」の営業者(ファンドマネージャー)となっています。これにより、自社の自己資本(約7.8億円)だけでなく、投資家からの資金(ファンド資金)を集め、それを原資として大規模な債権買取や再生投資を行うことが可能になります。
【財務状況等から見る経営戦略】
✔外部環境
金融業界では、長引く低金利環境に加え、コロナ禍のゼロゼロ融資の返済問題、物価高騰、人手不足が、融資先企業の経営を直撃しています。これにより、延滞債権や不良債権が増加する懸念が高まっており、金融機関が自前で処理できない債権を外部の専門家(サービサー)に委ねる動きが活発化しています。特に、単なる回収(取り立て)ではなく、融資先の「再生」を支援できる高度なノウハウを持つサービサーへのニーズが強まっています。
✔内部環境(収益性)
第27期の損益計算書(PL)は、同社の高収益体質を明確に示しています。売上高550百万円に対し、コストの大半を占める販管費は337百万円。これにより、営業利益は213百万円、営業利益率は38.7%という非常に高い水準を達成しています。これは、受託業務というストック型収益が安定的に利益を生み出していることを示唆します。
また、PLの「匿名組合損益分配額 39百万円」という項目が目を引きます。これは、前述のファンド運営事業において、投資家(匿名組合員)に対して利益の分配を行った費用であると強く推測されます。
✔安全性分析(財務戦略)
同社のBSは、その独自のビジネスモデルを最も雄弁に物語っています。
資産合計約23.4億円のうち、実に約99.7%にあたる23.35億円が「流動資産」です。これは、現金預金や、買い取った債権(流動資産として計上される)が資産のほぼ全てを占めていることを意味します。サービサーは巨大な工場設備などを必要としないため、典型的なアセットライト(資産軽量型)な財務構造です。
一方で、負債の部を見ると、流動負債がわずか34百万円であるのに対し、「固定負債」が1,530百万円(約15.3億円)と突出しています。この巨額の固定負債こそが、同社の戦略の核です。これは、銀行からの長期借入金などではなく、「適格機関投資家等特例業務」を通じて投資家から集めた「匿名組合出資金」である可能性が極めて高いと考えられます。
つまり、同社は自己資本7.8億円に加え、他人資本であるファンド資金15.3億円をレバレッジとして活用し、合計23億円規模の資金を動かして債権の買取や再生投資を行っていると分析できます。
このため、自己資本比率は約33.1%と一見低く見えますが、これは財務の脆弱性を示すものではなく、むしろ積極的に他人資本(ファンド資金)を活用してリターンを追求する、アグレッシブな金融戦略の結果と言えるでしょう。
【SWOT分析で見る事業環境】
強み (Strengths)
・営業利益率38.7%という、受託業務を基盤とした極めて高い収益性。
・法務大臣許可(第19号)という参入障壁の高いライセンス。
・匿名組合スキームを活用し、15億円超の投資家資金を運用できる資金調達力・運用力。
・「再生コンサル」と「貸金業」を併せ持ち、債務者の再生にまで踏み込める独自の機能。
・平成11年設立という、業界内でも豊富な業歴とノウハウの蓄積。
弱み (Weaknesses)
・景気サイクル(不良債権の発生量)によって、受託・買取案件数が変動する可能性がある。
・ファンドのパフォーマンスが業績に直結するため、投資判断の的確性が常に問われる。
機会 (Opportunities)
・ゼロゼロ融資の返済本格化に伴う、中小企業の不良債権増加と管理ニーズの拡大。
・金融機関における、再生ノウハウを持つサービサーへのアウトソーシング需要。
・事業承継や再編に伴う、企業再生コンサルティング市場の拡大。
脅威 (Threats)
・サービサー業界内での、優良な債権ポートフォリオの買取競争の激化。
・債権回収業務に対する、コンプライアンス要求のさらなる厳格化。
・景気が過熱し、不良債権が極端に減少することによる市場の縮小。
【今後の戦略として想像すること】
この高収益な基盤と独自の金融機能を背景に、同社は「再生型サービサー」としての地位をさらに確立していくと考えられます。
✔短期的戦略
まずは、高収益な「受託業務」で安定したキャッシュフローを確保し続けます。ゼロゼロ融資問題などで増加する金融機関からの延滞債権管理ニーズを確実に取り込み、経営基盤を盤石なものにします。
✔中長期的戦略
同社の真価は「再生」にあります。潤沢なファンド資金(15.3億円)と、自己資本を原資に、再生可能性のある中小企業の債権を積極的に買い取ることが予想されます。
単に債権を買い叩いて回収するのではなく、「貸金業」のライセンスを活かして必要な追加融資(ファイナンス)を実行し、「企業再生コンサルティング」を通じて経営に深く関与。企業価値を向上させた上で、債権を回収(あるいは株式売却などでイグジット)するという、高度なプライベート・エクイティ(PE)ファンドに近い戦略を強化していくでしょう。
【まとめ】
のぞみ債権回収株式会社は、その社名から受ける「債権回収」というイメージを遥かに超えた、高度な金融プロフェッショナル集団です。営業利益率38.7%という高い収益性を誇る受託業務を基盤としつつ、15億円超のファンド資金をダイナミックに運用。さらに「貸金業」の免許まで駆使して、債務者である企業の「再生」にまで踏み込んでいます。
第27期決算で119百万円の純利益を計上し、その実力を示しました。経済が大きな転換点を迎える中、同社は単なる「処理」ではなく「再生」という「のぞみ」を金融システムに提供する、重要な役割を担っています。これからも、その独自のビジネスモデルを武器に、日本経済の発展に貢献し続けることが期待されます。
【企業情報】
企業名: のぞみ債権回収株式会社
所在地: 東京都中央区日本橋小舟町8番1号 ヒューリック小舟町ビル8階
代表者: 代表取締役 内河 昇
設立: 平成11年6月11日
資本金: 500百万円
事業内容: 特定金銭債権の管理・回収業務の受託、買取り業務、事務代行業務、企業再生に関するコンサルティング業務、貸金業務
