私たちが日常的に利用する路線バスや、旅行で乗車する観光バス。この日本の「移動」インフラを支える車両は、どこでどのように作られているのでしょうか。実は、日本のバス市場の大部分を占める「日野自動車」と「いすゞ自動車」のバスは、両社の合弁事業(Joint Venture)である一つの会社によって、その車体が設計・製造されています。
それが、石川県小松市と栃木県宇都宮市に拠点を置く「ジェイ・バス株式会社」です。同社は、両ブランドのバスボデー製造を一手に担う、まさに日本を代表するバスメーカーです。近年では、従来のディーゼル車に加え、燃料電池バス(FCV)や電気自動車(EV)バスといった、脱炭素社会に対応する次世代モビリティの生産も加速させています。
今回は、日本の公共交通インフラの根幹を担うジェイ・バスの第23期決算を読み解き、その大規模な事業の収益構造と、堅実な財務内容に迫ります。
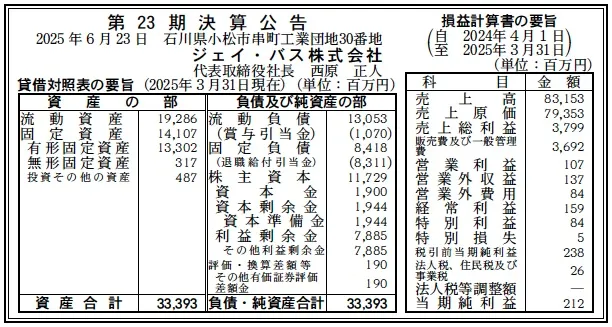
【決算ハイライト(第23期)】
資産合計: 33,393百万円 (約333.9億円)
負債合計: 21,471百万円 (約214.7億円)
純資産合計: 11,922百万円 (約119.2億円)
売上高: 83,153百万円 (約831.5億円)
当期純利益: 212百万円 (約2.1億円)
自己資本比率: 約35.7%
利益剰余金: 7,885百万円 (約78.9億円)
【ひとこと】
売上高831億円超という巨大な事業規模に対し、営業利益は約1.1億円、当期純利益も約2.1億円と、利益率が極めて低い水準にあることが最大の注目点です。一方で、純資産は約119億円、自己資本比率も約35.7%と安定しており、利益剰余金が約79億円積み上がっていることから、堅実な経営基盤が伺えます。コスト管理が経営の最重要課題であることが鮮明な決算内容です。
【企業概要】
社名: ジェイ・バス株式会社
設立: 2002年10月1日
株主: 日野自動車株式会社 (50%), いすゞ自動車株式会社 (50%)
事業内容: 日野・いすゞ向けバスの設計・開発・製造、部品供給
【事業構造の徹底解剖】
同社の事業は、日本の二大トラック・バスメーカーである「日野自動車」と「いすゞ自動車」向けのバスボデー(車体)製造に特化しています。両社の合弁事業として設立され、日野車体工業といすゞバス製造という長い歴史を持つ2社が統合して誕生した、日本のバス製造における中核企業です。
✔2大生産拠点体制
同社は、石川県の「本社・小松工場」と、栃木県の「宇都宮工場」の2大拠点で生産活動を行っています。
本社・小松工場: 主に観光バス(日野セレガ、いすゞガーラ)や、トヨタ自動車向けの燃料電池バス「SORA(ソラ)」、中型バス(日野メルファ、いすゞガーラ・ミオ)、小型路線バス(日野ポンチョ)などを製造しています。
宇都宮工場: 主に大型路線バス(いすゞエルガ、日野ブルーリボン)や、連節バス(いすゞエルガ・デュオ、日野ブルーリボン ハイブリッド)などを製造しています。
✔次世代バスへの対応
環境負荷低減が社会的な急務となる中、同社は次世代モビリティの製造をリードしています。2024年モデルとして、いすゞ「エルガEV」や日野「ブルーリボンZEV」といった大型EV路線バスの製造も手掛けており、日本のバス事業者の脱炭素化を生産面から強力にサポートしています。
✔高品質を支える製造技術
同社の競争力の源泉は、高品質な車体製造技術にあります。特に、大型バスのボデーを丸ごと電着塗装槽に浸す「フルディップ式カチオン電着塗装」は、その象徴です。これにより、降雪地域の融雪剤や沿岸部の塩害による錆の発生を強力に防止し、バスの長寿命化に大きく貢献しています。また、ロボットによる高級焼付け塗装が、美観と耐久性を両立させています。
【財務状況等から見る経営戦略】
✔外部環境
バス業界の外部環境は二極化しています。インバウンド(訪日外国人旅行)の完全回復と国内旅行の活発化により、「観光バス」の需要は堅調に推移しています。
一方で、「路線バス」は地方の人口減少や運転手不足という深刻な構造的問題を抱えています。しかし、同時に世界的な脱炭素化(カーボンニュートラル)の流れが強力な追い風となっています。バス事業者(公営交通、民間バス会社)には、EVバスやFCVバスの導入が強く求められており、補助金の後押しも受けた「次世代車両への更新需要」という大きなビジネスチャンスが生まれています。
✔内部環境(収益性の課題)
同社の収益構造は、第23期の損益計算書(PL)に極めて明確に表れています。売上高83,153百万円に対し、売上原価が79,353百万円と、売上原価率は約95.4%という非常に高い水準です。
これは、鋼材などの原材料費、部品調達費、そして工場を稼働させるためのエネルギーコストの高騰が、製造原価を極めて高く押し上げていることを示唆しています。
結果として、売上総利益(粗利)は3,799百万円しか残りません。そこから販売費及び一般管理費(3,692百万円)を差し引くと、本業の儲けである営業利益はわずか107百万円(営業利益率 約0.13%)となります。
この背景には、同社のビジネスモデルが、株主である日野・いすゞという2社への販売にほぼ限定されていることが強く影響していると推測されます。コストが上昇しても、それを販売価格へ即座に、かつ完全には転嫁しにくい収益構造にあると考えられます。
✔安全性分析
この極めて低い収益性とは対照的に、財務の安全性は高いレベルで維持されています。
資産合計約334億円のうち、有形固定資産が約133億円を占めています。これは、前述のカチオン電着塗装設備やロボット塗装ラインなど、高品質なバスを製造し続けるための大規模な設備投資を反映したものです。
負債合計約215億円に対し、純資産合計は約119億円あり、自己資本比率は約35.7%に達します。これは製造業として安定した財務基盤と言えます。
さらに、利益剰余金が約79億円積み上がっている点は、両株主からの安定した発注のもと、たとえ低利益率であっても、長年にわたり堅実に利益を蓄積してきた経営の証左と言えるでしょう。
【SWOT分析で見る事業環境】
強み (Strengths)
・日野といすゞ、日本のバス市場の大部分を占める2社を株主兼主要取引先とする、極めて安定した事業基盤
・カチオン電着塗装など、高品質・高耐久なバスボデーを製造する高い技術力
・EV、FCV、連節バスなど、多様な次世代バスの製造ノウハウと実績
・自己資本比率35.7%、利益剰余金約79億円という堅実な財務基盤
弱み (Weaknesses)
・売上原価率95%超という極めて高いコスト構造
・営業利益率0.13%という極端な低収益性 ・取引先が株主2社にほぼ限定されるため、コスト増の価格転嫁が困難である(と推測される)点
機会 (Opportunities)
・脱炭素化(GX)推進による、EVバス・FCVバスへの更新需要(補助金等による後押し)
・インバウンド回復と国内旅行の活発化に伴う、観光バスの買い替え需要
・運転手不足対策としての、連節バス(大量輸送)の需要
脅威 (Threats)
・鋼材などの原材料価格、エネルギー価格の継続的な高騰
・製造業における深刻な人手不足と人件費の上昇
・(特に地方における)バス路線の縮小や廃止による、路線バス市場の長期的な縮小
・海外メーカーによる安価なEVバスの日本市場への参入
【今後の戦略として想像すること】
同社の最大の使命は、利益率の多寡に関わらず「日本のバスインフラを支える車両を安定供給し続けること」にあると考えられます。その責務を果たす上で、利益を確保し、持続的な経営を可能にするための戦略が求められます。
✔短期的戦略
最大の課題である「原価率の改善」が急務です。生産ラインの自動化・省人化のさらなる推進、サプライチェーンの見直しによる部品調達コストの削減、工場のエネルギー効率の改善など、全社的なコストダウン活動の徹底が不可欠です。同時に、株主である日野・いすゞに対し、原材料高騰分を適切に販売価格へ転嫁するための交渉を継続的に行うことが、収益性を確保する上で最も重要なアクションとなります。
✔中長期的戦略
「次世代バス」への生産シフトをさらに加速させることが、収益改善の鍵となります。EVバスやFCVバスは、従来のディーゼルバスよりも車両単価が高く、利益率の改善に寄与する可能性があります。これら高付加価値車両の生産比率を高め、工場の稼働を最適化することで、全体の収益性を引き上げることが期待されます。また、既存事業である「特装・リニューアル」部門の強化も考えられます。バス事業者が保有する既存車両の改装・改修サービスは、新車製造とは異なる収益源となる可能性があります。
【まとめ】
ジェイ・バス株式会社は、日野・いすゞという日本の2大メーカーのバス製造を一手に担う、日本の公共交通インフラにとってまさに不可欠な企業です。
第23期決算では、売上高831億円という規模を維持する一方、営業利益は約1.1億円と、原材料高騰などの凄まじいコスト圧力を示す結果となりました。しかし、自己資本比率35.7%という安定した財務基盤は、インフラ企業としての社会的責務を果たし続ける同社の底力を示しています。今後は、EV・FCVバスへのシフトという大きな追い風を捉え、この低収益構造をいかに改善し、持続可能なものづくりを実現していくかが最大の経営課題となります。
【企業情報】
企業名: ジェイ・バス株式会社
所在地: 石川県小松市串町工業団地30番地
代表者: 代表取締役社長 西原 正人
設立: 2002年10月1日
資本金: 1,900百万円
事業内容: 日野・いすゞ向けバスの製造、部品供給、およびバスボデーの設計・開発
株主: 日野自動車株式会社 (50%), いすゞ自動車株式会社 (50%)
