私たちが街中で見かけるトヨタの人気車種、「ヤリス」「シエンタ」「カローラ」。これらの車が安全かつ快適に走行できるのは、目に見えない骨格部分、特に車体の床面を構成する「アンダーボデー部品」が、高い精度と強度で作られているからです。数多くの部品が組み合わさって構成される自動車の中でも、アンダーボデーは乗員の安全確保や走行安定性に直結する、まさに「土台」となる重要なパーツです。
この重要なアンダーボデー部品の生産を専門に手掛け、トヨタ自動車東日本株式会社(以下、TMEJ)の車両生産を支えているのが、宮城県黒川郡大衡村に本社・工場を構える株式会社C&Dです。TMEJの主要な生産拠点である宮城大衡工場のすぐ隣に位置し、TMEJグループの一員として、ヤリス、シエンタ、カローラといった量産車の基幹部品を供給しています。
今回は、東北の自動車産業クラスターの中核を担う、この車体部品メーカー、株式会社C&Dの第59期決算を読み解き、トヨタグループサプライヤーとしてのビジネスモデルと、自動車業界の変革期における経営戦略をみていきます。
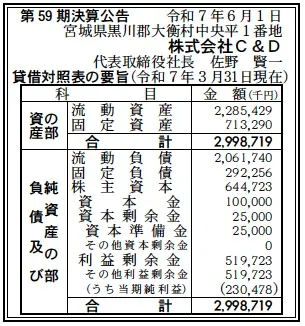
【決算ハイライト(59期)】
資産合計: 2,999百万円 (約30.0億円)
負債合計: 2,354百万円 (約23.5億円)
純資産合計: 645百万円 (約6.4億円)
当期純利益: 230百万円 (約2.3億円)
自己資本比率: 約21.5%
利益剰余金: 520百万円 (約5.2億円)
【ひとこと】
まず注目すべきは、当期純利益230百万円(約2.3億円)を確保している点です。親会社であるTMEJの生産動向に業績が連動しやすい中、堅調な利益を上げています。一方で、自己資本比率は約21.5%とやや低い水準にあります。これは、サプライヤーとして運転資金を効率的に回している側面もありますが、財務の安定性という観点からは今後の改善が望まれます。
【企業概要】
社名: 株式会社C&D
設立: 2009年
事業内容: 自動車用アンダーボデー部品の製造、およびトヨタ自動車東日本株式会社への供給。
【事業構造の徹底解剖】
株式会社C&Dの事業は、その設立経緯からも明らかなように、TMEJの車両生産に特化した「自動車車体部品(アンダーボデー)の製造」に集約されます。
✔主力事業:アンダーボデー部品製造
同社のウェブサイトには、「自動車のフロア(床面)にあたるアンダーボデー部品を生産」と明記されています。これは、車両の骨格を形成する非常に重要な部品群であり、多数のプレス部品や溶接部品で構成されます。 同社は、2009年に神奈川県にあった大昌工業株式会社と株式会社シーエスアイが合併し、TMEJ(当時はセントラル自動車)の宮城移転に伴って設立された経緯を持ちます。設立当初から、TMEJ宮城大衡工場で生産される車種向けのアンダーボデー部品供給を使命としてきました。
✔TMEJとの一体運営
同社は「トヨタ自動車東日本グループの会社」と明記されており、その事業運営は親会社であるTMEJと極めて密接です。主な納入先もTMEJのみであり、生産計画、品質基準、コスト管理など、あらゆる面でTMEJのサプライチェーンに完全に組み込まれたビジネスモデルと言えます。 沿革を見ると、ヤリス(旧ヴィッツ)、カローラ、シエンタ、ヤリスクロス、ジャパンタクシーといった、TMEJ宮城大衡工場で生産されてきた(または現在生産されている)主要車種の部品供給を担ってきた歴史がわかります。まさに、TMEJの車両生産における「縁の下の力持ち」として、不可欠な役割を果たしています。
【財務状況等から見る経営戦略】
✔外部環境
自動車業界は、CASE(コネクテッド、自動運転、シェアリング、電動化)と呼ばれる100年に一度の大変革期にあります。特にEV(電気自動車)シフトは、部品点数の削減やサプライヤー構造の変化をもたらす可能性があります。 また、近年の半導体不足による生産調整、ウクライナ情勢や円安を背景とした原材料価格(特に鋼材)の高騰、そして人手不足と労務費の上昇は、自動車部品サプライヤーの経営を圧迫する大きな要因となっています。
✔内部環境
このような厳しい外部環境の中で、同社が第59期に2.3億円の純利益を確保できたのは、TMEJグループの一員としての「安定した受注」と、トヨタ生産方式(TPS)に基づく徹底した「原価低減活動」の成果であると考えられます。 親会社であるTMEJの生産台数が確保されれば、それに連動して同社の売上・利益も安定します。また、TPSに基づく継続的な改善活動により、原材料価格高騰などのコストアップ要因を吸収する努力が続けられていると推測されます。
✔安全性分析
一方で、貸借対照表(BS)は、同社の財務上の課題も示唆しています。 自己資本比率が21.5%と低い水準にあることは、財務の安定性という観点からは懸念材料です。総資産約30.0億円のうち、負債が約23.5億円を占めており、借入金等への依存度が比較的高い経営状態にあると言えます。 ただし、これは必ずしもネガティブな側面だけではありません。自動車サプライヤーは、親メーカーからの受注に応じて部材を仕入れ、製品を納入し、その後に入金があるというサイクル(特にトヨタの場合は「かんばん方式」によるジャストインタイム生産)で事業を運営します。この過程で発生する売掛金や棚卸資産(在庫)といった運転資金を、借入金などで効率的に賄っている結果とも考えられます。親会社がTMEJという極めて信用力の高い企業であるため、金融機関からの資金調達は比較的容易であり、資金繰りリスクは低いと判断できます。 実際、短期的な支払い能力を示す流動比率(流動資産 ÷ 流動負債)は約111%(22.9億円 ÷ 20.6億円)と100%を超えており、当面の資金繰りに大きな問題はないと考えられます。 また、設立(2009年)からの期間を考えると、利益剰余金が約5.2億円まで積み上がっている点は、着実に利益を蓄積してきた経営努力の表れと言えるでしょう。
【SWOT分析で見る事業環境】
強み (Strengths)
・トヨタ自動車東日本グループの一員としての、極めて安定した受注基盤。
・アンダーボデー部品という、車両の基幹部品に関する専門的な生産技術とノウハウ。
・トヨタ生産方式(TPS)に基づく、高い生産効率と品質管理体制。
・TMEJ宮城大衡工場に隣接する立地による、ジャストインタイム納入への対応力。
弱み (Weaknesses)
・特定の親会社(TMEJ)への完全な依存体質。親会社の生産計画の変動が直接業績に影響するリスク。
・自己資本比率が21.5%と低く、財務的な脆弱性を抱えている点。
・親会社からの厳しいコスト低減要求。
・アンダーボデー部品に特化しており、事業の多角化が進んでいない点。
機会 (Opportunities)
・TMEJが今後、宮城大衡工場で新型車(特にグローバル戦略車やEV)の生産を開始することによる、新たな部品受注のチャンス。
・EV化に伴う、新たなアンダーボデー構造(バッテリー搭載スペースなど)に対応した部品生産技術の開発・獲得。
・東北地方における自動車産業クラスターのさらなる発展と、それに伴う地域内での連携強化。
脅威 (Threats)
・半導体不足やサプライチェーンの混乱による、TMEJの生産調整・減産リスク。
・鋼材をはじめとする原材料価格のさらなる高騰と、コストへの転嫁の難しさ。
・自動車業界全体のEVシフト加速による、エンジン車向け部品(アンダーボデー構造も変化する可能性)の需要減少リスク。
・国内の人手不足、特に製造現場における労働力確保の困難化と労務費の上昇。
【今後の戦略として想像すること】
TMEJグループの部品メーカーという立ち位置を踏まえ、以下の戦略が想像されます。
✔短期的戦略
最優先課題は、親会社であるTMEJの生産計画に、品質・コスト・納期のすべてにおいて完璧に対応し続けることです。TPSに基づく改善活動をさらに徹底し、原材料価格高騰などのコストアップ要因を吸収しながら、利益を確保することが求められます。当面の目標は、利益を継続的に計上し、内部留保を積み増すことで、自己資本比率を改善し、財務基盤を強化することでしょう。
✔中長期的戦略
中長期的には、TMEJの事業戦略、特に「電動化」への対応が最大のテーマとなります。 TMEJがEV生産を本格化させる場合、同社もバッテリー搭載を前提とした新しいアンダーボデー部品の生産に対応する必要があります。これには、新たな設備投資や技術開発が不可欠となり、親会社との緊密な連携のもとで、戦略的な投資判断が求められます。 自己資本比率の低さを考慮すると、大規模な投資は親会社の支援や金融機関との協調が必要となる可能性がありますが、約5.2億円の利益剰余金はその際の自己資金として一定の役割を果たすでしょう。TMEJグループ内での役割を維持・拡大していくためには、この電動化の波に乗り遅れないことが絶対条件となります。
【まとめ】
株式会社C&Dは、トヨタ自動車東日本グループの一翼を担い、ヤリス、シエンタ、カローラといった人気車種の「土台」となるアンダーボデー部品を専門に生産する、東北の自動車産業に不可欠な企業です。
第59期決算では、厳しい事業環境の中でも2.3億円の純利益を確保し、そのサプライヤーとしての役割を果たしました。一方で、自己資本比率21.5%という財務上の課題も抱えています。
今後は、親会社TMEJとの強固な連携を基盤に、トヨタ生産方式による効率化を追求し、財務体質の改善を図りつつ、自動車業界の変革、特に「電動化」の波にいかに対応していくかが、持続的な成長への鍵となるでしょう。
【企業情報】
企業名: 株式会社C&D
所在地: 宮城県黒川郡大衡村中央平1
代表者: 佐野 賢一
設立: 2009年4月1日
資本金: 100百万円
事業内容: 自動車車体部品(アンダーボデー部品)の生産
