金融機関が抱える不良債権。それは、経済活動の停滞や金融システムの不安要因となり得ます。この不良債権を専門的に買い取り、または管理回収を代行することで、金融機関の財務健全化を助け、経済の血液循環を円滑にする役割を担うのが「サービサー」と呼ばれる企業群です。
今回は、消費者金融大手のアコム株式会社を親会社に持ち、三菱UFJフィナンシャル・グループ(MUFG)の一員でもある、アイ・アール債権回収株式会社の決算を読み解きます。金融システムの安定化という重要な役割を担う同社の、驚異的な財務健全性と高い収益性の秘密に迫ります。
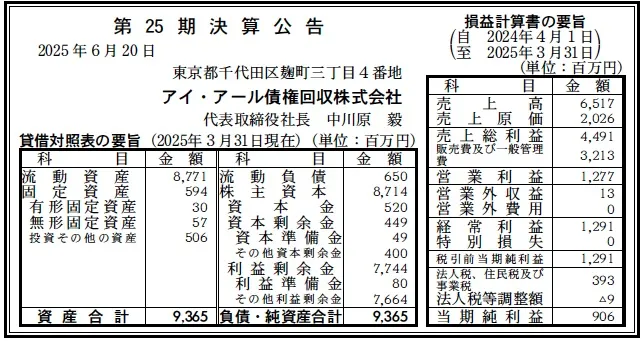
【決算ハイライト(第25期)】
資産合計: 9,365百万円 (約93.6億円)
負債合計: 650百万円 (約6.5億円)
純資産合計: 8,714百万円 (約87.1億円)
売上高: 6,517百万円 (約65.2億円)
当期純利益: 906百万円 (約9.1億円)
自己資本比率: 約93.1%
利益剰余金: 7,744百万円 (約77.4億円)
【ひとこと】
まず注目すべきは、自己資本比率が93.1%という鉄壁の財務基盤です。負債が極めて少なく、盤石な経営状態が伺えます。さらに、売上高約65.2億円に対して当期純利益約9.1億円(純利益率約13.9%)を計上しており、専門性の高い事業で確かな収益を上げる力強さを示しています。
【企業概要】
社名: アイ・アール債権回収株式会社
設立: 2000年6月27日
株主: アコム株式会社(100%出資)
事業内容: 債権管理回収事業(サービサー)
【事業構造の徹底解剖】
同社の事業は、1999年に施行された「債権管理回収業に関する特別措置法(サービサー法)」に基づき、法務大臣の許可を得て行う「債権管理回収事業」に集約されます。
✔債権買取サービス
これが同社の事業の中核です。銀行、クレジットカード会社、貸金業者、リース会社といった金融機関などから、「特定金銭債権」を買い取ります。特定金銭債権とは、金融機関の貸付債権やリース債権、焦げ付いたクレジットカード債権など、回収が困難になった(またはその恐れがある)債権を指します。
金融機関はこれらの債権をサービサーに売却することで、バランスシートから不良債権を切り離し(オフバランス化)、財務の健全性(自己資本比率など)を改善できます。また、手間のかかる回収業務から解放され、管理コストを削減できるメリットもあります。
同社は、法人債権、住宅ローン、無担保のリテール債権(貸金、クレジット等)まで、有担保・無担保を問わず幅広く買い取り、その後は同社が債権者として管理回収を行います。
✔債権回収受託業務
金融機関から債権を買い取るのではなく、委託を受けて回収業務を代行するサービスも展開しています。これにより、顧客は債権を保有したまま、専門的な回収ノウハウを活用できます。
✔アコム(MUFG)グループとしての強み
同社はアコム株式会社の100%子会社であり、アコムは三菱UFJフィナンシャル・グループ(MUFG)の連結子会社です。このため、同社はMUFGグループの一員としての強固な信用力と、消費者金融で培われた高度なコンプライアンス体制を有しています。
Webサイトでは「カウンセリングを通じてお客さまの再生を目指した管理回収」を謳っており、単なる取り立てではなく、債務者の状況に応じた返済相談を行うノウハウが、親会社であるアコムの個人向け金融事業と通底していることが伺えます。
【財務状況等から見る経営戦略】
✔外部環境
サービサー業界は、法務大臣の許可が必要な参入障壁の高いビジネスです。市場環境は景気動向に左右されます。景気が悪化すれば金融機関が売却する不良債権は増加(仕入れ機会の増加)し、景気が好調なら減少(仕入れ機会の減少)する傾向があります。一方で、金融機関の経営効率化やコスト削減のニーズは恒常的に存在するため、債権のアウトソーシング市場は安定しています。
✔内部環境
損益計算書を見ると、売上高6,517百万円に対し、売上原価は2,026百万円に留まり、売上総利益(粗利)は4,491百万円、粗利率は約69%に達します。これは、買い取った債権の簿価(売上原価)に対し、非常に効率的な回収(売上高)が実現できていることを示しています。
販管費(3,213百万円)は、回収活動にかかる人件費やシステム費、コンプライアンス体制の維持費用などと推測されます。これを差し引いても、営業利益は1,277百万円、営業利益率は約19.6%と極めて高い水準です。専門的なノウハウに基づき、高い利益率を確保できるビジネスモデルを確立しています。
✔安全性分析
同社の財務は、特筆すべきレベルで健全です。自己資本比率は93.1%。総資産約93.6億円のほとんどが純資産(約87.1億円)で賄われています。負債合計はわずか6.5億円であり、実質的に無借金経営です。
流動資産が約87.7億円と資産の大半を占めており、この多くが買い取った「管理回収対象債権」と推測されます。驚くべきは、これらの債権を借入金に頼らず、ほぼ全て自己資本(積み上げてきた利益剰余金約77.4億円を含む)で取得している点です。これは、レバレッジをかけてリスクを取るのではなく、極めて堅実かつ安定的な経営方針を貫いていることを示しています。
【SWOT分析で見る事業環境】
強み (Strengths)
・アコム(MUFG)グループとしての強固な信用力とコンプライアンス体制
・自己資本比率93.1%という鉄壁の財務基盤
・営業利益率19.6%、純利益率13.9%という高い収益性
・法人からリテールまで幅広く取り扱う債権管理ノウハウ
・カウンセリングを通じた債務者の再生を目指す回収方針
弱み (Weaknesses)
・事業が債権管理回収に特化しており、景気や金融機関の動向に依存する構造
・アコムグループ(消費者金融系)であることへの先入観(ただし金融機関取引ではMUFGの看板が強みとなる)
機会 (Opportunities)
・金融機関の経営効率化ニーズに伴う、債権売却(アウトソーシング)の継続的な需要
・景気変動局面での不良債権増加による、債権の仕入れ機会の拡大
・法改正などによる、サービサーが取り扱える債権範囲の拡大
脅威 (Threats)
・景気好調の長期化による、金融機関が売却する不良債権の減少
・サービサー間の債権買取価格の競争激化 ・債権回収に関する法規制の強化や、世論の変化
【今後の戦略として想像すること】
圧倒的な財務基盤と専門性を武器に、安定した成長路線を継続することが予想されます。
✔短期的戦略
コンプライアンスを最優先事項としつつ、親会社のアコムとも連携した高度な回収ノウハウや与信管理技術を磨き、回収率の最大化を追求するでしょう。また、鉄壁の財務基盤を背景に、金融機関からの信用を武器に、安定した債権の仕入れ(買取)ルートを維持・拡大していくと考えられます。
✔中長期的戦略
積み上がった巨額の利益剰余金(約77.4億円)は、今後の大きな武器となります。景気後退局面などで金融機関から大規模な債権ポートフォリオ(バルク債権)が市場に出た際、他社が躊躇するような大型案件でも、自己資金で機動的に取得する体力があります。また、アコムグループ内での再編や、同業他社のM&Aによる規模拡大の原資としても活用可能です。
【まとめ】
アイ・アール債権回収株式会社は、単なる債権回収会社ではありません。それは、アコム株式会社、ひいてはMUFGグループの一員として、日本の金融システムの一翼を担う「金融インフラ企業」です。
自己資本比率93.1%という異次元の財務健全性を土台に、専門的なノウハウで営業利益率20%近い高収益を上げる。この「安定」と「収益」の両立は、同社がレバレッジに頼らず、コンプライアンスを遵守しながら堅実に利益を積み上げてきた証左です。これからも、その専門性と信用力を武器に、金融機関の再生と経済の円滑な循環を支え続けることが期待されます。
【企業情報】
企業名: アイ・アール債権回収株式会社
所在地: 東京都千代田区麹町三丁目4番地
代表者: 代表取締役社長 中川原 毅
設立: 2000年6月27日
資本金: 520,000,000円
事業内容: 債権管理回収事業(法務大臣許可番号 第51号)
株主: アコム株式会社(100%出資)
