私たちの身の回りにある自動車部品、家電製品、建材、塗料、接着剤。その多くに「プラスチック」が使われています。中でも「熱硬化性樹脂」と呼ばれる種類のプラスチックは、熱に強く、寸法安定性や電気絶縁性に優れることから、過酷な環境下で高い信頼性が求められる部品に不可欠な素材です。
今回分析するのは、1935年創業、神奈川県横浜市に本社を置くフドー株式会社です。同社は、フェノール樹脂をはじめとする熱硬化性樹脂成形材料のパイオニアとして日本のプラスチック産業の黎明期から貢献し、現在は三菱ガス化学(MGC)グループの中核企業として、その事業領域を大きく広げています。
単なる材料メーカーに留まらず、特殊なキシレン樹脂、自動車部品などに使われる大型プラスチック成形品、さらには軽量・高強度で注目される炭素繊維強化プラスチック(CFRP)の成形加工まで手掛ける同社。第128期(2025年3月期)決算では、堅実な黒字を確保しました。老舗でありながら進化を続けるプラスチックの総合メーカー、フドーの現在地と未来を探ります。
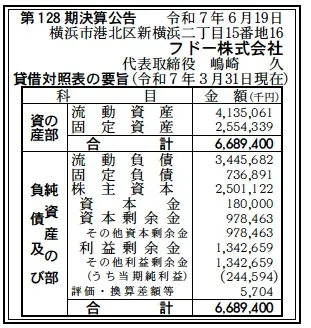
【決算ハイライト(第128期)】
資産合計: 6,689百万円 (約 66.9億円)
負債合計: 4,183百万円 (約 41.8億円)
純資産合計: 2,507百万円 (約 25.1億円)
当期純利益: 245百万円 (約 2.4億円)
自己資本比率: 約 37.5%
利益剰余金: 1,343百万円 (約 13.4億円)
【ひとこと】
まず注目すべきは、売上高約86.8億円に対し、当期純利益約2.4億円を確保し、堅実な黒字経営を維持している点です。利益剰余金も約13.4億円のプラスであり、過去からの利益蓄積があります。自己資本比率は約37.5%と製造業としては標準的な水準かやや低めですが、親会社である三菱ガス化学の100%子会社という安定した経営基盤を考慮すれば、財務の安定性に大きな懸念はないと言えるでしょう。
【企業概要】
社名: フドー株式会社
設立: 1935年2月3日
株主: 三菱ガス化学株式会社 (100%子会社)
事業内容: 熱硬化性樹脂成形材料、キシレン樹脂、大型熱可塑性樹脂成形品、炭素繊維強化プラスチック(CFRP)製品、熱可塑性樹脂コンパウンディング、各種プラスチック材料・成形関連機器販売など。
【事業構造の徹底解剖】
フドー株式会社は、単一の製品分野に特化するのではなく、「プラスチック」を軸に、素材(マテリアル)から成形加工、さらには関連機器の販売まで、多岐にわたる事業ポートフォリオを構築しています。これにより、特定の市場変動リスクを分散し、顧客の多様なニーズにワンストップで応える体制を築いています。
✔成形材料事業(熱硬化性樹脂)
同社の祖業であり、現在も中核をなす事業です。特にフェノール樹脂成形材料は1937年から製造しており、長い歴史と高い技術力を誇ります。熱硬化性樹脂は、一度熱を加えて硬化させると再び熱を加えても軟化しない性質を持ち、耐熱性、電気絶縁性、寸法安定性、機械的強度に優れています。 同社は、フェノール樹脂に加え、不飽和ポリエステル樹脂、ジアリルフタレート樹脂といった多様な熱硬化性樹脂を取り扱い、自動車のエンジン周辺部品、電気・電子部品(スイッチ、コネクタ、ブレーカー)、住宅設備機器など、高い信頼性が求められる分野に供給しています。
✔キシレン樹脂事業
2002年に親会社である三菱ガス化学から営業権を譲り受けた事業です。三菱ガス化学が開発した「ニカノール®」という特殊なキシレン樹脂(芳香族オリゴマー)を製造・販売しています。 この樹脂は、他の様々な樹脂(エポキシ樹脂、フェノール樹脂、不飽和ポリエステル樹脂など)との相溶性に優れ、添加することで塗料や接着剤、複合材料の粘度を下げたり、耐熱性や耐薬品性といった性能を向上させたりする改質剤として、幅広い産業分野で使用されています。
✔成形品事業(大型熱可塑性樹脂)
熱を加えると軟化し、冷やすと固まる性質を持つ「熱可塑性樹脂」を用いた成形加工事業です。特に同社の強みは、「低発泡サンドイッチ成形法(CO-injection)」やガスアシスト成形といった特殊な技術を用いた「大型成形品」にあります。 これにより、自動車のバンパーやインパネ、物流パレット、家電製品の筐体など、軽くて丈夫な大型部品を効率的に製造することが可能です。塗装や組立といった二次加工まで含めた完成品レベルでの供給も行っています。
✔CF事業(炭素繊維強化プラスチック)
鉄よりも軽く、はるかに強い「炭素繊維」を樹脂(主にフェノール樹脂など)で固めた複合材料(CFRP)の成形加工事業です。同社は30年以上の実績を持ち、オートクレーブ成形(高温高圧で硬化させる方法)などの高度な技術を駆使し、軽量化が求められる航空宇宙分野、自動車分野(特にEV)、ロボットアーム、医療機器(X線透過性が高い)などの先端分野向けに、高品位なCFRP製品を供給しています。
✔プラスチックス成形関連事業
材料メーカー・加工メーカーとしての知見を活かし、顧客のプラスチック成形をトータルでサポートする事業です。最適な「材料(Material)」の選定だけでなく、効率的な生産に必要な「成形機(Machines)」や「金型(Molds)」の販売、さらには成形シミュレーションなどの「解析(Method)」まで、「4M」の視点からソリューションを提供します。
✔コンパウンド事業
高性能ポリアミド樹脂(MXナイロン)とガラス繊維などを混ぜ合わせ、強度や耐熱性を高めた樹脂コンパウンド(三菱ガス化学の「レニー®」など)の受託生産を行っています。顧客の要求に応じた特殊な配合や、着色ペレットの生産も可能です。
【財務状況等から見る経営戦略】
✔外部環境
同社が関わるプラスチック業界は、自動車のEV化に伴う軽量化ニーズ(CFRP、大型樹脂成形品の需要増)、電子部品の高性能化(高機能成形材料の需要増)、そして世界的な環境規制強化(リサイクル性向上、バイオプラスチックへの関心)といった大きなトレンドの中にあります。 一方で、原油価格に連動するナフサ価格の変動は、プラスチック原料コストに直結し、収益性を圧迫する要因となります。また、国内外の化学メーカーや成形加工メーカーとの競争も常に激しい状況です。
✔内部環境(収益性)
第128期の売上高は約86.8億円(※収益認識基準適用後)、当期純利益は約2.4億円です。純利益率は約2.8%となり、化学・素材メーカーとしては、特別に高い水準ではありませんが、堅実に利益を確保しています。 これは、祖業である熱硬化性樹脂成形材料という安定基盤を持ちつつ、キシレン樹脂、大型成形品、CFRPといった比較的高付加価値な分野へ事業を多角化することで、特定の市場変動リスクを吸収し、安定した収益構造を構築している結果と考えられます。特にCFRPのような成長分野への注力が、今後の収益性向上に寄与することが期待されます。
✔安全性分析
自己資本比率は約37.5%であり、製造業としては標準的な範囲内かやや低めです。総資産約66.9億円に対し、負債合計は約41.8億円。内訳を見ると、流動負債が約34.5億円と大きく、買掛金や短期借入金などが中心と推測されます。 しかし、同社は三菱ガス化学(MGC)の100%子会社であり、MGCグループ全体の強固な信用力と財務基盤の後ろ盾があります。そのため、単体の自己資本比率の数字以上に、実質的な財務安定性は高いと評価できます。グループ内での資金調達や金融支援を受けやすい立場にあると考えられます。
利益剰余金が約13.4億円とプラスであることは重要です。これは、過去の経営において利益を蓄積できてきた証であり、将来の投資や不測の事態に対する一定のバッファーがあることを示しています。 固定資産は約25.5億円あり、有形固定資産(工場、設備など)が中心です。富士宮、平塚、蒲郡、東海(可児・小牧)と複数の生産拠点を持ち、それぞれの拠点で専門性の高い生産(熱硬化性材料、大型成形、コンパウンド、CFRP加工など)を行っており、継続的な設備投資によってこれらの事業が支えられていることが窺えます。
【SWOT分析で見る事業環境】
強み (Strengths)
・三菱ガス化学(MGC)グループの一員としての高い信用力、安定した経営基盤、グループ内シナジー(例:キシレン樹脂、MXナイロン)。
・1935年創業、熱硬化性樹脂のパイオニアとしての長い歴史と技術的蓄積。
・成形材料、特殊樹脂、大型成形、CFRP、関連機器販売まで網羅する、プラスチックに関する幅広い事業ポートフォリオとワンストップ提案力。
・CFRPや大型成形など、特定の技術・設備を要するニッチ分野での競争優位性。
・複数の生産拠点(静岡、神奈川、愛知、岐阜)によるBCP(事業継続計画)上のリスク分散。
弱み (Weaknesses)
・単体での自己資本比率(約37.5%)がやや低い。
・利益率(純利益率約2.8%)が現状ではそれほど高くない。
・特定の親会社(MGC)や主要顧客(自動車業界など)への依存度が高い可能性がある。
機会 (Opportunities)
・自動車の軽量化ニーズ(EV化等)に伴う、CFRPや大型樹脂成形品の需要拡大。
・半導体製造装置やロボットなど、産業機械分野での高機能樹脂(耐熱性、寸法安定性)の採用増加。
・環境規制強化に対応した、リサイクル性の高い材料やバイオ由来材料の開発・提案。
・MGCグループのグローバルネットワークを活用した海外展開の可能性。
脅威 (Threats)
・原油価格変動に伴う原材料コスト(ナフサ由来原料)の高騰・不安定化。
・国内外の競合メーカー(大手化学メーカー、専業成形メーカー)との技術・価格競争の激化。
・主要顧客である自動車業界の生産変動リスク。
・プラスチックに対する世界的な環境規制の強化(リサイクル義務化、使用量削減など)。
【今後の戦略として想像すること】
三菱ガス化学グループの中核企業として、フドーはその技術力と多角的な事業ポートフォリオを活かし、時代の変化に対応した成長戦略を描いていくと考えられます。
✔短期的戦略
まずは、原材料コストの上昇分を適切に価格転嫁し、収益性を改善・安定させることが重要です。同時に、MGCグループ内での連携を強化し、原料調達の最適化や生産効率の向上を図るでしょう。 既存顧客との関係を深化させるとともに、特に需要が堅調と見られるCFRPや大型成形品の分野で、新規案件の獲得を目指します。
✔中長期的戦略
中長期的には、「高付加価値化」と「サステナビリティ」がキーワードとなります。
成長分野への注力: 軽量化ニーズに応えるCFRP事業は、最大の成長ドライバーと位置づけ、研究開発投資(新素材、新工法)や設備投資(オートクレーブ増強など)を継続的に行うでしょう。自動車分野だけでなく、航空宇宙、ドローン、医療機器など、新たな用途開拓も積極的に進めると考えられます。大型成形品事業においても、より複雑な形状や高機能な材料(例:エンジニアリングプラスチック)への対応力を高めていくと予想されます。
MGCグループシナジーの最大化: 親会社である三菱ガス化学が持つ先端素材(例:高機能ポリアミド、ポリカーボネートなど)と、フドーの成形加工技術を組み合わせることで、グループ全体としてより高度なソリューションを提供できる体制を強化します。キシレン樹脂事業においても、MGCの研究開発力と連携し、新たな用途や高機能グレードの開発を進めるでしょう。
環境対応への貢献: リサイクル性の高い熱可塑性樹脂を用いた製品開発や、植物由来のバイオマスプラスチックの活用、生産工程での省エネルギー化などを推進し、顧客の環境目標達成に貢献する提案を強化していくと考えられます。これは、企業の社会的責任を果たすと同時に、新たなビジネスチャンスにも繋がります。
【まとめ】
フドー株式会社は、1935年の創業以来、熱硬化性樹脂のパイオニアとして歩み始め、現在は三菱ガス化学グループの中核企業として、成形材料から特殊樹脂、大型成形品、最先端のCFRPまで、プラスチックに関する幅広いソリューションを提供するユニークな企業へと進化を遂げました。
第128期決算では、売上高約86.8億円、当期純利益約2.4億円を計上し、堅実な経営状況を示しました。自己資本比率は約37.5%と標準的ながら、MGCグループの一員としての安定性と、約13.4億円の利益剰余金は、将来への投資余力を示しています。
自動車の軽量化や電子機器の高性能化、そして環境対応といった時代の要請に応え、同社の持つ多様なプラスチック技術、特にCFRPや大型成形技術への期待は高まっています。これからも「Innovation of the FUDOW」を掲げ、人と環境の調和を目指し、プラスチックの可能性を追求し続けていくことが期待されます。
【企業情報】
企業名: フドー株式会社
所在地: 横浜市港北区新横浜2丁目15番地16
代表者: 代表取締役 岡崎 久
設立: 1935年2月3日
資本金: 180,000千円 (1億8千万円)
事業内容: 熱硬化性樹脂成形材料の製造・販売、および研究開発。キシレン樹脂の製造・販売、および研究開発。大型熱可塑性樹脂射出成形機による成形加工・販売。炭素繊維強化プラスチック製品の成形加工・販売。熱可塑性樹脂のコンパウンディング。各種プラスチック材料の販売、成形加工機とその他周辺機器販売、ISO金型販売。
株主: 三菱ガス化学株式会社 (100%子会社)
