妊婦健診でお腹の赤ちゃんの様子を見たり、心臓の動きをリアルタイムで観察したり。現代の医療に欠かせない超音波(エコー)診断装置は、人体に優しく、安全な検査を可能にする優れた技術です。この分野は、巨大な医療機器メーカーが競い合う市場ですが、その技術革新の裏側には、特定の技術に特化した、職人のような研究開発専門企業が存在します。
今回は、超音波画像診断装置の研究開発に55年という長きにわたり携わってきた代表が率いる、専門家集団・マイクロソニック株式会社の決算を読み解きます。その決算書が示すのは、2億円を超える「債務超過」という極めて厳しい経営状況です。高い技術力を持つ研究開発型ベンチャーがなぜ苦境にあるのか、その背景と未来への挑戦に迫ります。
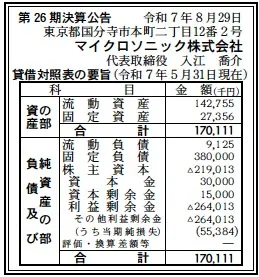
【決算ハイライト(第26期)】
資産合計: 170百万円 (約1.7億円)
負債合計: 389百万円 (約3.9億円)
純資産合計: ▲219百万円 (約▲2.2億円)
当期純損失: 55百万円 (約0.6億円)
利益剰余金: ▲264百万円 (約▲2.6億円)
【ひとこと】
純資産が▲2.2億円と、総資産(1.7億円)を大幅に上回る債務超過状態にあり、財務状況は極めて深刻です。当期も55百万円の純損失を計上しており、赤字が継続しています。これは、研究開発への長期的な先行投資が、まだ十分な収益に結びついていない、研究開発型ベンチャー特有の厳しい局面を示しています。
【企業概要】
社名: マイクロソニック株式会社
設立: 2000年6月16日
事業内容: 医用超音波技術に特化した研究開発、コンサルティング、および医療機器の開発・販売。
【事業構造の徹底解剖】
マイクロソニック株式会社は、代表の入江氏が持つ55年の経験と知見を核とした、医用超音波技術の「頭脳」ともいえる企業です。事業は、その専門性を活かした3つの柱で構成されています。
✔主要事業1:受託研究開発(R&D)
同社の事業の中心は、大手医療機器メーカーなど、他社からの依頼を受けて超音波関連の技術開発を行う受託研究開発であると推測されます。クライアント企業が自社だけでは解決できない高度な技術課題に対し、専門家としてソリューションを提供します。これは、同社の深い知識と経験を収益化する、高付加価値な知的サービス事業です。
✔主要事業2:自社製品開発・販売
同社は、第二種医療機器製造販売業などの許認可を取得しており、受託開発だけでなく、自社ブランドの医療機器や周辺機器を開発・販売するメーカーとしての一面も持っています。これは、受託開発よりも高いリスクと投資を伴いますが、成功すれば大きな利益を生む可能性を秘めた、同社の未来を担う事業と言えます。
✔主要事業3:技術コンサルティング
長年の研究開発で培ったノウハウを、コンサルティングという形で提供する事業です。特定の技術課題に対するアドバイスや、市場動向の分析など、その専門知識を活かしてクライアントの事業をサポートします。
【財務状況等から見る経営戦略】
今回の決算数値と事業内容から、同社の経営戦略を外部環境と内部環境、そして財務安全性の観点から分析します。
✔外部環境
超音波診断装置の市場は、高齢化に伴う検査需要の増加や、新興国での医療インフラ整備などを背景に、世界的に拡大を続けています。より高画質で、より診断しやすい新たな技術へのニーズは尽きることがなく、同社のような専門的なR&D企業が活躍する機会は豊富に存在します。
✔内部環境
同社は、典型的な研究開発型ベンチャーのビジネスモデルを体現しています。2.6億円という巨額の累積損失(マイナスの利益剰余金)は、設立以来20年以上にわたり、まだ商業的に大成功する製品や技術を生み出せず、研究開発への投資が収益を上回り続けてきた結果です。代表の挨拶にある「不可能と思われていることを鵜呑みにしてはならない」という言葉は、まさにハイリスク・ハイリターンな研究開発に挑み続ける同社の姿勢そのものです。この挑戦を続けるための資金が、外部から供給され続けていることが、事業継続の生命線となっています。
✔安全性分析
自己資本比率が-128.7%という数値は、会社が資産をすべて売却しても負債(3.9億円)を全く返済しきれない、深刻な債務超過状態を示します。単独での財務安全性は、極めて低いと言わざるを得ません。
この状況で事業が継続できているのは、同社の技術力を信じる出資者や金融機関からの支援があるためです。負債の中の「固定負債(3.8億円)」が、おそらくその支援の源泉であり、ベンチャーキャピタルからの出資や、経営者個人からの貸付金などが含まれている可能性があります。同社の経営は、財務的な安定性よりも、開発中の技術が将来生み出すであろう大きなリターン(知的財産価値)に賭けられている状態です。
【SWOT分析で見る事業環境】
これまでの分析を踏まえ、マイクロソニック株式会社の事業環境をSWOT分析で整理します。
強み (Strengths)
・医用超音波というニッチ分野における、55年の経験に裏打ちされた世界トップクラスの専門知識と技術力
・受託研究、自社開発、コンサルティングという多角的な事業アプローチ
・経営者自身の「不可能に挑戦する」という強力なリーダーシップ
弱み (Weaknesses)
・債務超過という極めて脆弱な財務基盤と、継続的な赤字
・事業の存続が、外部からの資金調達に完全に依存している点
・企業の規模が小さく、大規模なプロジェクトへの対応力に限界がある
機会 (Opportunities)
・研究開発中の技術が大きなブレークスルーを達成し、画期的な製品や特許が生まれる可能性
・開発した技術を大手医療機器メーカーにライセンス提供、または事業ごと売却(M&A)する機会
・診断AIとの連携など、超音波技術の新たな応用分野の出現
脅威 (Threats)
・研究開発が商業的な成功に結びつかず、資金が枯渇するリスク
・競合他社や大手メーカーの研究所が、同様の技術を先に開発してしまう可能性
・医療機器に関する規制の強化による、開発・承認プロセスの長期化
【今後の戦略として想像すること】
SWOT分析を踏まえ、同社が今後どのような戦略を展開していくか考察します。
✔短期的戦略
まずは、事業を継続するための資金を確保し続けることが絶対的な最優先事項です。キャッシュフローを生み出すために、比較的短期間で成果が見込める受託研究やコンサルティング案件の獲得に注力し、日々の運転資金を賄う必要があります。
✔中長期的戦略
同社の究極的な目標は、長年投資を続けてきた研究開発を、大きな経済的リターンへと転換することです。その道筋は、主に3つ考えられます。第一に、開発中の自社製品を完成させ、医療機器として市場で大ヒットさせること。第二に、開発した革新的な技術の特許を取得し、大手メーカーに高額なライセンス料で提供すること。そして第三に、同社の技術力そのものを高く評価する大手企業に、会社ごと買収(M&A)してもらうことです。いずれの道も、研究開発の「成功」が絶対条件となる、いばらの道です。
【まとめ】
マイクロソニック株式会社は、医用超音波という一つの技術を極めることに、その全てを捧げてきた研究者集団です。代表が掲げる「不可能への挑戦」という崇高な理念は、多くの人々の健康に貢献する可能性を秘めています。しかし、その道は平坦ではなく、決算書は、革新的な技術をビジネスとして結実させることの難しさと、研究開発型ベンチャーが直面する厳しい財務の現実を、ありのままに映し出しています。
同社の物語は、まさにハイリスク・ハイリターンの典型です。その存続は、ひとえに、現在の財務状況を超えて、同社が持つ技術の未来価値を信じる支援者の存在にかかっています。長年の研究開発投資が花開き、この苦境を乗り越えて医療の未来を切り拓く技術を生み出せるのか。専門家たちの静かなる挑戦は、今まさに正念場を迎えています。
【企業情報】
企業名: マイクロソニック株式会社
所在地: 東京都国分寺市本町二丁目12番2号 大樹生命国分-ビル
代表者: 代表取締役 入江 喬介
設立: 2000年6月16日
資本金: 30百万円
事業内容: 医用超音波に関する受託研究・開発、超音波を用いた医療用機器・周辺機器の開発および販売、関連コンサルティング
