クリニックの受付で、会計待ちの長い列に並んだ経験はありませんか? 人手不足や業務の煩雑さは、地域医療を支えるクリニックにとって深刻な経営課題です。一方で、患者さんはよりスムーズで快適な受診体験を求めています。このギャップを埋める鍵こそが、ICT(情報通信技術)を活用したデジタルトランスフォーメーション(DX)です。
今回は、100年以上の歴史を持つ大手医療商社グループから生まれた、クリニック経営支援の専門家集団「株式会社カワニシバークメド」の決算を読み解きます。伝統的な医療業界の知見と、最新のICTソリューションを融合させ、クリニックの「かかりつけ医」を目指す同社のユニークなビジネスモデルと、設立初期から高収益を上げるその経営手腕に迫ります。
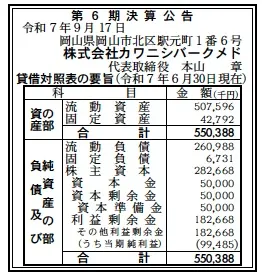
【決算ハイライト(第6期)】
資産合計: 550百万円 (約5.5億円)
負債合計: 268百万円 (約2.7億円)
純資産合計: 283百万円 (約2.8億円)
当期純利益: 99百万円 (約1.0億円)
自己資本比率: 約51.4%
利益剰余金: 183百万円 (約1.8億円)
【ひとこと】
設立6期目の若い会社ながら、自己資本比率が50%を超える非常に健全な財務基盤を確立しています。当期純利益も約1億円と高く、利益剰余金も着実に積み上がっており、提供するソリューションが市場のニーズを的確に捉え、事業が急成長している様子がうかがえます。
【企業概要】
社名: 株式会社カワニシバークメド
株主: オルバヘルスケアホールディングスグループ
事業内容: クリニック(医科・歯科・薬局・動物病院等)に特化した、自動精算機、ウェブサイト制作、インテリア構築支援などのICT・DXソリューションの提供。
【事業構造の徹底解剖】
同社の事業は、地域医療の最前線であるクリニックが抱える「人手不足」「業務の非効率」「患者サービスの向上」といった経営課題に対し、ICTを駆使した具体的な解決策を提供することに特化しています。
✔自動精算機「テマサック」事業
同社の看板製品であり、自社で開発したクリニック向け自動精算機です。会計業務を自動化することで、スタッフの業務負担を劇的に軽減し、患者の待ち時間を短縮します。現金の取り扱いミスや、感染症対策(非接触化)にも貢献するなど、クリニックの運営を根幹から効率化するソリューションです。
✔クリニックのデジタルマーケティング支援
患者がインターネットで情報を集め、病院を選ぶのが当たり前になった現代において、クリニックのウェブサイトは「顔」であり、最も重要な集患ツールです。同社は、クリニックの強みや専門性を的確に伝え、患者に選ばれるためのウェブサイト制作や、インターネット広告などの集患サポートを提供しています。
✔開業・運営支援サービス
新規開業や改装時の大きな負担となる初期投資を抑えるため、院内のインテリア構築を月額払いのサブスクリプションモデルで提供しています。このように、製品やサービスを売り切るだけでなく、クリニックの経営に長期的に寄り添うパートナーとしての姿勢が特徴です。
✔オルバヘルスケアグループとの強力なシナジー
同社の急成長を支える最大の強みは、その出自にあります。親会社である株式会社カワニシは、100年以上の歴史を持ち、中四国・関西エリアの医療機関と深い信頼関係を築く大手医療機器ディーラーです。カワニシバークメドは、このカワニシが持つ広範な顧客基盤と販売網を最大限に活用できます。つまり、全くの新規で営業するのではなく、長年の取引がある信頼できるパートナー(カワニシ)からの紹介という形で、自社のICTソリューションを提案できるのです。これは、スタートアップ企業にとってこの上ない強力なアドバンテージです。
【財務状況等から見る経営戦略】
✔外部環境
医療業界では、医師の働き方改革や、慢性的な医療スタッフ不足を背景に、業務の効率化・自動化へのニーズが非常に高まっています。また、政府も医療DXを強力に推進しており、クリニックのデジタル化は待ったなしの状況です。このようなマクロ環境は、同社の事業にとって強力な追い風となっています。
✔内部環境
当期純利益が約1億円、設立からわずか6期で利益剰余金が1.8億円まで積み上がっていることから、事業が極めて高い収益性を伴って成長していることがわかります。特に、自社開発製品である自動精算機「テマサック」は、高い利益率に貢献している主力製品と推測されます。固定資産が少なく、流動資産が多い資産構成は、ソフトウェア開発やソリューション提供を中心とする、知的労働集約型のビジネスモデルの典型です。
✔安全性分析
自己資本比率が約51.4%と、設立初期の企業としては異例とも言える高い水準です。借入金に過度に依存することなく、自己資金と事業利益で成長を続けている、極めて健全な経営が行われています。この財務的な安定性は、クリニックという長期的な信頼関係が不可欠な顧客に対して、安心して取引できるパートナーであることの証明にもなっています。
【SWOT分析で見る事業環境】
強み (Strengths)
・親会社(カワニシ)が持つ、圧倒的な顧客基盤と販売網、そして100年の信頼
・クリニックの現場ニーズから生まれた、自社開発の主力製品「テマサック」
・設立初期とは思えない、自己資本比率50%超の盤石な財務基盤
・クリニックのDXという、明確で成長性の高い市場への特化
弱み (Weaknesses)
・事業の成長が、親会社の販売網に大きく依存している点
・若い会社であるため、全国的なブランド認知度のさらなる向上が課題
機会 (Opportunities)
・全国のクリニックにおける、DX化の巨大な潜在市場
・オンライン診療や電子カルテとの連携など、提供ソリューションの拡張性
・「働き方改革」や「感染症対策」といった、社会的な要請
脅威 (Threats)
・医療系ICT市場への、大手IT企業や他業種からの新規参入による競争激化
・自動精算機やウェブ制作サービスにおける、価格競争
・医療情報の取り扱いに関する、サイバーセキュリティリスク
【今後の戦略として想像すること】
「ICTのかかりつけ医」というコンセプトのもと、クリニック経営のあらゆる側面を支援するプラットフォームへと進化していくことが予想されます。
✔短期的戦略
親会社カワニシの販売網をフル活用し、主力製品である自動精算機「テマサック」の導入クリニック数をさらに拡大していくでしょう。同時に、「テマサック」を導入した顧客に対し、ウェブサイト制作やインテリア支援といった他のサービスをクロスセルすることで、顧客単価とエンゲージメントを高めていく戦略が考えられます。
✔中長期的戦略
将来的には、自動精算機をハブとして、電子カルテや予約システム、オンライン診療ツールなど、クリニックで使われる様々なICTシステムを連携させる、総合的な「クリニック経営プラットフォーム」の提供を目指すでしょう。全国に広がる営業拠点を活かし、オルバヘルスケアホールディングスのDX推進を担う中核企業として、日本のクリニック経営の新しいスタンダードを創り出していくことが期待されます。
【まとめ】
株式会社カワニシバークメドは、100年の歴史を持つ医療商社から生まれた、クリニックDXのスペシャリストです。第6期決算では、設立初期の若い会社ながら、高い収益性と自己資本比率50%超という驚くべき財務健全性が示されました。
同社は単なるITベンダーではありません。それは、親会社が長年培ってきた医療現場への深い理解をDNAとして受け継ぎ、クリニックが抱えるリアルな課題を解決するために生まれた「現場起点のソリューションプロバイダー」です。親会社という「帆船」が捉えた時代の風に乗り、力強く大海に乗り出した同社は、これからも地域医療の発展に貢献し、医療従事者にとって最も頼れる「ICTのかかりつけ医」となっていくことでしょう。
【企業情報】
企業名: 株式会社カワニシバークメド
所在地: 岡山県岡山市北区駅元町1-6 岡山フコク生命駅前ビル 805号室
代表者: 代表取締役社長 本山 章
資本金: 1億円(資本準備金含む)
事業内容: 医療業界向けインターネット関連事業(自動精算機開発・販売、ウェブサイト制作・集患支援、院内インテリア構築支援など)
株主: オルバヘルスケアホールディングスグループ
