自動車の維持費の中で、大きな割合を占めるタイヤ交換。かつてはディーラーやカー用品店で国産メーカーのタイヤを選ぶのが一般的でしたが、インターネットの普及は、この常識を大きく覆しました。今や、消費者は世界中のタイヤメーカーから、高品質かつ圧倒的な低価格を誇る製品を、クリック一つで購入できる時代です。この「タイヤEC」という巨大市場を切り拓き、トップランナーとして走り続ける企業が、福岡にあります。
今回は、輸入タイヤ・ホイールの通信販売で業界を席巻する「株式会社オートウェイ」の決算を読み解きます。累計販売本数3,900万本以上という実績を誇る同社が、いかにして「低価格・高品質・短納期」を実現し、安定した経営を続けているのか、その独自のビジネスモデルと財務の健全性に迫ります。
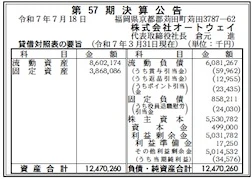
【決算ハイライト(第57期)】
資産合計: 12,470百万円 (約124.7億円)
負債合計: 6,939百万円 (約69.4億円)
純資産合計: 5,531百万円 (約55.3億円)
当期純利益: 35百万円 (約0.3億円)
自己資本比率: 約44.4%
利益剰余金: 5,032百万円 (約50.3億円)
【ひとこと】
純資産が55億円、利益剰余金が50億円を超えており、長年の事業で築き上げた極めて強固で分厚い財務基盤が最大の特徴です。自己資本比率も44.4%と健全な水準です。今期の純利益は35百万円と modest ですが、これは競争激化や先行投資を反映した可能性があり、盤石な財務が経営を支えています。
【企業概要】
社名: 株式会社オートウェイ
設立: 1969年9月
株主: プロトコーポレーショングループ
事業内容: 輸入タイヤ・ホイールの通信販売(Eコマース)事業
【事業構造の徹底解剖】
株式会社オートウェイの成功は、徹底して顧客の「価格」に対するニーズに応えることに特化した、効率的なビジネスモデルによって支えられています。
✔中核戦略:海外メーカーからの直接仕入れ・EC直販
同社のビジネスモデルの心臓部は、海外のタイヤメーカーから直接、大量に商品を仕入れ、自社が運営するECサイト「AUTOWAY LOOP」や大手ECモール(楽天市場、Yahoo!ショッピング等)を通じて、消費者に直接販売する点にあります。これにより、従来の中間業者(商社、卸売業者)を完全に排除し、圧倒的な低価格を実現しています。
✔物流網の構築:全国倉庫による「即日発送」
低価格だけでなく、「すぐ届く」という利便性を実現しているのが、全国に配置された大規模な物流倉庫です。北海道から九州まで、常に80万本以上という膨大な在庫を保有し、顧客からの注文に即日発送で応える体制を構築しています。これにより、ユーザーは急なタイヤ交換の必要性が生じても、安心して注文することができます。
✔リアルとデジタルの融合
主戦場はEコマースですが、九州に4店舗の直営店も展開しています。これらの店舗は、販売拠点であると同時に、オンラインで購入した顧客への取り付けサービスを提供するなど、O2O(Online to Offline)戦略の拠点としても機能しています。
✔プロトグループとのシナジー
同社は、中古車情報サイト「グーネット」を運営するプロトコーポレーショングループの一員です。これにより、自動車に関心を持つ膨大なユーザー層へのアクセスや、グループ内での連携による新たなサービス展開の可能性など、大きなシナジー効果が期待できます。
【財務状況等から見る経営戦略】
✔外部環境
インターネットの普及と消費者の節約志向を背景に、タイヤのEコマース市場は拡大を続けています。かつては品質への不安もあった輸入タイヤですが、近年では性能が飛躍的に向上し、「安くて高品質」な製品として広く認知されるようになりました。一方で、大手国産タイヤメーカーや他のEC事業者との競争は激化しており、価格競争や広告宣伝費の増大が経営課題となっています。
✔内部環境
損益計算書は開示されていませんが、35百万円という当期純利益は、事業規模に対して比較的小さい印象を受けます。これは、激しい価格競争や、円安による輸入コストの上昇、あるいは広告宣伝費や物流システムへの積極的な投資が利益を圧迫した結果である可能性があります。しかし、重要なのは、厳しい競争環境下でも黒字を確保できているという事実です。
✔安全性分析
自己資本比率44.4%という数値は、大量の在庫(流動資産)を保有する小売・卸売業として、非常に健全で安定した財務体質であることを示しています。そして、最大の注目点は、50億円を超える巨額の利益剰余金です。これは、資本金(約5億円)の10倍以上にもなる金額であり、同社が長年にわたり、いかに安定して高い利益を上げ続け、それを内部に蓄積してきたかを物語っています。この鉄壁とも言える財務基盤があるからこそ、為替の変動リスクを乗り越え、数百万本単位でのタイヤの大量仕入れを敢行でき、競争優位性の源泉である「低価格」を維持することができるのです。
【SWOT分析で見る事業環境】
強み (Strengths)
・タイヤEC市場における、パイオニアとしての高いブランド認知度と圧倒的な販売実績
・直接仕入れ・直接販売による、強力な価格競争力
・全国をカバーする大規模な在庫と物流ネットワークによる、短納期対応
・50億円超の利益剰余金が示す、極めて強固で安定した財務基盤
弱み (Weaknesses)
・収益性が、為替レートや海外の生産コスト、国際輸送費の変動に大きく影響される
・「激安タイヤ」というイメージが、一部の高品質志向の顧客層への訴求障壁となる可能性
機会 (Opportunities)
・自動車部品全体のEコマース市場のさらなる拡大
・プライベートブランド(PB)商品の開発・拡充による、利益率の向上
・取り付け提携ガレージ(グーネットピット等)との連携強化による、顧客利便性の向上
脅威 (Threats)
・国内外の競合EC事業者との、価格・サービス競争の激化
・大手タイヤメーカーによる、直販ECサイトの強化
・地政学リスクなどによる、国際物流の混乱やコストの高騰
【今後の戦略として想像すること】
オートウェイは、今後もタイヤECのリーディングカンパニーとして、その地位を盤石なものにしていくと考えられます。
✔短期的戦略
AIなどを活用した需要予測の精度を高め、在庫管理をさらに最適化することで、収益性の改善を図るでしょう。また、プロトグループの「グーネットピット」との連携を深め、タイヤ購入から取り付け予約までをシームレスに行えるサービスを強化し、顧客体験の向上に努めることが予想されます。
✔中長期的戦略
長期的には、単なる「タイヤのECサイト」から、「タイヤを中心としたカーライフ・プラットフォーマー」への進化を目指す可能性があります。例えば、タイヤのサブスクリプションサービスや、顧客の走行データに基づいた最適なタイヤのレコメンド機能、さらにはタイヤ以外の消耗品(オイル、バッテリー等)への商材拡大などが考えられます。プロトグループの持つ膨大な自動車関連データを活用し、新たなサービスを創出していくことが期待されます。
【まとめ】
株式会社オートウェイは、「タイヤは店舗で買うもの」という固定観念を打ち破り、Eコマースの力で消費者に新たな選択肢と圧倒的なコストメリットを提供した、まさに市場の破壊的イノベーターです。第57期決算では、厳しい競争環境の中でも黒字を確保し、そして何より50億円超という巨額の利益剰余金で、そのビジネスモデルの成功と揺るぎない経営基盤を証明しました。
福岡から日本全国へ、そして世界のタイヤ市場へと繋がる同社のダイナミックな事業展開。その根底には、徹底した効率化の追求と、長年の堅実経営がありました。これからも、オートウェイは日本のドライバーにとって、最も賢い選択肢の一つであり続けることでしょう。
【企業情報】
企業名: 株式会社オートウェイ
所在地: 福岡県京都郡苅田町苅田3787-62
代表者: 代表取締役社長 倉元 進
設立: 1969年9月
資本金: 4億9,900万円
事業内容: 輸入タイヤ・ホイールの通信販売(Eコマース)事業、及び直営店舗での販売・取り付け
株主: プロトコーポレーショングループ
