自動車のヘッドライト、工場の配電盤、そして精密機械の内部部品。私たちの身の回りにある工業製品は、金属だけでなく、多種多様な特性を持つ「プラスチック」によって形作られています。熱に強いもの、電気を通さないもの、複雑な形状に成形できるもの。その特性を最大限に引き出し、一つの「部品」として命を吹き込むのが、プラスチック成形加工の世界です。
今回は、佐賀県に拠点を置き、70年以上にわたってプラスチック成形加工の道を究め続けてきた、株式会社戸上化成の決算を分析します。東証スタンダード上場の戸上電機製作所グループの中核として、電気部品から自動車部品まで、幅広い産業を支える”ものづくり”のプロフェッショナル集団のビジネスモデルと、その堅実な経営の神髄に迫ります。
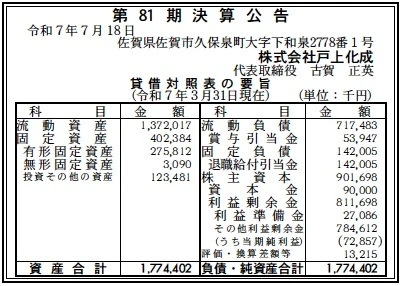
【決算ハイライト(81期)】
資産合計: 1,774百万円 (約17.7億円)
負債合計: 860百万円 (約8.6億円)
純資産合計: 915百万円 (約9.1億円)
当期純利益: 73百万円 (約0.7億円)
自己資本比率: 約50.8%
利益剰余金: 812百万円 (約8.1億円)
【ひとこと】
自己資本比率が約50.8%と、製造業として理想的な水準にあり、盤石の財務基盤が目を引きます。8億円を超える潤沢な利益剰余金は、70年という長い歴史の中で、着実に利益を積み上げてきたことの証。高い技術力に裏打ちされた、安定経営がうかがえる決算内容です。
【企業概要】
社名: 株式会社戸上化成
設立: 1954年7月22日
株主: 株式会社戸上電機製作所(100%出資)
事業内容: 熱可塑性・熱硬化性プラスチックの成形加工、金型設計・製作、塗装、組立
【事業構造の徹底解剖】
株式会社戸上化成は、親会社である戸上電機製作所グループのプラスチック部品製造の中核を担うとともに、その高い技術力を活かして、自動車産業をはじめとする外部の顧客にも製品を供給する、総合プラスチックメーカーです。
✔事業の柱①:プラスチック成形加工
同社の事業の根幹は、特性の異なる2種類のプラスチックを自在に操る、高度な成形技術です。
・熱硬化性樹脂: 一度熱を加えると硬化し、再び熱しても変形しない、耐熱性や電気絶縁性に優れた樹脂です。配電盤のブレーカー部品など、高い信頼性が求められる電気関係部品に多用されます。
・熱可塑性樹脂: 熱を加えると軟らかくなり、冷やすと固まる、リサイクルも可能な樹脂です。自動車のランプ部品など、複雑な形状や美しい外観が求められる製品に使われます。
同社は、小型から大型まで多数の射出成形機を保有し、顧客のあらゆるニーズに対応できる生産体制を構築しています。
✔事業の柱②:一貫生産体制
同社の最大の強みは、単なる成形加工に留まらない「一貫生産体制」にあります。
・金型部門: プラスチック製品の品質を決定づける「金型」を、自社で設計・製作。これにより、顧客の要求に合わせた精密で複雑な形状の製品を、短納期で開発することが可能です。
・後工程(塗装・組立): 成形した製品に塗装を施したり、複数の部品を組み立てたりする工程までを自社で完結。これにより、顧客は完成品に近い状態での納品が可能となり、サプライチェーンの効率化に貢献しています。
✔ビジネスモデルの独自性
戸上電機製作所の100%子会社として、グループ向けの電気部品という安定した事業基盤を持ちながら、そこで培った技術力を、より競争の激しい自動車部品市場へ展開することで、事業の多角化と成長を両立させています。このバランスの取れた事業ポートフォリオが、70年にわたる安定経営を支えています。
【財務状況等から見る経営戦略】
自己資本比率50%超という健全な財務内容は、この堅実な”ものづくり”経営の賜物です。
✔外部環境
同社の主要市場である自動車業界では、EV(電気自動車)化の進展により、部品の軽量化が至上命題となっています。金属部品を高性能なプラスチックに置き換える動きは、同社にとって大きな事業機会です。また、工場の自動化やスマートグリッドの進展は、同社のもう一つの柱である電気制御機器部品の需要を押し上げます。一方で、原材料である樹脂価格の高騰や、製造業全体が抱える人手不足は、経営上の課題となります。
✔内部環境
最大の強みは、戸上電機製作所グループという安定したバックボーンと、70年の歴史で培われたプラスチック成形に関する深い知見です。特に、扱いが難しいとされる「熱硬化性樹脂」と、一般的な「熱可塑性樹脂」の両方を高いレベルで手掛けられる技術力は、大きな競争優位性となっています。
✔安全性分析
財務の安全性は「非常に高い」と評価できます。自己資本比率50.8%は、工場や多数の成形機といった設備投資が不可欠な製造業として、理想的な水準です。これは、借入金に過度に依存することなく、自己資本を十分に活用した、安定経営が行われていることを示しています。
資本金9,000万円に対し、利益剰余金が8.1億円と、9倍以上も積み上がっていることからも、設立以来、長期間にわたって安定的に黒字経営を継続してきたことが明確にわかります。当期も7,300万円の純利益を計上しており、安定した高収益体質を維持しています。
【SWOT分析で見る事業環境】
強み (Strengths)
・戸上電機製作所グループとしての、高い信用力と安定した事業基盤
・70年の歴史で培われた、熱硬化性・熱可塑性プラスチックに関する高度な成形技術
・金型設計から成形、塗装、組立までを担う、一貫生産体制
・自己資本比率50%超を誇る、盤石の財務体質と安定した収益力
弱み (Weaknesses)
・事業が電気・自動車といった特定業界の設備投資動向に左右されやすい
・原材料である樹脂価格の変動が、収益性に影響を与えるリスク
・労働集約的な側面もあり、専門技能を持つ人材の確保・育成が常に課題
機会 (Opportunities)
・自動車のEV化に伴う、部品の軽量化(樹脂化)ニーズの拡大
・工場の自動化や再生可能エネルギー関連など、新たな電気制御機器市場の成長
・3Dプリンターなどを活用した、金型製作のリードタイム短縮とコスト削減
脅威 (Threats)
・国内外の競合メーカーとの、熾烈な価格・技術競争
・製造業全体における、深刻な人手不足と人件費の高騰
・世界的な景気後退による、主要顧客からの受注減少リスク
【今後の戦略として想像すること】
盤石な経営基盤と高い技術力を持つ戸上化成は、今後も”ものづくり”の深化を追求していくと考えられます。
✔短期的戦略
まずは、主要顧客である自動車業界のEV化の波に乗り、バッテリーケースやモーター周辺部品といった、新たな需要領域での受注拡大を目指すでしょう。また、工場の生産性向上のため、成形工程の自動化や、AIを活用した品質検査の導入など、DX(デジタルトランスフォーメーション)への投資も積極的に進めていくと考えられます。
✔中長期的戦略
中長期的には、単なる部品メーカーから、顧客の新製品開発に初期段階から関与する「開発パートナー」への進化を目指す可能性があります。自社で金型設計から手掛ける強みを活かし、顧客に対して、より軽量で高性能な部品を実現するための材料選定や設計提案を行うことで、付加価値をさらに高めていくことができるでしょう。
【まとめ】
株式会社戸上化成は、佐賀の地に根を張り、日本の基幹産業である電気・自動車業界を、プラスチック成形加工という専門技術で支える、実力派のメーカーです。その決算書は、70年という長い歴史の中で築き上げてきた、自己資本比率50%超という、揺るぎない経営の安定性を示していました。
「つねにより高い価値を生み出す」。この理念の下、戸上化成は、これからも”ものづくり”の道を究め、変化する時代のニーズに応えながら、社会に貢献し続けていくことでしょう。
【企業情報】
企業名: 株式会社戸上化成
所在地: 佐賀県佐賀市久保泉町下和泉2778-1
代表者: 代表取締役 古賀 正英
設立: 1954年7月22日
資本金: 9,000万円
株主: 株式会社戸上電機製作所(100%出資)
事業内容: プラスチックの総合メーカーとして、金型の設計・製作から、熱可塑性・熱硬化性樹脂の成形加工、塗装、組立までを一貫して手掛ける。主な製品は、電気関係部品、自動車関係部品など。
