「電力の地産地消」。地域で生まれたクリーンなエネルギーを、地域の中で消費する。これは、脱炭素社会の実現と、持続可能な地域経済の活性化を両立する、未来のエネルギーの理想像として注目されています。しかし、その実現には、発電所と消費者を結びつける、高度なノウハウと仕組みが不可欠です。
今回は、この「電力の地産地消」を事業の核に据え、日本のエネルギーの未来を創造する新電力会社、「株式会社タクマエナジー」の決算を読み解きます。ごみ焼却プラント国内最大手の株式会社タクマを親会社に持つ同社は、他に類を見ないユニークなビジネスモデルで、設立から10年にして驚異的な高収益と盤石な財務基盤を築き上げていました。その強さの秘密に迫ります。
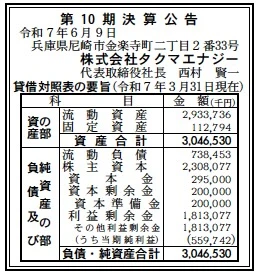
【決算ハイライト(10期)】
資産合計: 3,047百万円 (約30.5億円)
負債合計: 738百万円 (約7.4億円)
純資産合計: 2,308百万円 (約23.1億円)
当期純利益: 560百万円 (約5.6億円)
自己資本比率: 約75.8%
利益剰余金: 1,813百万円 (約18.1億円)
【ひとこと】
自己資本比率が75%超、純資産が約23億円と、極めて健全で盤石な財務基盤を誇ります。総資産約30億円に対し、当期純利益が約5.6億円(総資産利益率 ROA 約18.4%)と、競争の激しい電力小売業界において、驚異的な高収益性を達成している点が最大の特徴です。
【企業概要】
社名: 株式会社タクマエナジー
設立: 2015年8月18日
株主: 株式会社タクマ(東証プライム上場)
事業内容: ごみ焼却発電やバイオマス発電などを電源の中心とする小売電気事業者(新電力)。「電力の地産地消」をコンセプトに、地域の発電所と需要家を結びつけ、脱炭素化ソリューションを提供する。
【事業構造の徹底解剖】
タクマエナジーの驚異的な収益性は、親会社である株式会社タクマとの完璧なシナジー(相乗効果)から生まれています。
✔中核事業:「電力の地産地
消」サービスの展開
同社のビジネスモデルの根幹は、「電力の地産地消」です。これは、例えば、ある市のごみ焼却施設で発電された電力を、タクマエナジーが買い取り、同じ市の市役所や学校、そして地元の企業といった需要家に供給するというものです。これにより、エネルギーと資金が地域内で循環し、輸送ロスが少なく、災害にも強い分散型エネルギーシステムの構築に貢献します。
✔最強のシナジー:ごみ焼却プラントのトップメーカー × 新電力
このビジネスモデルを可能にしているのが、親会社である株式会社タクマの存在です。タクマは、ごみ焼却発電プラントやバイオマス発電プラントの建設で、国内トップクラスの実績を誇るエンジニアリング会社です。つまり、タクマが全国の自治体や企業に建設した発電所が、タクマエナジーにとって、安定的でクリーンな電力の「調達先」となるのです。親会社が発電所(ハード)を作り、子会社がそこで生まれる電力(ソフト)を地域に届ける。この見事な垂直統合モデルが、他の新電力にはない、絶対的な競争優位性の源泉となっています。
✔企業の脱炭素化を支える「CO2排出量削減メニュー」
同社は、ごみ焼却発電や再生可能エネルギー由来の電力を中心とした、CO2排出量の少ない電源構成を強みとしています。これに「非化石証書」を組み合わせることで、顧客企業に対し、CO2排出係数をゼロとする「実質再生可能エネルギー100%」の電力メニューを提供。企業のESG経営やRE100達成といった、現代的な経営課題に、具体的なソリューションで応えています。
【財務状況等から見る経営戦略】
今回の決算は、脱炭素という世界的なメガトレンドを捉えた、新しいエネルギービジネスの成功モデルを示しています。
✔外部環境
2016年の電力小売全面自由化以降、多くの事業者が参入し、電力小売市場は厳しい価格競争にさらされてきました。特に近年の世界的な燃料価格の高騰は、市場から電力を調達する多くの新電力の経営を直撃しました。しかしその一方で、企業の脱炭素化への要請は日に日に高まっており、単に安いだけでなく、環境価値の高い「グリーンな電力」への需要が急拡大しています。
✔内部環境と収益性分析
当期純利益約5.6億円という、設立10年の企業としては驚異的な高収益は、同社のビジネスモデルの優位性を明確に物語っています。多くの新電力が、価格が乱高下する卸電力取引所からの電力調達に依存し苦しんだのとは対照的に、同社は親会社が建設した発電所という、安定的で価格競争力のある電源を確保しています。この「調達力」の差が、高い収益性の大きな要因であると推察されます。また、「電力の地産地消」や「脱炭素化支援」という付加価値の高いストーリーが、価格競争に陥らないブランディングを可能にしています。
✔安全性分析
自己資本比率は75.8%と、極めて高い水準です。これは、事業運営を借入金にほとんど頼らない、非常に健全な財務体質であることを示しています。また、設立からわずか10年で、利益剰余金が約18億円にも積み上がっている点は、同社が一貫して高収益な経営を続けてきた証左です。この盤石な財務基盤が、顧客である自治体や大企業からの信頼を勝ち取り、長期的な電力供給契約を可能にしているのです。
【SWOT分析で見る事業環境】
強み (Strengths)
・親会社(タクマ)との完璧なシナジーによる、安定的でクリーンな電力の調達能力。
・「電力の地産地消」という、社会貢献性と独自性の高い、強力なビジネスモデルとブランドストーリー。
・脱炭素化を目指す企業や自治体のニーズに応える、再生可能エネルギーを中心とした電源構成。
・自己資本比率75%超、利益剰余金18億円という、極めて強固で安定した財務基盤。
弱み (Weaknesses)
・事業の成長が、親会社であるタクマが建設する発電所の数や場所に、ある程度依存する側面。
・ブランドの認知度が、一般消費者よりも、自治体や特定の企業といった法人顧客に限定されている。
機会 (Opportunities)
・企業や自治体における、カーボンニュートラル達成に向けた取り組みの、世界的な加速。
・地域マイクログリッド(小規模電力網)や、EV(電気自動車)の蓄電池を活用したV2G(Vehicle-to-Grid)など、より高度な地域エネルギーマネジメント事業への展開。
・卒FIT(固定価格買取制度の終了)を迎える、地域の小規模な再生可能エネルギー発電所との連携。
脅威 (Threats)
・電力小売市場における、大手電力会社や他の新電力との、顧客獲得をめぐる競争の激化。
・再生可能エネルギーに関する、国のエネルギー政策や制度(FIT制度など)の変更リスク。
・非化石証書の取引価格の変動。
【今後の戦略として想像すること】
この盤石な経営基盤とユニークなビジネスモデルを武器に、同社は次世代のエネルギー企業の形を提示していくでしょう。
✔短期的戦略
まずは、親会社であるタクマが発電プラントを納入した全国の自治体に対し、「電力の地産地消」モデルの導入を水平展開していくことが、着実な成長戦略となります。また、脱炭素化への意識が高い大手企業に対し、その工場の立地エリアにある地域のクリーンな発電所とマッチングさせる、オーダーメイドの電力供給プランの提案を強化していくでしょう。
✔中長期的戦略
単なる電力の小売事業者から、「地域エネルギーマネジメントのプラットフォーマー」へと進化していくことが期待されます。将来的には、地域の電力需給をAIで予測し、太陽光発電や蓄電池、そしてEVなどを統合的に制御することで、地域全体のエネルギーを最適化する。そんな、より高度なスマートシティの中核を担う存在へと進化を遂げていく可能性を秘めています。
【まとめ】
株式会社タクマエナジーの決算は、純資産23億円、当期純利益5.6億円という圧巻の数字で、設立からわずか10年にして、新電力業界の中で確固たる地位を築いたことを示しました。その成功の秘密は、環境プラント最大手の親会社・タクマとの完璧なシナジーを背景とした、「電力の地産地消」という、他に類を見ないビジネスモデルにあります。
同社は、ただ電気を右から左へ流して利鞘を稼ぐだけの電力会社ではありません。地域で生まれたごみや木材を、価値あるエネルギーに変え、そのエネルギーを再び地域のために使う。この美しいエネルギーの循環を社会に実装する、未来を創るエネルギー企業です。脱炭素化が世界の共通言語となった今、タクマエナジーの挑戦は、日本の地域社会が目指すべき、一つの輝かしい道しるべと言えるでしょう。
【企業情報】
企業名: 株式会社タクマエナジー
所在地: 兵庫県尼崎市金楽寺町二丁目2番33号
代表者: 代表取締役社長 西村 賢一
設立: 2015年8月18日
資本金: 295百万円
事業内容: 小売電気事業、電力取り扱いに関するコンサルティング(電力の地産地消、CO2排出量削減メニューの提供、非化石証書販売など)
株主: 株式会社タクマ
