「この味、ひと工夫。」のキャッチフレーズと共に、日本の食卓に半世紀以上も君臨し続けるインスタントラーメンの王様、「サッポロ一番」。多くの日本人にとって、それは単なる食品ではなく、家庭の温もりや懐かしい記憶と結びついた「国民食」と言えるでしょう。しかし、この絶対的なブランドを持つサンヨー食品が、実は単なる即席麺メーカーではなく、その利益構造の大部分を海外投資によって築き上げている、巨大なグローバル投資会社としての一面を持っていることは、あまり知られていません。
今回は、「サッポロ一番」でお馴染みのサンヨー食品株式会社の決算を読み解きます。国内の安定した食品事業と、海外でのダイナミックな投資事業という二つの顔を持つ、日本を代表する非上場企業の驚くべき経営実態と、鉄壁の財務構造に迫ります。
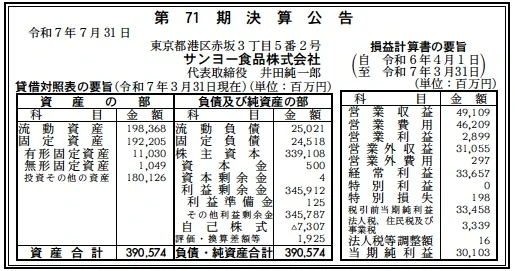
【決算ハイライト(第71期)】
資産合計: 390,574百万円 (約3,905.7億円)
負債合計: 49,539百万円 (約495.4億円)
純資産合計: 341,035百万円 (約3,410.4億円)
営業収益: 49,109百万円 (約491.1億円)
当期純利益: 30,103百万円 (約301.0億円)
自己資本比率: 約87.3%
利益剰余金: 345,912百万円 (約3,459.1億円)
【ひとことコメント】
営業利益約29億円に対し、経常利益が約337億円と、本業の10倍以上の利益を営業外で稼ぎ出す、極めて特異な財務構造が最大の特徴です。自己資本比率87%超、純資産3,400億円超という鉄壁の財務基盤は、中国最大の食品・飲料メーカー「康師傅」への投資が莫大なリターンを生んでいる結果であり、同社が「食品事業も手掛ける巨大投資会社」であることを物語っています。
【企業概要】
社名: サンヨー食品株式会社
創業: 1953年11月
事業内容: 「サッポロ一番」ブランドを中心とした即席麺の製造販売、およびエースコック、中国「康師傅」をはじめとする国内外の食品関連企業への投資事業。
【事業構造の徹底解剖】
サンヨー食品の事業構造は、大きく分けて二つのエンジンで成り立っています。一つは国内市場で圧倒的なブランド力を誇る「食品事業」、そしてもう一つが、企業全体の利益を牽引する「海外投資事業」です。
✔国内食品事業(安定を支える収益基盤)
事業の根幹をなし、日本中の誰もが知るのがこの国内食品事業です。1966年発売の「サッポロ一番 しょうゆ味」に始まり、「みそラーメン」「塩らーめん」と続く袋麺シリーズは、半世紀以上にわたりトップブランドの地位を維持する、まさに”金のなる木”です。この強力なブランド力は、景気変動の影響を受けにくい安定したキャッシュフローを生み出し続けています。また、1975年発売の「カップスター」や、資本業務提携するエースコックの製品群との連携により、カップ麺市場の多様なニーズにも対応しています。
✔海外投資事業(成長を牽引する利益エンジン)
同社の決算を理解する上で最も重要なのが、この海外投資事業です。損益計算書を見ると、営業利益が約29億円であるのに対し、営業外収益が約311億円と桁違いの大きさになっています。この利益の源泉となっているのが、1999年に資本参加した中国最大の即席麺・飲料メーカー「康師傅(カンシーフ)控股有限公司」からの受取配当金です。
貸借対照表の「投資その他の資産」約1,801億円の大部分が、この康師傅の株式価値であると推測され、中国の巨大な市場と経済成長を背景に、投資先が生み出す利益がサンヨー食品の経営を力強く支えるという、極めて巧みなポートフォリオ経営が成り立っています。
【財務状況等から見る経営戦略】
サンヨー食品の財務は、日本企業の中でもトップクラスの健全性と、長期的な視点に立った戦略性を示しています。
✔外部環境
国内の即席麺市場は成熟していますが、簡便性や長期保存性といった製品特性から需要は非常に底堅く、近年は減塩などの健康志向や、有名店とのコラボといった本格志向など、高付加価値化の動きが活発です。一方、世界の即席麺市場、特にアジアやアフリカでは人口増加と経済成長を背景に、今後も市場の拡大が見込まれています。
✔内部環境
「サッポロ一番」という強力な国内事業で安定したキャッシュを生み出し、それを原資として海外の成長市場へ投資するという、理想的な好循環を確立しています。康師傅への投資は、単なる財務的なリターンだけでなく、世界最大の即席麺市場である中国の知見を得るという戦略的な意味合いも大きいと考えられます。非上場企業であるため、短期的な株価や利益に左右されることなく、長期的な視点で大胆な経営判断ができることも大きな強みです。
✔安全性分析
自己資本比率87.3%という数字は、異次元とも言える財務健全性を示しています。負債が極めて少なく、実質的な無借金経営です。総資産約3,906億円に対し、純資産が約3,410億円、そのうち利益剰余金が約3,459億円(資本金を上回る)と、創業以来の利益の蓄積が天文学的な規模に達しています。手元の流動資産も約1,984億円と潤沢であり、いかなる経済危機にも揺るがない鉄壁の財務体質を誇ります。
【SWOT分析で見る事業環境】
強み (Strengths)
・ 「サッポロ一番」という、日本市場における圧倒的なブランド力と安定収益基盤。
・ 中国「康師傅」への投資成功による、莫大な投資収益と他に類を見ない強固な財務基盤。
・ 自己資本比率87%超という、日本企業でもトップクラスの財務健全性。
・ 非上場企業であることによる、長期的視点に立った自由な経営判断。
弱み (Weaknesses)
・ 連結収益の大部分を康師傅からの配当金に依存しており、同社の業績や中国経済の動向(カントリーリスク)に大きく影響される。
・ 国内の即席麺事業が成熟市場にあり、単独での飛躍的な成長が難しい。
機会 (Opportunities)
・ 世界的な人口増加に伴う、海外(特にアジア・アフリカ)の即席麺市場の拡大。
・ 健康志向(減塩など)、本格志向、SDGs(環境配慮型パッケージなど)といった、新たな消費者ニーズに対応した国内での高付加価値商品開発。
・ 3,000億円を超える潤沢な純資産を活かした、新たな大型M&Aや新規事業への投資。
脅威 (Threats)
・ 中国経済の成長鈍化や、米中対立の激化といった地政学リスク。
・ 国内市場における、プライベートブランド商品や新興メーカーとの価格競争、および長期的な人口減少。
・ 小麦などの原材料価格の世界的な高騰。
【今後の戦略として想像すること】
このSWOT分析を踏まえると、サンヨー食品は、現在の成功モデルを維持しつつ、次の成長の柱を育てる戦略を模索していくことが考えられます。
✔短期的戦略
国内事業においては、「サッポロ一番 減塩」シリーズや「名店の味」シリーズのように、消費者の健康志向やグルメ志向といったトレンドを的確に捉えた高付加価値商品の開発を継続し、ブランド力の維持・向上を図っていくでしょう。これにより、成熟市場においても安定した収益を確保し続けます。
✔中長期的戦略
中長期的には、その莫大な資金力を活かした次の一手が注目されます。一つは、「第二の康師傅を探す」投資戦略です。中国に次ぐ成長市場であるインド、東南アジア、アフリカなどで、将来有望な現地の食品メーカーへの戦略的投資やM&Aを模索していくことが考えられます。また、即席麺で培ったブランド力と開発力、そして潤沢な資金を活かし、冷凍食品や健康食品、プラントベースフードなど、新たな「食」の領域へ本格的に進出していく可能性も秘めています。
【まとめ】
サンヨー食品株式会社は、多くの人がイメージする「サッポロ一番の会社」という姿を遥かに超えた、「巨大食品コングロマリット」であり「卓越したグローバル投資会社」です。国内の盤石な即席麺事業で得た利益を、まだ成長途上にあった中国の巨人「康師傅」への投資に振り向け、そのリターンで企業全体を飛躍的に成長させるという、極めて巧みで先見の明に満ちた経営戦略を実践してきました。3,400億円を超える純資産と87%超の自己資本比率は、その戦略が驚異的な成功を収めたことを何よりも雄弁に物語っています。今後、この莫大な資金力を武器に、世界の食市場でどのような次の一手を打つのか、その動向から目が離せません。
【企業情報】
企業名: サンヨー食品株式会社
所在地: 東京都港区赤坂3-5-2(サンヨー赤坂ビル7F)
代表者: 井田 純一郎
創業: 1953年11月
資本金: 500百万円
事業内容: 即席麺類その他食料品の製造販売、国内外の食品関連企業への投資など
グループ企業: エースコック株式会社、康師傅控股有限公司(中国)、サンヨーリゾート株式会社など
