あらゆる産業でデジタル化が加速し、IT企業に求められる役割がかつてなく多様化する現代において、SEモバイル・アンド・オンライン株式会社の決算は企業の変革期における課題を浮き彫りにしています。同社は直近の決算で2百万円の当期純損失を計上しており、BtoBのシステム受託開発からBtoCの自社サービスまで幅広く展開する事業ポートフォリオの再構築に挑んでいることが伺えます。本記事では、IT領域で長年の実績を誇る同社の事業構造を丁寧に解剖し、財務数値の奥に潜む次なる成長への戦略シナリオを論理的に読み解いていきましょう。
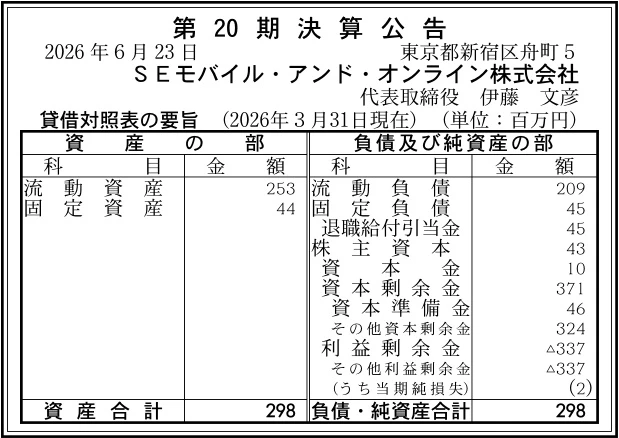
【決算ハイライト(第20期)】
| 資産合計 | 298百万円 (約3.0億円) |
|---|---|
| 負債合計 | 254百万円 (約2.5億円) |
| 純資産合計 | 44百万円 (約0.4億円) |
| 当期純損失 | 2百万円 (約0.0億円) |
| 自己資本比率 | 約14.8% |
【ひとこと】
SEモバイル・アンド・オンライン株式会社の第20期決算は、2百万円の当期純損失を計上する結果となりました。流動比率は約121%と当面の資金繰りには問題がないものの、自己資本比率が約14.8%にとどまっており、長期的には財務基盤の強化が求められる状況です。IT・エンタテインメント領域で20年以上の実績を持つ同社ですが、現在は各事業の収益性を再構築する変革期にあると推測されます。ここから、システム開発からマーケティング、BtoC向けウェブサービスまで手掛ける同社の多角的な事業構造を紐解いていきます。
【企業概要】
企業名: SEモバイル・アンド・オンライン株式会社
設立: 2006年
事業内容: システム開発、マーケティング支援、ゲーム開発・運営、オンライン結婚相談所「スマリッジ」等のBtoCウェブサービス運営。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔企業課題を解決するソリューション事業
同社のソリューション事業は、Webサイトやスマートフォンアプリの制作、システム受託開発、マーケティング支援などをワンストップで提供しています。対象顧客は、独自のシステム構築やデジタルマーケティングの最適化を求める幅広い業界の法人企業であり、IT技術を用いて顧客のビジネス課題を直接的に解決することが最大の提供価値です。提供体制としては、社内のエンジニアやディレクターがプロジェクトごとにチームを組み、要件定義から運用保守までをトータルでサポートしています。ここでの収益は、主にプロジェクト単位の開発受託費や、継続的な保守・マーケティング運用費によって安定的に生み出されています。
✔長年のノウハウが光るエンタテインメント事業
エンタテインメント事業においては、20年以上にわたる自社ゲームの開発・運営実績を基盤として、ゲーム開発や運営の受託、さらには開発支援サービスを展開しています。対象顧客はゲームパブリッシャー等のエンタメ企業であり、高度なグラフィック制作や安定したサーバー運用技術を提供できることが同社の独自性となっています。また、クライアントの開発現場に対して経験豊富なプランナーやプログラマ、グラフィッカを常駐・派遣する支援体制も構築しており、柔軟なリソース提供を行っています。この事業モデルにより、自社タイトルの課金収益だけでなく、堅実な受託開発費や人的リソースの提供による役務収益を獲得しています。
✔ライフスタイルを支援するウェブサービス事業
企業向けのBtoBビジネスだけでなく、同社は一般消費者を対象としたBtoCのウェブサービス事業にも積極的に投資を行っています。代表的なサービスであるオンライン結婚相談所「スマリッジ」は、安心・簡単・リーズナブルをコンセプトに、店舗を持たないオンライン完結型の婚活プラットフォームを提供しています。対象顧客は効率的に婚活を進めたい独身男女であり、システムを通じたマッチングや専任アドバイザーによるサポートが提供価値となっています。この事業においては、会員からの月額利用料や登録料といったサブスクリプション型の継続課金が主な収益源となり、同社の収益構造を多角化する重要な柱として機能しています。
【財務状況等から見る経営環境】
✔外部環境
ITおよびデジタル領域のマクロ環境に目を向けると、IDC Japanの調査(2026年記事参照)によれば、国内AIシステム市場は2024年の1兆3,412億円から2029年には4.1兆円へと急拡大し、CAGR25.6%の成長が見込まれるなど、企業のIT投資は極めて活発です。この旺盛なDX需要は、ソリューション事業を展開する同社にとってシステム開発やマーケティング支援の案件を獲得する強力な追い風として作用しています。一方で、エンタテインメント市場や婚活サービス市場では顧客の細分化が進んでおり、集客コストの高騰や競合他社との差別化がこれまで以上に求められる環境となっています。こうした多様な市場環境に対して、同社がどのようにリソースを最適配分していくかが問われる局面と言える状況です。
✔内部環境
今回の決算において2百万円の当期純損失を計上した事実は、同社が多角的な事業を展開している反面、各事業の収益力にバラツキが生じていることを示しています。BtoBの受託開発とBtoCの自社サービスという異なるビジネスモデルを並行して運営することは、リスク分散の観点では有効であるものの、経営資源が分散し、利益率を押し下げる要因にもなり得ます。また、決算公告における利益剰余金がマイナス337百万円となっていることから、過去からの累積赤字という重いコスト構造を抱えながらの事業運営を強いられていると推測されます。しかし、東証スタンダード上場企業である親会社という安定したグループ基盤を持つことは、事業の継続性において確かな安心材料となっています。
✔安全性分析
財務の安全性を確認すると、自己資本比率は約14.8%(純資産44百万円÷資産合計298百万円)にとどまっており、外部環境の急激な変化に対する資本の厚みには懸念が残ります。また、負債比率が約5.8倍と高水準にあるため、有利子負債など外部からの資金調達に依存した財務体質であることがわかります。赤字耐久力についても、今回と同規模の2百万円の当期純損失が約22期続くと純資産を使い切る水準であり、総資産利益率(ROA)も約▲0.7%となっているため、早期の収益改善が不可避です。一方で、短期的な支払い能力を示す流動比率は約121%(流動資産253百万円÷流動負債209百万円)を維持しており、直ちに資金繰りがショートするリスクは低く抑えられていると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ゲーム領域で20年以上にわたって培ってきた高度なシステム開発力とプロジェクトマネジメントのノウハウです。これらは、単なる業務システムの構築にとどまらず、UI/UXに優れた顧客体験を生み出す源泉として、エンタメ事業以外のソリューション事業にも大きく貢献しています。また、東証スタンダード上場のSEホールディングス・アンド・インキュベーションズの子会社であるという事実は、顧客からの社会的信用力を高め、大規模な案件を受注する際の強力な後盾となっています。さらに、BtoBの堅実な受託開発と、BtoCのスケールメリットを狙える自社ウェブサービスを併せ持つ多角的なポートフォリオは、事業の安定性を支える重要な要素と言えるでしょう。
✔弱み (Weaknesses)
一方で、財務面における収益性の低迷は明確な弱みとして挙げられます。2百万円の当期純損失や約▲0.7%のROAが示すように、投下した経営資源に対して十分な利益を創出できておらず、多角化戦略が各事業の利益率を圧迫している側面が推測されます。また、約14.8%という自己資本比率と約5.8倍の負債比率は、積極的な新規投資や人材採用に踏み切るための財務的な柔軟性を著しく制限しています。加えて、マイナス337百万円の利益剰余金が示す通り、過去に蓄積されたコスト構造の改善が未だ道半ばであり、抜本的な事業の統廃合や業務効率化の遅れが、企業全体の成長スピードを鈍化させる潜在的なリスクとして存在しています。
✔機会 (Opportunities)
外部環境における最大の機会は、あらゆる産業で進むDX推進とAI活用に向けた、底堅いシステム開発・マーケティング支援需要です。4.1兆円規模へと拡大が予測されるAIシステム市場において、同社の開発リソースをAIソリューションのインテグレーション領域へとシフトできれば、大きな収益拡大が見込めます。また、日本国内における深刻なIT人材の不足は、同社が展開するエンジニアやクリエイターの常駐・派遣支援事業にとって、継続的な引き合いを生み出す強力な追い風となります。さらに、社会的な課題である少子高齢化を背景に、効率的な出会いを提供する「スマリッジ」等のオンライン婚活サービスに対する潜在的なニーズも、依然として高く保たれていると考えます。
✔脅威 (Threats)
事業環境を脅かす要因として警戒すべきは、システム開発やエンタメ市場における競合激化と、それに伴う開発費や人件費の構造的な高騰です。優秀なエンジニアの獲得競争が激しさを増す中、人材確保にかかるコストの上昇は、同社の利益率をさらに圧迫するリスクを孕んでいます。また、急速に進歩する生成AI技術によって、一部のプログラミングやデザイン業務が自動化され、受託単価の下落や業務のコモディティ化が進む恐れも十分に考えられます。さらに、BtoCのウェブサービス領域においては、豊富な資金力を持つ大手のプラットフォーマーやマッチングアプリ企業が市場を席巻しており、マーケティング費用の高騰による顧客獲得競争の激化が大きな脅威となっています。
【今後の戦略として想像すること】
✔短期的戦略
同社が直近1〜2年で取り組むべき戦略として、利益率の高いBtoBソリューション事業へのリソース集中による、確実な黒字転換が有効であると考えます。具体的には、需要が逼迫している企業のDX支援やマーケティング自動化の案件において、自社のクリエイターリソースを戦略的に投入し、受注単価の引き上げを図るべきでしょう。また、BtoC領域である「スマリッジ」等のウェブサービスについては、過度な広告宣伝費の投下を抑制し、既存顧客のLTV(顧客生涯価値)向上やオーガニック集客の最適化に努めることが重要です。これらの施策を通じて、まずは足元の収益性を改善し、マイナスとなっている当期純損益を反転させることが急務であると推測されます。
✔中長期的戦略
3〜5年の中長期的な視点に立てば、同社は受託開発型の労働集約的なモデルから脱却し、継続課金型のSaaSプロダクトを中心とした高付加価値ビジネスへの転換を図ることが期待されます。20年にわたるエンタメ・システム開発のノウハウに最新のAI技術を掛け合わせ、業界特化型の業務効率化ツールなどを自社開発することで、安定した収益基盤の構築が可能になるはずです。同時に、各事業で得られた利益を内部留保として着実に積み増し、約14.8%にとどまる自己資本比率を改善していく財務戦略の実行が不可欠です。グループ企業の強固なネットワークを活用しながら、新たな価値を創造する強靭な組織へと進化していく戦略的アプローチが求められます。
【まとめ】
今回の決算数値から、SEモバイル・アンド・オンライン株式会社は多角的な事業を展開する中で、ポートフォリオの変革に伴う産みの苦しみを味わっていると言える状況です。しかし、20年以上にわたるエンタメ領域での高度なシステム開発ノウハウと、BtoBからBtoCまでを網羅する幅広い対応力は、AI時代においても同社ならではの強力な競争源泉となります。直面する自己資本比率の低さや収益性の課題に対しては、高付加価値なソリューション領域への注力と、業務効率の抜本的な改善が不可避となるでしょう。今後は、東証スタンダード上場企業グループという安定した基盤を最大限に活かし、独自の技術力をいかにして利益率の高いビジネスモデルへと転換していくのか、その戦略的な舵取りに引き続き注目していきたいと考えます。
【企業情報】
企業名: SEモバイル・アンド・オンライン株式会社
所在地: 東京都新宿区舟町5 SE舟町ビル
代表者: 代表取締役 伊藤 文彦
設立: 2006年10月
資本金: 10百万円
事業内容: ウェブサイト・スマートフォンアプリ制作、システム受託開発、ゲーム開発・運営、オンライン結婚相談所「スマリッジ」等のウェブサービス運営
株主: SEホールディングス・アンド・インキュベーションズ株式会社
