株式会社ルミネウィングの第39期決算は、売上高2,232百万円に対し当期純利益168百万円を計上し、自己資本比率約69.1%というきわめて堅固な財務健全性を証明する結果となりました。JRおよび京浜急行線が交差する交通の要衝・大船駅に直結する同社は、地域住民や駅利用者に寄り添った商業スペースとして高い存在感を発揮しています。本記事では、公表された財務指標をもとに、駅ビル型ショッピングセンターとしての同社の強みと今後の持続的成長に向けた戦略的展望を紐解いていきます。
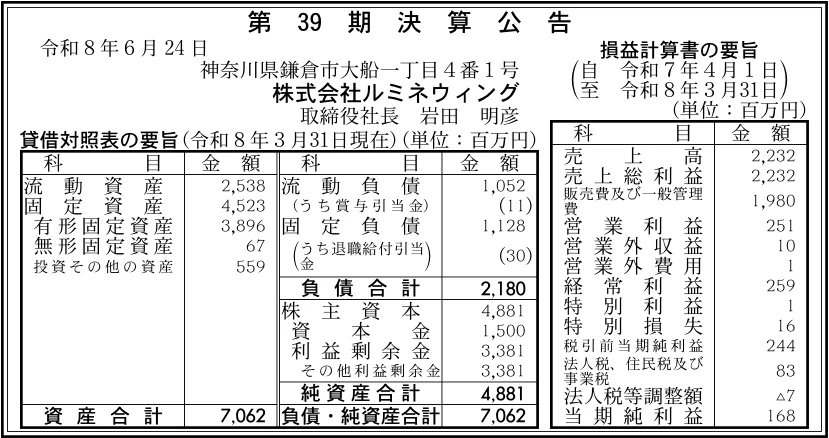
【決算ハイライト(第39期)】
| 資産合計 | 7,062百万円 (約70.6億円) |
|---|---|
| 負債合計 | 2,180百万円 (約21.8億円) |
| 純資産合計 | 4,881百万円 (約48.8億円) |
| 当期純利益 | 168百万円 (約1.7億円) |
| 自己資本比率 | 約69.1% |
【ひとこと】
第39期決算は、売上高2,232百万円に対し当期純利益168百万円を計上し、自己資本比率約69.1%という非常に安定した財務基盤を示す結果となりました。流動資産が2,538百万円に対し流動負債が1,052百万円と、流動比率は約241%に達しており、資金の即応性・安全性がきわめて高く評価できます。さらに利益剰余金が3,381百万円積み上がっており、JRと京急のクロスポイントである大船駅直結の強みを活かした堅実な経営構造が反映されています。今回は、駅ビルSCとしての高い優位性を持つ同社の財務内容と今後の戦略的アプローチを分析していきます。
【企業概要】
企業名: 株式会社ルミネウィング
設立: 1987年
事業内容: ショッピングセンター事業の管理及び運営、不動産の賃貸業(大船ルミネウィングの管理・運営)
https://www.lumine.ne.jp/luminewing/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔大船ルミネウィングの管理・運営事業
本事業は、大船駅を利用する通勤・通学客や近隣住民を主な対象顧客とし、地下1階から地上7階に及ぶ館内でのショッピング・飲食・サービス空間の快適な維持管理を提供しています。提供価値は、駅直結という抜群のアクセス性と、ファッションや生活雑貨、惣菜やレストランといった日常生活に必要な機能を一元的に享受できる利便性にあります。直営および外部委託の専門スタッフによる防犯・清掃・設備管理体制を敷き、日常の安全で快適な購買環境を確立しています。館全体の魅力を維持向上させることで安定した来館者数を確保し、商業施設としての価値を高めることが基盤となっています。
✔不動産賃貸・テナントリリーシング事業
本事業は、アパレル・コスメ・飲食店などのテナント事業者を対象顧客とし、大船ルミネウィング内の商業区画の賃貸および出店サポートを行っています。ターゲット層の購買ニーズやトレンドに合わせた店舗誘致と、テナントの売上最大化に向けた販促支援が同社の提供する核心的な価値です。株式会社ルミネおよび京浜急行電鉄株式会社という両株主の強力なネットワークやノウハウを活用し、魅力的なテナントを継続的に誘致する体制を維持しています。テナントからの固定賃料および売上歩合賃料を主な収益源としており、長期的かつ安定的な不動産賃貸収入を得る仕組みを構築しています。
【財務状況等から見る経営環境】
✔外部環境
ショッピングセンター業界の外部環境としては、人流の回復に伴い駅ビルや駅直結型施設での消費活動が力強さを取り戻しています。一般社団法人日本ショッピングセンター協会のデータ等によると、都市部および主要駅に位置する商業施設は堅調な売上推移を見せている一方、光熱費の高騰や最低賃金の上昇、物流コストの増加といった運営コストの押し上げ圧力が共通の課題となっています。また、EC(電子商取引)の拡大に対応するため、リアル店舗ならではの体験価値や即時性の高い食品・惣菜需要の取り込みがより重要視されています。大船エリアにおいても周辺の人口定着が進んでおり、デイリーユースを捉える駅直結SCの利便性は依然として強力な市場競争力を維持していると判断されます。
✔内部環境
同社の内部環境に目を向けると、第39期において売上高2,232百万円に対し営業利益251百万円、経常利益259百万円を確保しており、売上高営業利益率は約11.2%と商業施設運営会社として優れた収益性を実現しています。損益計算書上、売上総利益が2,232百万円であり、原価を抑えつつ高い粗利益率を保持している構造が伺えます。貸借対照表では有形固定資産が3,896百万円と資産合計7,062百万円の約55%を占めており、商業ビルの維持管理・設備投資をしっかり行っている様子が窺えます。さらに利益剰余金が3,381百万円まで積み上がっており、資本金1,500百万円と合わせて強固な自己資本を形成している点が大きな特徴と言えます。
✔安全性分析
財務の安全性を評価する補助指標を分析すると、自己資本比率は約69.1%に達しており、設備集約型である不動産・商業施設運営事業としては極めて卓越した安全性を備えています。流動資産2,538百万円に対して流動負債が1,052百万円にとどまるため、流動比率は約241%と非常に高く、短期的な資金繰りや急な支出に対しても潤沢な手元流動性を確保しています。また負債合計2,180百万円に対し純資産合計は4,881百万円であり、負債比率は約0.4倍と過度な外部負債に頼らない健全な財務運営が行われています。総資産利益率(ROA)は約2.4%となっており、膨大な固定資産を保持しながらも安定した利益を生み出す効率的な経営が行われていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、JR東日本各線および京浜急行線が乗り入れる大船駅に直接連結しているという、他社が模倣不可能な圧倒的立地優位性にあります。また、株主である株式会社ルミネ(JR東日本グループ)と京浜急行電鉄株式会社の双方から、商業施設運営のノウハウや広域からの顧客集客力を享受できる強力なバックボーンを有しています。さらに、自己資本比率約69.1%および流動比率約241%が示す盤石な財務基盤は、予期せぬ景気変動に対しても強固な耐性を提供します。これらに支えられた高い認知度と安定した足元客数が、同社の継続的な高収益構造を支える核となっています。
✔弱み (Weaknesses)
一方で、同社の弱みとしては「大船ルミネウィング」という単一の商業施設運営に事業が依存しているため、地域的な災害や大船駅周辺の人流変化リスクを直接受ける点にあります。また、有形固定資産が3,896百万円存在する設備改修型の事業であるため、築年数の経過に伴う大型修繕や館内リニューアル時の投資負担が一時的に利益を圧迫する可能性があります。さらに、テナントの売上動向によって歩合賃料が変動するため、個人消費の不振が直接的に収益へ影響を及ぼす側面も否定できません。単一拠点への集中リスクを抑えつつ、施設価値を維持するための計画的な資金配分が継続的に求められます。
✔機会 (Opportunities)
事業環境における機会としては、大船駅周辺での再開発やマンション建設の進展に伴う、近接エリアでの住みやすさ向上とファミリー層・単身層の流入が挙げられます。また、「ルミネカード」や公式アプリ「ONE LUMINE」などのデジタルプラットフォームを活用し、顧客データを分析したパーソナライズドな販促や顧客エンゲージメントの強化を図る余地が広がっています。さらに、食料品や惣菜、カフェ・レストランや日用品といった「日々の生活に密着したカテゴリー」のテナントミックスを強化することで、ECに代替されにくい実店舗の強みを最大化できます。これらを推進することで、駅利用者の立ち寄り頻度をさらに高められると考えられます。
✔脅威 (Threats)
直面する脅威としては、照明・空調にかかる電気代などのエネルギー価格高騰や、人件費・建築資材費の上昇による施設管理費および改装費の増大が挙げられます。また、横浜や戸塚、辻堂などの近隣主要駅周辺にある大型商業施設との間で、広域からの顧客獲得競争が激化するリスクがあります。さらに、若い世代を中心とするオンラインショッピングの定着や消費行動の多様化は、衣服・アパレル領域などを中心に実店舗での購買機会を減少させる懸念材料となります。こうした外部環境の変化に対して、館としての魅力と独自価値を常に提示し続けられるかが持続的成長のキーとなります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、流動比率約241%という手元資金の余裕を活用し、利用頻度の高い食品・惣菜ゾーンやデイリー雑貨フロアのリニューアルおよび効率化投資を進めることが有効です。エネルギーコストや運営費の高騰に対応するため、館内の照明LED化や最新の空調制御システムを導入し、原価削減と環境負荷軽減を同時に達成する施策が重要となります。また、「ルミネカード」を活用したポイント還元キャンペーンやアプリを通じた限定情報の配信を強化し、大船駅利用者の購買単価と来店回数を引き上げる営業アプローチが効果的です。これにより、売上高2,232百万円の着実な維持拡大と、営業利益率の更なる向上が期待できると考えます。
✔中長期的戦略
中長期的な展望としては、利益剰余金3,381百万円と自己資本比率約69.1%の抜群の財務体質を活かし、建物の長寿命化と時代に即した大規模リノベーションを計画的に実施すべきです。単なる物販の場にとどまらず、地域コミュニティの拠点や体験型サービス、ワークスペースなどを融合させた「滞在型商業施設」へのアップデートが求められます。さらに、京急グループおよびJR東日本グループとの相互連携を深め、両線の沿線住民に向けたクロスプロモーションや地域イベントを共同開催することで、広域からの集客力を高めることが有効です。こうした持続可能な価値向上投資を推進することで、大船の街のランドマークとしての地位を未来にわたって盤石にすると推測します。
【まとめ】
第39期決算における株式会社ルミネウィングは、当期純利益168百万円を達成し、自己資本比率約69.1%および流動比率約241%という極めて強固な財務基盤を実現しました。大船駅直結という圧倒的な立地優位性と、株主であるルミネおよび京浜急行電鉄の強力なネットワークは、同社にとって揺るぎない競争力の源泉となっています。一方で、単一施設の運営に依存する構造や、運営コストの上昇といった課題に対応するための継続的な効率化が不可欠と言えます。そのため、今後は豊富な利益剰余金3,381百万円を背景に、デジタルと融合した顧客体験の強化や環境対応型投資を推進することが有効と考えられます。こうした戦略を通じて、同社は大船エリアのランドマークとして更なる価値向上を果たしていくものと考えています。
【企業情報】
企業名: 株式会社ルミネウィング
所在地: 神奈川県鎌倉市大船一丁目4番1号
代表者: 岩田 明彦
設立: 1987年11月12日
資本金: 1,500百万円
事業内容: ショッピングセンター事業の管理及び運営、不動産の賃貸業(大船ルミネウィングの管理・運営)
株主: 京浜急行電鉄株式会社 50%、株式会社ルミネ 50%
