大阪ガス都市開発株式会社の第62期決算は、当期純利益13,592百万円を計上し、売上高純利益率が約22.4%に達する極めて高い収益性を示しました。建築資材の高騰や金利引き上げといった不透明感が強まる不動産業界において、同社はどのような強みを発揮して高い業績を維持しているのでしょうか。本記事では、決算数値に表れた圧倒的な財務体質と、Daigasグループの中核デベロッパーとしての成長戦略を読み解いていきます。
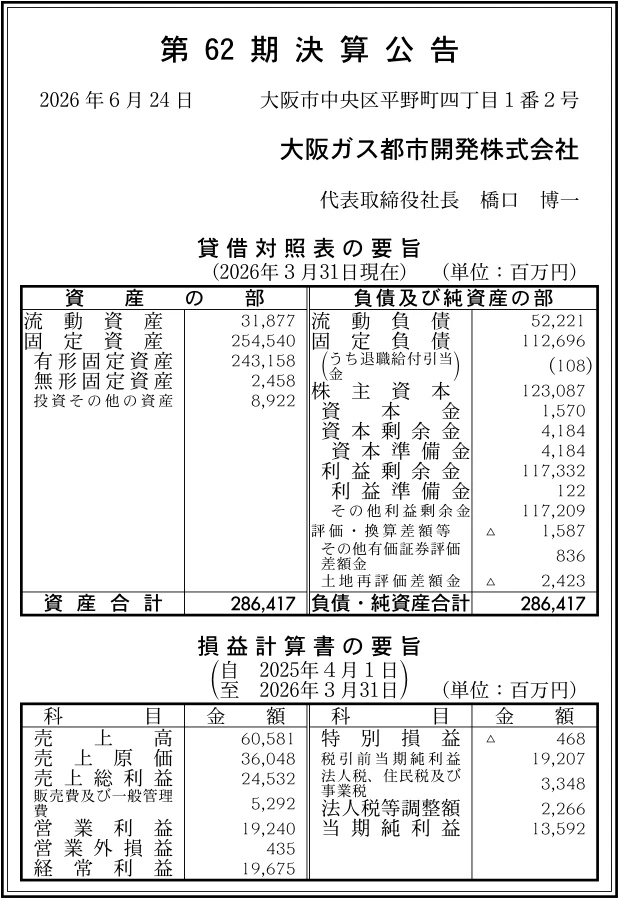
【決算ハイライト(第62期)】
| 資産合計 | 286,417百万円 (約286.4億円) |
|---|---|
| 負債合計 | 164,917百万円 (約164.9億円) |
| 純資産合計 | 121,500百万円 (約121.5億円) |
| 当期純利益 | 13,592百万円 (約135.9億円) |
| 自己資本比率 | 約42.4% |
【ひとこと】
第62期の決算において、売上高60,581百万円に対し当期純利益13,592百万円を計上し、売上高純利益率約22.4%という非常に高い収益性を達成しています。総資産286,417百万円という大規模な資産を抱えながら自己資本比率は約42.4%を保持しており、不動産デベロッパーとして理想的かつ健全な財務基盤を構築していることが覗えます。有形固定資産が243,158百万円と資産の大半を占めており、賃貸マンションやオフィスビルなどの優良なストック資産が安定した利益を生み出していることが解ります。建築コスト高騰や金利上昇局面において、この豊富なストックと高い利益創出力をいかに更なる成長へと繋げていくのか注目されます。
【企業概要】
企業名: 大阪ガス都市開発株式会社
設立: 1989年
事業内容: オフィスビル、賃貸マンション、商業施設、物流施設等の開発・賃貸・管理、分譲マンションの開発・販売、プライベートリートの運用などを行う総合不動産会社
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔賃貸事業(オフィス・住宅・物流施設等)
同社の基幹事業である賃貸事業は、京阪神エリアおよび首都圏を中心に展開されるオフィスビルや賃貸マンション「アーバネックス」シリーズ、物流施設などの開発および保有・リーシング業務で構成されています。法人のオフィス需要や個人の居住需要をターゲットに、長期的に保有して快適かつ上質な空間を提供することをコアバリューとしています。象徴的な「大阪ガスビル」をはじめとする優良なアセット群を自社管理・運営することで、極めて安定した賃料収入を継続的に生み出す収益モデルを確立しています。さらに近年では物流施設や首都圏オフィスへの拡大を進め、保有アセットの多角化と収益基盤の強化を図っています。
✔開発・分譲事業およびアセットマネジメント事業
開発・分譲事業においては、主に分譲マンションの開発を行い、デザイン性や環境性能に優れた高品質な住まいを個人顧客へ提供しています。周辺環境の綿密なマーケティング調査から商品企画、販売管理までを一貫して手掛け、完成後の引き渡しによって一括した売却益を得るビジネスモデルを構築しています。また、2022年に設立したグループ会社を通じて私募REIT(大阪ガス都市開発プライベートリート投資法人)のアセットマネジメント業務を展開しています。開発した優良物件をリート等へ売却しつつ管理運用を引き受けることで、キャピタルゲインとフィー収入を両立させる先進的なアセットライト経営を具現化しています。
【財務状況等から見る経営環境】
✔外部環境
日本不動産研究所などの統計データによると、国内の不動産業界では建築資材価格や人件費の高騰により、過去3年ほどで代表的な建築費指数が3割から4割程度上昇する厳しい開発環境が続いています。このようなコスト増の背景から新規開発プロジェクトにおける経済性の精査がより厳格化し、全国的に建築着工の動きがやや鈍化する傾向が見て取れます。一方で、都市部のオフィス市場や居住用賃貸市場では需要が依然として堅調であり、高品質な物件における賃料水準の上昇が全国的に観察されています。しかしながら、日本銀行による政策金利の引き上げに伴い市中金利が上昇局面にあり、不動産事業における借入金調達コストの上昇懸念が高まっています。したがって、外部環境としては堅調な需要に支えられつつも、コスト高騰と金利上昇という二重の圧力を受ける相場環境にあると言えます。
✔内部環境
同社の損益計算書を確認すると、売上高60,581百万円に対し営業利益19,240百万円を記録しており、営業利益率は約31.8%という非常に高い水準を達成しています。これは売上原価(36,048百万円)および販管費(5,292百万円)が効率的にコントロールされていることと、利益率の高い賃貸事業の比率が大きいことが寄与しています。貸借対照表では、資産合計286,417百万円のうち有形固定資産が243,158百万円と全体の約84.9%を占めており、莫大なストック資産が同社の収益の源泉となっていることが分かります。さらに、株主資本内の利益剰余金が117,332百万円に上り、過去の利益が強固な自己資本として蓄積され、Daigasグループの不動産中核企業として強靭な経営基盤を形作っています。
✔安全性分析
財務の安全性を計る上で重要な自己資本比率は約42.4%となっており、長期的な資金を要する不動産デベロッパーとしては極めて優れた安全性を誇っています。総資産利益率(ROA)は約4.7%となっており、膨大な有形固定資産を抱える不動産業界の平均と比較しても非常に高い資産効率で利益を生み出していると言えます。負債比率は約1.4倍にとどまっており、固定負債112,696百万円を中心に長期的な安定資金で資産を調達している構造が窺えます。一方で、流動資産31,877百万円に対して流動負債52,221百万円となっており、流動比率は約61%と手元流動性の数値上は低い傾向を示しています。ただし、これは資産の多くを有形固定資産として保有する不動産事業特有の構造であり、圧倒的な営業キャッシュフローと親会社の信用力によって短期的な資金繰りの懸念は完全に払拭されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、利益剰余金117,332百万円を背景とした自己資本比率約42.4%という健全かつ強固な財務体質にあります。243,158百万円に及ぶ有形固定資産は「アーバネックス」などの優良な賃貸アセットであり、市況の変動に左右されにくい安定したストック収入を継続的に創出しています。また、Daigas(大阪ガス)グループの100%子会社という圧倒的な信用力と資金調達力は、他社との大きな差別化要因となっています。エネルギー事業で培った顧客基盤や地域密着のネットワークを活用し、独自性の高い土地仕入れや都市開発を推進できる点も大きな強みです。さらに、環境配慮技術や省エネ設備を標準導入する高度な開発力も高い評価を得ています。
✔弱み (Weaknesses)
一方で弱みとしては、流動比率が約61%となっており、流動負債が流動資産を上回る資産構成となっている点が挙げられます。これは開発投資や物件保有を長期固定資産中心で行っているためですが、急激な資金需要が発生した際の柔軟性において配慮が必要です。また、有形固定資産の規模が大きいことから、ROA(約4.7%)をさらに向上させるためには継続的なアセットの入れ替えや資産効率の追求が欠かせません。事業展開の領域において京阪神エリアへの依存度が高く、特定地域の経済動向や災害リスクの影響を受けやすい構造が存在します。加えて、固定負債が112,696百万円に達しているため、今後の金利上昇局面における利払い負担の増加がリスク要因となり得ます。
✔機会 (Opportunities)
事業環境における大きな機会として、関西圏での大規模な都市再開発需要や首都圏市場における不動産需要の拡大が挙げられます。とくに、脱炭素社会の実現に向けたZEH(ネット・ゼロ・エネルギー・ハウス)や省エネ性能の高い環境配慮型ビルへの需要が高まっており、グループのエネルギー知見を活かした開発が追い風となります。また、私募REITをはじめとするアセットマネジメント事業の拡大により、開発した物件をリートへ売却して運用手数料を得るサイクルを強化できます。EC市場の成長に伴う物流施設需要の拡大や、インバウンド回復による都市部アセットの価値向上も多大な機会をもたらします。豊富な自己資本を背景に、成長分野へ迅速に投資できる体制が整っています。
✔脅威 (Threats)
直面する外部環境の脅威としては、建築資材や人件費の高騰に伴う建築コストの急激な上昇が挙げられます。コスト増加により開発プロジェクトの採算性が圧迫され、新規着工の遅延や投資判断の難航を招くリスクが懸念されます。また、日本銀行の金融政策変更に伴う金利引き上げは、調達コストの増加だけでなく、不動産投資市場におけるキャップレートの上昇を通じて物件売却価格に悪影響を及ぼす可能性があります。さらに、特定の地域や用途においてオフィスやマンションの供給過剰が生じた場合、稼働率の低下や賃料水準の下落につながる懸念も否定できません。マクロ経済の動向や市場環境の変化を注視しながら、柔軟に対応することが求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略としては、建築コスト高騰に対応するための厳格な原価管理と、高付加価値な環境配慮型開発の徹底が有効であると考えます。具体的には、資材調達や設計の最適化を進めつつ、ZEH仕様や省エネ設備を標準化することで物件の差別化を図り、販売単価および賃料の水準を維持改善させることが重要です。また、流動比率が約61%であることを踏まえ、短期資金の調達構造を再点検し、手元流動性の確保とコミットメントラインの活用等で資金マネジメントを盤石にすることが求められます。さらに、既存の賃貸アセット「アーバネックス」等のリブランディングや適切なリノベーションを進め、高稼働率を維持して安定的なキャッシュフローを創出することが現実的な打ち手となります。短期的には確実な利益確定とコスト統制を優先することが推進されます。
✔中長期的戦略
3〜5年の中長期的戦略としては、利益剰余金117,332百万円という豊富な内部留保を活かし、アセットライトな循環型ビジネスモデルの確立を加速させることが重要であると考えます。自社で開発した優良なオフィスや住宅をプライベートリート等へ適正価格で売却し、売却益を得るとともにアセットマネジメント手数料を継続取得する構造を拡大すべきです。また、Daigasグループの脱炭素ソリューションと完全に融合した、地域インフラ一体型の先進的都市開発を展開することが大きな方向性となります。首都圏エリアや物流施設などの成長領域への投資比率を高め、地域的・用途的なリスク分散を図ることも不可欠です。こうした戦略的投資を通じて、ROA約4.7%の更なる向上と持続的な企業価値の増大を実現できると考えます。
【まとめ】
大阪ガス都市開発株式会社の第62期決算は、当期純利益13,592百万円、自己資本比率約42.4%を記録し、不動産デベロッパーとして極めて優れた収益性と財務健全性を証明しました。243,158百万円に上る優良な有形固定資産とDaigasグループの強固な信用力が、同社の安定したストック収益と開発力を支える最大の基盤となっています。一方で、建築費の高騰や金利上昇局面への対応、ならびに流動比率約61%を踏まえた資金マネジメントの最適化が今後の重要な経営課題となります。今後は、環境配慮型不動産の開発強化やプライベートリート事業の拡大を通じて、アセット効率を一段と高めていくことが期待されます。豊富な資金力と高度な開発ノウハウを活かし、持続可能な都市づくりを牽引する総合デベロッパーとして更なる飛躍を遂げるものと考えています。
【企業情報】
企業名: 大阪ガス都市開発株式会社
所在地: 大阪府大阪市中央区平野町四丁目1番2号
代表者: 代表取締役社長 橋口 博一
設立: 1989年6月29日
資本金: 1,570百万円
事業内容: 不動産の開発・賃貸・分譲・管理、都市開発に関する調査・研究・企画等
株主: 大阪ガス株式会社(100%)
