株式会社総武サービスセンターの第59期決算は、当期純利益4百万円という結果となり、非常に強固な財務体質のもとで手堅い事業運営がなされていることが浮き彫りとなりました。同社はキッコーマングループの一員として、ギフトの詰合せや製品検査といった流通加工の実務を最前線で担い、巨大なサプライチェーンの品質を根底から支えています。本記事では、約83.9%という驚異的な自己資本比率が示す安定性の裏側と、労働集約型ビジネスが直面する現代の課題を専門的な視点から深掘りしていきましょう。
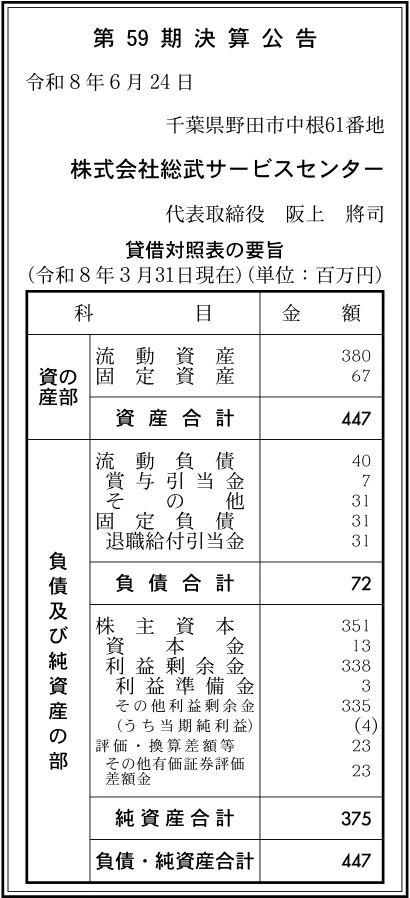
【決算ハイライト(第59期)】
| 資産合計 | 447百万円 (約4.5億円) |
|---|---|
| 負債合計 | 72百万円 (約0.7億円) |
| 純資産合計 | 375百万円 (約3.8億円) |
| 当期純利益 | 4百万円 (約0.0億円) |
| 自己資本比率 | 約83.9% |
【ひとこと】
今回の決算で最も目を引くのは、自己資本比率約83.9%、流動比率約950%という驚異的な財務の安全性です。キッコーマングループの流通加工や製造請負を専属で担うことで、447百万円の資産規模に対して338百万円もの利益剰余金を着実に積み上げてきた歴史が伺えます。一方で、当期純利益が4百万円にとどまっている点は、昨今の人件費や資材費の高騰が労働集約的な事業構造を圧迫している可能性を示唆しています。この強固な財務体質の手元資金を活かし、いかに自動化投資へ踏み切るかが大きな論点となります。
【企業概要】
企業名: 株式会社総武サービスセンター
設立: 1968年
事業内容: キッコーマングループの流通加工サービス(ギフト詰合せ等)、特殊在庫管理、パレット・コンテナ洗浄等の製造作業受託及び業務請負業
https://www.kikkoman.com/jp/ssc/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔製造作業受託・流通加工事業
同社の収益基盤の中核を成すのが、キッコーマングループ各社から委託される各種の流通加工サービスと製造請負業務です。主なお中元やお歳暮のシーズンには、コンベアライン上で多種多様なギフトセットを正確かつ迅速に箱詰めする作業を行い、製品の最終的な付加価値を高めています。また、製造された小袋製品の厳密な品質検査や、各メーカーの要望に応じた特殊包装にも対応しており、これらは機械だけでは代替が難しい細やかな手作業のノウハウを必要とします。親会社からの安定した業務委託を受けることで継続的な売上を確保しつつ、確かな品質管理体制でグループのブランド価値を守る重要な役割を担っています。
✔物流資材管理・環境対応事業
もう一つの重要な柱が、製品を安全に運ぶために不可欠な物流資材の管理と、それに付随する洗浄業務です。工場内の専用デポにおいて、パレットの入出庫作業をフォークリフトで行うだけでなく、パレットの損傷チェックや徹底した洗浄作業を実施し、衛生的な物流インフラを維持しています。さらに、大型コンテナの異物混入検査や消毒洗浄、醤油製造過程で発生する副産物の袋詰め運搬といった特殊な業務も一手に引き受けています。これらの事業は、食品メーカーに求められる極めて高い衛生基準をクリアするための不可欠なプロセスであり、グループ全体の効率的な生産活動を下支えする形で安定した収益源となっています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所の調査(2025年5月)によれば、国内の流通加工市場は1兆円を超える規模に達しており、底堅い需要が存在しています。さらにSTOCKCREWの調査(2026年7月)では、物流業界全体で深刻化する「2024年問題」や労働人口の減少を背景に、製造業においてノンコア業務を専門企業へアウトソーシングする動きが加速していることが示されています。一方で、パートタイム労働者を中心とした現場人員の採用難や、最低賃金の引き上げによる人件費の高騰は、労働集約型のBPO(ビジネス・プロセス・アウトソーシング)企業にとって極めて厳しい逆風です。これらのコスト上昇圧力を吸収するために、最新の倉庫管理システム(WMS)や自律移動ロボット(AMR)の導入といったDX投資が、業界全体で急速に進みつつあるのが現状です。
✔内部環境
同社の最大の強みは、1968年の設立以来、キッコーマングループという極めて安定した顧客基盤に対して専属的にサービスを提供し続けてきた実績にあります。当期純利益は4百万円と小幅ですが、長年にわたる堅実な経営の積み重ねにより、利益剰余金は338百万円という規模にまで成長しており、企業としての底力は十分に備わっています。一方で、ギフトの箱詰めや製品検査といった業務の性質上、多数の作業スタッフの手作業に依存する比率が高く、売上高に対する人件費の割合が構造的に高止まりしやすいという特徴を持っています。そのため、現場の作業効率を少しでも高めるためのオペレーション改善や、熟練スタッフの技術継承が、収益性を左右する重要な内部要因となっていると言える状況です。
✔安全性分析
同社の財務バランスは、驚異的とも言えるレベルの健全性を誇っています。総資産に対する自己資本の割合である自己資本比率は約83.9%に達し、借入などの外部資本にほとんど依存しない盤石な経営体質を構築しています。短期的な資金繰りの余裕を示す流動比率に至っては約950%(流動資産380百万円に対し流動負債40百万円)という極めて高い水準であり、不測の事態が起きても事業が揺らぐ心配はありません。負債比率も約0.19倍と非常に低く、実質的な無借金経営と言える状態です。ただし、強固な財務体質である反面、総資産利益率(ROA)は約0.9%(当期純利益4百万円)にとどまっており、保有する潤沢な資産を活用して利益を最大化するという効率性の面では、今後の改善余地が大きく残されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の絶対的な強みは、キッコーマングループという世界的食品メーカーのサプライチェーンに深く組み込まれており、外部の景気変動に左右されにくい安定した受注基盤を持っている点です。また、食品特有の高い衛生基準が求められる検査業務や、複雑なギフト包装をミスなく遂行できる熟練のスタッフ陣と現場のノウハウは、他社には容易に真似のできない無形の資産となっています。財務面においては、自己資本比率約83.9%、流動比率約950%という圧倒的な安全性を誇り、自己資金のみで将来の設備投資を賄えるだけの体力を十分に有しています。この強靭な資本力と確実な仕事の供給源が両輪として機能することで、企業の存続リスクを極限まで引き下げることに成功しています。
✔弱み (Weaknesses)
圧倒的な安定感の裏返しとして、売上と利益のほぼ全てを親会社グループに依存しているため、自社単独での価格決定権や新規開拓力が乏しいという構造的な弱みを抱えています。また、コンベア上での手作業やフォークリフトによる運搬など、業務の大半が労働集約的であるため、最低賃金の上昇や社会保険料の負担増がダイレクトに利益を圧迫しやすい事業モデルです。決算数値においてROAが約0.9%、当期純利益が4百万円にとどまっている事実は、昨今の激しいコスト上昇に対して業務効率化のスピードが追いついていない可能性を示唆しています。親会社からの受託単価が固定化されやすい環境下では、いかにして利益率をコントロールしていくかが恒常的な課題となります。
✔機会 (Opportunities)
日本国内の製造業界全体で人手不足が深刻化する中、1兆円を超える流通加工市場においては、品質管理やパッケージングといったノンコア業務をアウトソーシングしたいというニーズが確実に高まっています。また、環境問題への配慮から、プラスチック資材の削減やリサイクル可能な特殊パッケージへの切り替えが進んでおり、細やかな対応が可能な同社の流通加工技術がより高く評価される機会が増加しています。さらに、ロボット技術やAI画像検査システムの進化により、従来は手作業でしかできなかった複雑な工程も、比較的安価な投資で自動化できるようになってきました。同社が持つ潤沢な流動資産をこれらの最新テクノロジーへ効果的に振り向ければ、一気に生産性を飛躍させるチャンスが広がっています。
✔脅威 (Threats)
外部環境における最も深刻な脅威は、少子高齢化に伴う生産年齢人口の減少により、工場でのパート・アルバイトスタッフの採用が年々困難になっているという事実です。人材確保のために時給を引き上げざるを得ない状況が続けば、薄利な収益構造はさらに厳しさを増し、事業の継続性そのものを揺るがすリスクとなり得ます。また、エネルギー価格の高騰や包装資材の原価上昇といったインフレ圧力も、委託単価に迅速に転嫁できなければ自社の利益を直接的に削り取ることになります。さらに、競合となる大手物流企業やBPO事業者が巨額の資金を投じて自動化倉庫やロボット化を強力に推し進めている中、従来通りの人海戦術に固執し続ければ、相対的なコスト競争力を急速に失う脅威が常に潜んでいます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、親会社であるキッコーマングループに対して、近年の急激な人件費および諸物価の高騰を根拠とした適切な受託単価の見直し(価格転嫁)を粘り強く交渉していくことが最優先事項であると考えます。これと並行して、現場を支えるパート・アルバイト従業員に対して、短時間勤務や柔軟なシフト制を導入するなど、多様な働き方を許容する制度改革を行い、人材の定着率を根本から高める施策が有効です。現場のモチベーション向上は、結果として作業ミスの削減や生産性の維持に直結します。手堅い手元資金を活用して、現場スタッフの負担を軽減するアシストスーツの導入や、休憩環境の改善に投資することも、短期的には極めて効果的なアプローチであると推測します。
✔中長期的戦略
3〜5年の中長期的な視点では、労働集約型のビジネスモデルからの脱却を図るため、潤沢な流動資産(380百万円)を思い切って最先端の自動化設備へ投資する決断が不可欠となります。例えば、単調な箱詰め工程への協働ロボットの導入や、AIを用いた外観検査システムの導入により、限られた人員でも既存以上の処理能力を発揮できる次世代型のスマート工場へとアップグレードしていくことが求められます。さらに、自動化によって生み出された余力を活かし、キッコーマングループ以外の食品メーカーに対しても、高い衛生基準を満たした高品質な流通加工サービスを「外販」として提供する戦略も考えられます。強固な財務体質をただ守るのではなく、攻めの投資へと転換することが、同社の持続的な成長を実現する最大の鍵となるでしょう。
【まとめ】
株式会社総武サービスセンターの第59期決算は、自己資本比率約83.9%という鉄壁の財務基盤を誇りながらも、当期純利益は4百万円にとどまり、労働集約型ビジネスが抱える収益性の課題を映し出す結果となりました。同社の最大の強みは、キッコーマングループという巨大なサプライチェーンの品質を、細やかな流通加工や検査業務を通じて長年にわたり守り抜いてきた絶対的な実績にあります。そのため、流通加工のアウトソーシング需要が高まる昨今の市場動向は、同社の専門ノウハウが活きる大きな追い風となっています。一方で、深刻化する人手不足やコスト高騰の波を乗り越えるためには、潤沢な手元資金を活かした積極的な自動化・DX投資がもはや待ったなしの状況です。これまでの堅実な経営で蓄えた資本を次世代のテクノロジーへと融合させることで、より高収益で強靭なビジネスモデルへと進化を遂げていくものと期待しています。
【企業情報】
企業名: 株式会社総武サービスセンター
所在地: 千葉県野田市中根61番地
代表者: 阪上 將司
設立: 1968年
資本金: 13百万円
事業内容: キッコーマングループの流通加工サービス、特殊在庫管理、パレット・コンテナ洗浄等の製造作業受託及び業務請負業
株主: キッコーマン株式会社
