現代のビジネス環境において、企業が提供する福利厚生の充実は、従業員のエンゲージメント向上や優秀な人材の確保において極めて重要な役割を果たしています。特に、人生のさまざまなリスクに備える保険制度は、働く人々に安心感をもたらす基盤となります。今回は、明治安田生命グループの福利厚生を支える明治安田保険サービス株式会社の第42期決算公告を紐解きながら、同社の財務状況や今後の戦略的展望について深掘りしていきましょう。
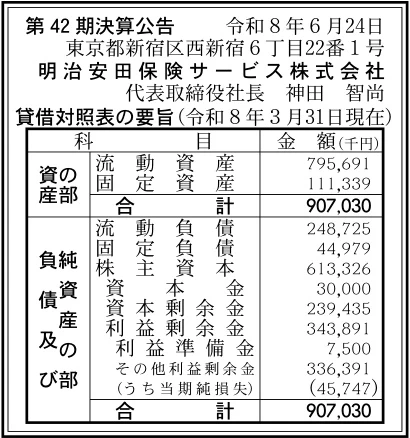
【決算ハイライト(第42期)】
| 資産合計 | 907百万円 (約9.1億円) |
|---|---|
| 負債合計 | 294百万円 (約2.9億円) |
| 純資産合計 | 613百万円 (約6.1億円) |
| 当期純損失 | 46百万円 (約0.5億円) |
| 自己資本比率 | 約68% |
【ひとこと】
明治安田保険サービス株式会社の第42期決算は、当期純損失が46百万円となり、収益面での課題が浮き彫りとなる厳しい結果となりました。しかしながら、貸借対照表に目を向けると、資産合計907百万円に対して純資産合計が613百万円を占めており、自己資本比率は約68%という極めて健全な水準を維持しています。このことから、一時的な損失を十分に吸収できる強固な財務基盤を有していることがわかります。明治安田生命グループという確固たるバックボーンを持ち、従業員や退職者の生活を守るという重要な使命を担う同社が、今後どのように収益力の回復を図り、さらなる価値提供を実現していくのか、大いに注目される決算内容と言える状況です。
【企業概要】
企業名: 明治安田保険サービス株式会社
設立: 1984年4月
事業内容: 明治安田生命グループの一員として、グループ全従業員および退職者を対象とした福利厚生制度の一環としての損害保険商品の提案を中心とする損害保険代理業、生命保険募集業など。
https://www.my-hoken-sev.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔損害保険代理業
同社の中核となるのが、明治安田生命グループの全従業員および退職者を対象とした損害保険商品の提案・販売事業です。日常生活における様々なリスクからグループ関係者を守るため、自動車保険、火災保険、傷害保険など幅広いラインナップを取り扱っています。単なる保険販売ではなく、グループの福利厚生制度の一翼を担う存在として機能しており、顧客にとって最も身近で信頼できる相談窓口となっている点が大きな特徴です。
✔生命保険募集業
損害保険分野に加え、生命保険商品の募集業務も展開しています。これにより、病気やケガといった日常的なリスクだけでなく、死亡や高度障害といった人生における重大なリスクに対しても包括的なサポートを提供できる体制を整えています。グループ従業員のライフステージの変化に応じたきめ細やかなコンサルティングを実施し、生涯にわたる安心を届けています。
✔少額短期保険代理業
より多様化する顧客のニーズに柔軟に対応するため、少額短期保険の取り扱いも行っています。従来の保険商品ではカバーしきれない細かなリスクや、特定の期間限定で必要となる保障など、ニッチな領域における保険手配を可能にしています。既存の保険パッケージの隙間を埋めるカスタマイズ性の高い提案が実現し、顧客満足度のさらなる向上に貢献しています。
✔福利厚生制度の総合的サポート
同社の事業は保険商品の販売という枠を超え、明治安田生命グループ全体の福利厚生制度を総合的にサポートする役割を担っています。従業員が安心して業務に集中できる環境を整備することは、企業全体の生産性向上や人材の定着において極めて重要です。退職者を含めた幅広い層に対して継続的な情報発信やアフターフォローを行うことで、グループへの帰属意識を高める一助となっています。
【財務状況等から見る経営環境】
✔外部環境
国内の保険市場を取り巻く外部環境は、現在、歴史的な転換期を迎えているという側面があります。少子高齢化の急速な進行や生産年齢人口の減少により、国内市場全体のパイが縮小傾向にあることは避けられない事実です。一方で、健康や生命に対する危機管理意識はかつてないほど高まっており、良質な保険サービスへの潜在的な需要は依然として強固です。さらに、気候変動を背景とした台風や集中豪雨など、想定を上回る規模の自然災害が頻発していることから、損害保険の重要性が社会全体で再認識されています。それに加えて、AIやビッグデータなどのデジタルテクノロジーの進化が保険業界のビジネスモデルを根本から変革しつつあり、オンラインでの保険手続きなどシームレスなコミュニケーションが標準的なサービスとして期待される時代となりました。また、金融庁をはじめとする規制当局からのガバナンス体制に対する要求は年々厳格さを増しており、顧客本位の業務運営を徹底することが企業としての存続条件となっている状況です。
✔内部環境
明治安田保険サービス株式会社の内部環境に目を向けると、日本有数の生命保険会社である明治安田生命グループの一員として、極めて強固なブランド力と信用力を背景に事業を展開していることが最大の財産と言えます。一般的な保険代理店が直面する新規顧客の獲得という最も高いハードルに対し、同社はグループ内の従業員や退職者という明確かつ良質な顧客基盤をあらかじめ確保しています。これにより、莫大な広告宣伝費やマーケティングコストを投じることなく、安定的で効率的な事業運営が可能となっています。しかしながら、今回の決算公告において46百万円の当期純損失が計上された事実は、内部環境に何らかの課題が生じていることを示唆しています。考えられる要因としては、昨今のデジタル化対応に伴うシステム投資負担の増加、コンプライアンス対応強化のための管理部門へのコスト集中、あるいは損害保険業界全体における保険金支払い増加に伴う代理店手数料の引き下げ圧力などが挙げられます。強固な基盤を持ちながらも、いかにして事業の収益性を改善し、コストコントロールを徹底していくかが喫緊の課題となっていると推測されます。
✔安全性分析
第42期の決算公告に示された貸借対照表を詳細に分析すると、同社の財務の安全性は極めて高い水準で維持されていることが確認できます。資産合計907百万円のうち、流動資産が795百万円と実に約87%を占めており、現金や預金など流動性の高い資産を豊富に保有していることが窺えます。これは、突発的な資金需要や経済環境の急変に対しても十分に対応できる強靭な手元流動性を備えていることを意味します。一方で、負債合計は294百万円に抑えられており、短期的な支払い義務に対する不安は見当たりません。特筆すべきは、純資産合計が613百万円に達し、自己資本比率が約68%という非常に高い数値を記録している点です。自己資本比率は企業の財務的な安定性を示す重要な指標であり、当期は最終赤字という結果に終わりましたが、これまでに蓄積されてきた336百万円にのぼるその他利益剰余金が厚い緩衝材となっており、企業存続を揺るがすような事態には至っていません。この盤石な資本力を背景に、今後の事業再構築や新たな成長投資へ向けた打ち手を講じるための時間は十分に確保されていると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、明治安田生命グループという強力な親会社の存在と、それに紐づく確固たる顧客基盤です。数万人に及ぶグループ従業員と、長年にわたり企業を支えてきた退職者という明確なターゲット層に対して、福利厚生の一環として保険サービスを提供できることは、他社には真似のできない圧倒的な競争優位性となっています。顧客側も自社のグループ会社という安心感を持って相談ができるため、一般的な保険営業で障壁となる警戒心が低く、高い成約率と契約継続率を実現しやすい環境にあります。また、自己資本比率約68%という極めて健全な財務体質は、短期的な業績変動に動じることなく、長期的な視点に立った人材育成や顧客サービスの向上に経営資源を集中させることを可能にしており、企業としての底堅さを象徴する要素と言える状況です。
✔弱み (Weaknesses)
一方で、特定のグループ内市場に特化しているという事業構造は、同社の弱みとして表裏一体の側面を持っています。事業の成長性が、親会社である明治安田生命の採用動向やグループ全体の従業員規模に大きく依存しているため、自社の営業努力だけでは市場のパイを劇的に拡大することが困難な環境にあります。将来的な労働力人口の減少は、グループ従業員数の頭打ちを意味し、中長期的な顧客基盤の縮小に直結するリスクを孕んでいます。また、今回の決算で当期純損失を計上していることから、限定された市場の中での収益構造に課題を抱えていることが浮き彫りとなりました。外部の厳しい競争環境に晒されている独立系代理店と比較して、革新的なサービス開発の遅れが生じていれば、慢性的な収益力低下に陥るリスクを抱えていると考えます。
✔機会 (Opportunities)
人々の価値観やライフスタイルが多様化する現代社会において、保険代理店が提供できる価値の幅は大きく広がっています。特に人生100年時代を見据えた老後の資産形成ニーズや、健康寿命の延伸を目的とした予防医療への関心の高まりは、同社にとって新たなビジネスチャンスとなります。グループ従業員に対して、従来の死亡保障や医療保障だけでなく、将来の資産形成をサポートする金融商品や健康増進活動と連動した新しいタイプの保険商品を提案することで、一人当たりの生涯顧客価値を飛躍的に高めることが可能です。また、デジタルトランスフォーメーションの波を積極的に取り入れ、オンラインでの非対面コンサルティングや顧客専用ポータルサイトを拡充させることで、より効率的かつきめ細やかな顧客フォローアップが実現し、顧客満足度をさらに向上させる機会が広がっていると言えるでしょう。
✔脅威 (Threats)
保険代理店業界全体を取り巻く外部の脅威は、ますます複雑化・深刻化しています。最も懸念されるのは、気候変動を背景とした自然災害の激甚化です。毎年のように発生する大型台風や豪雨災害により、損害保険会社の保険金支払いは高止まりしており、それに伴う保険料の引き上げや代理店に対する販売手数料の見直し圧力が同社の収益を直撃する可能性があります。また、テクノロジーを駆使したインシュアテック企業の台頭など、新たな競合プレイヤーの存在は、従来の対面営業を主体とするビジネスモデルを陳腐化させるリスクを秘めています。さらに、金融庁による顧客保護を目的とした規制の強化は留まることを知らず、コンプライアンス態勢の維持・強化に伴う管理コストの増大は経営に重い負担を強いる脅威となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に取り組むべき最優先課題は、赤字に転落した収益構造の抜本的な見直しと、早期の黒字化達成に向けた施策の実行であると考えます。まずは今回の当期純損失の要因となったコスト増加の内訳を徹底的に洗い出し、業務プロセスの無駄を排除することで販売管理費の適正化を図ることが急務です。具体的には、ルーティン業務の自動化やペーパーレス化の推進による事務作業の効率化が挙げられます。同時に、既存の強固な顧客基盤を最大限に活用し、クロスセルおよびアップセルの比率を高める営業戦略が求められます。グループ内の人事データや過去の保険加入履歴を統合的に分析し、結婚や住宅購入といったライフイベントを迎える従業員を的確に抽出し、最適なタイミングでパーソナライズされた提案を行うデータドリブンな営業体制を強化することが、短期的な売上回復の鍵を握るはずです。
✔中長期的戦略
中長期的には、グループの福利厚生を支えるという本来の役割をさらに深化させ、単なる保険の販売窓口から従業員の人生を総合的にサポートするライフプラン・パートナーへと事業モデルを進化させることが求められます。働き方の多様化に伴い、従業員が抱える不安や課題も複雑化しています。これに対応するため、従来の保険商品に加え、健康経営を支援するヘルスケアプログラムの提供や、退職後の資産寿命を延ばすための金融リテラシー教育の実施など、新たな付加価値サービスの開発を推進することが有効であると考えます。また、次世代の顧客層となる若手従業員との接点を強化するため、スマートフォンアプリを通じた日常的なコミュニケーションチャネルを構築し、デジタルネイティブ世代に受け入れられる利便性の向上を図るべきです。強固な財務基盤を背景にこれらの投資へ戦略的な資金を投下することで、他社の追随を許さない圧倒的な顧客体験を創出し、持続可能な成長モデルを確立することが可能になるものと推測します。
【まとめ】
今回の第42期決算公告から読み取れる事実として、明治安田保険サービス株式会社は46百万円の当期純損失を計上しており、短期的には収益面での課題に直面していることが明確になりました。一方で、自己資本比率は約68%と極めて高い水準を誇っており、一時的な赤字をものともしない非常に強固な財務基盤を有していることが最大の強みです。そのため、明治安田生命グループの全従業員および退職者という安定した優良な顧客基盤を背景に、目先の資金繰りに追われることなく長期的な視点に立った事業展開が可能となっています。今後は、この盤石な経営体力を活かし、デジタル技術の積極的な導入による業務効率化と、多様化する顧客ニーズに応える高付加価値なサービスの提供が鍵となります。変化する保険市場の環境に柔軟に適応しながら、グループ全体の福利厚生を支える中核企業として、さらなる成長と収益力の回復を実現していくものと考えています。
【企業情報】
企業名: 明治安田保険サービス株式会社
所在地: 東京都新宿区西新宿6-22-1 新宿スクエアタワー4F
代表者: 神田 智尚
設立: 1984年4月
資本金: 30百万円
事業内容: 損害保険代理業、生命保険募集業、少額短期保険代理業
株主: 明治安田生命グループ
