企業グループが持続的に成長するためには、従業員が安心して働ける環境づくりや、事業を取り巻くリスクへの適切なマネジメントが不可欠です。今回は、世界的な企業であるTOPPANグループの総合保険窓口として、グループ企業とそこで働く従業員を裏側から支える「TOPPAN保険サービス株式会社」の最新決算に焦点を当てます。職域ビジネスの安定性とこれからの展望について深掘りしていきましょう。
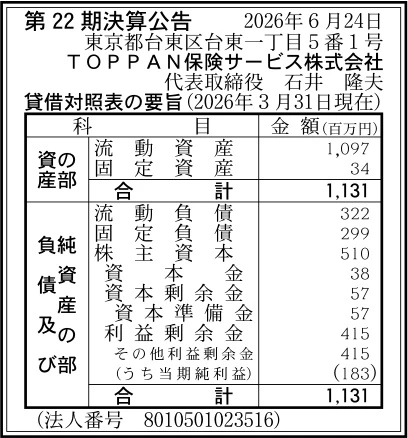
【決算ハイライト(第22期)】
| 資産合計 | 1,131百万円 (約11.3億円) |
|---|---|
| 負債合計 | 621百万円 (約6.2億円) |
| 純資産合計 | 510百万円 (約5.1億円) |
| 当期純利益 | 183百万円 (約1.8億円) |
| 自己資本比率 | 約45% |
【ひとこと】
TOPPAN保険サービス株式会社の第22期決算は、当期純利益が183百万円となりました。資産合計は1,131百万円、自己資本比率は約45%と安定した財務基盤を築いています。TOPPANグループの一員として、グループ企業やその従業員に向けた損害保険・生命保険の代理店業務を担っており、福利厚生やリスクマネジメントを支える重要な役割を果たしています。強固な事業基盤を背景に、今後も着実な利益の確保が見込まれます。
【企業概要】
企業名: TOPPAN保険サービス株式会社
設立: 2005年
事業内容: 損害保険代理業、生命保険の募集に関する業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔損害保険代理業
自動車保険、火災・地震保険、傷害・ゴルフ保険、海外旅行保険など、多岐にわたる損害保険の提案と販売を行っています。グループ従業員の日常生活に潜む様々なリスクをカバーすることで、従業員が安心して働ける環境づくり(福利厚生)に直接的に寄与しています。
✔生命保険の募集に関する業務
医療保険やがん保険をはじめとした、生命保険商品の提案と販売を行っています。結婚や出産、住宅購入など、従業員のライフステージの変化に伴うニーズに寄り添い、最適な保障プランをカスタマイズして提供するコンサルティングの役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
長寿化に伴う「人生100年時代」の到来により、老後の資金準備や病気・ケガに対する備えなど、個人の保険に対する関心は底堅く推移しています。一方で、スマートフォンの普及により、オンラインで完結する手軽で安価なネット型(ダイレクト型)保険が台頭しており、消費者の保険選びの選択肢が多様化しているのが現在の市場環境です。
✔内部環境
同社はTOPPANグループという巨大な企業集団を顧客基盤として持っており、これが圧倒的な内部競争力となっています。グループ各社の事業に関わる保険から、数万人規模の従業員に向けた個人保険まで、いわゆる「職域ビジネス」を展開できるため、一般の保険代理店と比較して非常に効率的な営業活動と安定した収益基盤を有しています。
✔安全性分析
当期の決算において自己資本比率は約45%と、非常に安定した財務水準を維持しています。資産合計1,131百万円に対して、株主資本が510百万円積み上がっており、流動資産も1,097百万円と豊富であるため、短期的な支払い能力や資金繰りに関するリスクは極めて低いと言えます。着実な利益計上が、この堅固な財務体質を支えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、TOPPANグループという巨大な企業集団を顧客基盤として持っており、安定した保険契約の獲得と継続が見込める点です。長年にわたってグループ内で培ってきた信頼関係と、職域ビジネスにおける強固なポジションは、同社にとってかけがえのない無形資産となっています。
✔弱み (Weaknesses)
事業の大部分がTOPPANグループ内(職域)の需要に依存しているため、グループ全体の業績動向や、採用計画・従業員数の変動が自社の売上に直結しやすいという収益構造の課題があります。グループ外への新規顧客開拓が進まなければ、成長の伸び代が限定的になるという側面を持っています。
✔機会 (Opportunities)
働き方の多様化や健康経営への関心の高まりに伴い、従業員一人ひとりのライフスタイルに合わせた医療保険やがん保険など、新たな個人向け保険ニーズを掘り起こすチャンスが広がっています。企業の福利厚生が重要視される現代において、質の高い保険サービスの提供はますます求められています。
✔脅威 (Threats)
安価な保険料を武器とするネット型(ダイレクト型)保険サービスの台頭により、個人が自分で保険を比較検討して加入する時代へと変化しています。これにより、従来のような「会社で勧められたから加入する」という職域での保険加入率が徐々に低下していくリスクが長期的な脅威として挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存のグループ従業員との接点をさらに強化し、結婚、出産、住宅購入といったライフイベントに合わせたきめ細やかな保険提案を行うことが有効であると考えます。対面やオンライン面談を活用したコンサルティングの質を高めることで、顧客満足度を向上させ、一人あたりの加入単価(クロスセル)の増加と契約の長期継続を図ることが求められます。
✔中長期的戦略
中長期的には、ネット保険の利便性に対抗するため、デジタル化を推進することが不可欠です。従業員が手軽に保険内容の確認や相談、手続きができるポータルサイトやアプリを整備し、顧客体験(UX)を向上させることが期待されます。さらに、企業グループの健康経営を支援するような予防型の保険サービスなど、職域ならではの付加価値を提供することで、新たな収益の柱を育成していくことが重要になります。
【まとめ】
今回の第22期決算の数値から、同社は当期純利益183百万円を計上し、自己資本比率約45%という非常に安定した財務基盤を築いていることが確認できました。同社の最大の強みは、TOPPANグループという巨大かつ確固たる職域基盤を有している点にあります。一方で、ネット型保険の台頭や事業のグループ依存といった構造的な課題も抱えています。今後は、デジタル技術を活用した利便性の向上と、対面ならではのきめ細やかなコンサルティングを融合させることで、グループ従業員に最高の安心を提供し、さらなる安定成長を続けていくものと考えています。
【企業情報】
企業名: TOPPAN保険サービス株式会社
所在地: 東京都台東区台東1-5-1
代表者: 石井 隆夫
設立: 2005年2月1日
資本金: 38百万円
事業内容: 損害保険代理業、生命保険の募集に関する業務
株主: TOPPANグループ
