ショッピングモールや駅ビルで、お馴染みの手打ちうどん「杵屋」や信州そば「そじ坊」。私たちの日常にホッと一息つける和食を提供し続けるのが、株式会社グルメ杵屋レストランです。多様なブランドで全国展開を図る同社ですが、昨今の飲食業界をとりまく環境は決して平坦ではありません。今回は、新たに公開された第11期決算公告を読み解きながら、同社が直面する厳しい現実と、再建に向けた今後の展望について深掘りしていきます。
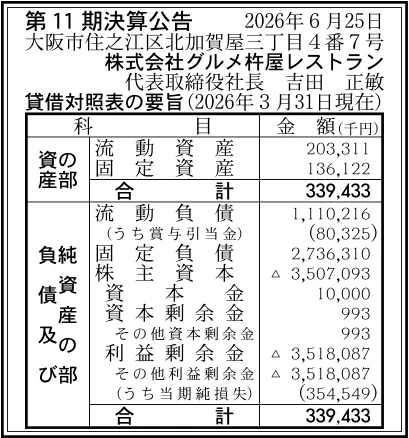
【決算ハイライト(第11期)】
| 資産合計 | 339百万円 (約3.4億円) |
|---|---|
| 負債合計 | 3,847百万円 (約38.5億円) |
| 純資産合計 | ▲3,507百万円 (約▲35.1億円) |
| 当期純損失 | 355百万円 (約3.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社グルメ杵屋レストランの第11期決算は、当期純損失が355百万円の赤字となり、純資産は▲3,507百万円と深刻な債務超過の状況にあります。「杵屋」や「そじ坊」など全国的な知名度を誇るブランドを展開し、インバウンドを意識したハラール対応といった先進的な取り組みも行っていますが、食材費や人件費の高騰が重しとなり、厳しい経営環境が続いています。今後は親会社の支援のもと、不採算店舗の整理やオペレーションの効率化など、抜本的な財務体質の改善と収益性の回復が急務となる決算内容と言えます。
【企業概要】
企業名: 株式会社グルメ杵屋レストラン
設立: 2015年10月
事業内容: 飲食店の運営(うどん「杵屋」、そば「そじ坊」、丼「丼丼亭」など多様なブランド展開)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔マルチブランドによる店舗運営
手打ちうどんの「杵屋」をはじめ、信州そばの「そじ坊」、カツ丼や天丼を提供する「丼丼亭」、さらにオムライスや韓国料理に至るまで、幅広い客層のニーズに応える多種多様な飲食ブランドを展開しています。主に大型商業施設や駅ビルなどの集客力の高い一等地にテナント出店することで、利便性の高い食事の場を提供しています。
✔食の安全・安心への徹底した取り組み
外食企業として「食の安全・安心」を最優先事項と位置づけ、社内に食品安全委員会を設置しています。生産から流通、各店舗での調理に至るまで、仕入物流担当と衛生管理担当が連携して厳格な社内基準を運用しており、生産履歴の明らかな原材料のみを使用することで、高い品質を維持しています。
✔SDGs・多様性への対応
環境省などが推奨する食品ロス削減アクション「mottECO(モッテコ)」に賛同し、食べきれなかった料理の持ち帰りを推進しています。また、成田空港や関西国際空港などの店舗において、ハラール認証を取得したレストランを運営し、ムスリム(イスラム教徒)の旅行者にも安心で美味しい和食を提供するなど、グローバルな多様性への対応に力を入れています。
【財務状況等から見る経営環境】
✔外部環境
日本の外食産業は、コロナ禍の制約から解放され、インバウンド(訪日外国人観光客)の急増という力強い追い風を受けています。特に和食は海外からの評価が高く、空港や観光地に近い店舗では大きな需要が見込めます。しかし一方で、ロシア・ウクライナ情勢や円安を背景とした小麦粉・食用油などの原材料価格の歴史的な高騰に加え、光熱費や物流費の上昇が経営を直撃しています。さらに、慢性的な人手不足に伴うパート・アルバイトの採用難と賃上げ圧力は、労働集約型の飲食ビジネスにとって、かつてないほど重い課題として立ちはだかっています。
✔内部環境
同社は親会社である株式会社グルメ杵屋のレストラン事業を担う中核企業として、長年培われたブランド力と店舗運営のノウハウを有しています。多業態を展開することで、ファミリー層からシニア層、お一人様まで幅広いターゲットをカバーできる点が内部資源としての強みです。また、ハラール対応など先進的な取り組みをいち早く店舗に落とし込む実行力も備えていますが、全国規模での多店舗展開ゆえに、家賃や人件費といった固定費負担が重く、一度客数が落ち込むと利益を大きく損ないやすい事業構造となっています。
✔安全性分析
第11期の貸借対照表を確認すると、資産合計約3.4億円に対して負債合計が約38.5億円にも膨らんでおり、純資産は約35.1億円のマイナスとなる深刻な「債務超過」に陥っています。これは過去の赤字の蓄積である利益剰余金のマイナス(約35.2億円)が主な要因です。当期においても約3.5億円の最終赤字を計上しており、単独の企業として見れば極めて危機的な財務状況と言わざるを得ません。事業の継続には親会社からの資金支援やグループ全体での財務調整が不可欠な状態であり、早急な収益構造の抜本的改革が待ったなしの状況であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
「杵屋」や「そじ坊」など、日本の消費者に深く浸透している高いブランド認知度と、商業施設の好立地に多数の店舗網を持っていることが最大の強みです。また、食の安全を担保する厳格な品質管理システムや、ハラール認証店舗の運営ノウハウなど、多様化する現代の顧客ニーズに的確に応えることができる高いオペレーション能力を有しています。
✔弱み (Weaknesses)
貸借対照表が示す通り、巨額の債務超過状態にあり、自律的な成長投資が困難な脆弱な財務基盤が最大の弱みです。また、店舗の家賃や従業員の人件費など固定費の負担が極めて重く、売上の変動がダイレクトに赤字へと転落しやすい、労働集約的で利益率の低いビジネスモデルに依存している点が構造的な課題となっています。
✔機会 (Opportunities)
急速に回復し拡大を続ける訪日外国人観光客による、「本物の日本食」に対する旺盛な消費意欲は、和食業態を主力とする同社にとって最大の成長機会です。さらに、環境意識の高い若年層を中心に、食品ロス削減(mottECO)やサステナビリティに配慮した企業姿勢が評価されることで、新たな顧客層のファンを獲得できる余地が残されています。
✔脅威 (Threats)
長引く物価高騰による消費者の生活防衛意識の高まりは、外食への支出を抑制する直接的な脅威となります。加えて、原材料費、光熱費、物流費のトリプルパンチによるコスト上昇は留まるところを知らず、慢性的な人手不足による採用難や賃金上昇が、これ以上の店舗運営を物理的にも財務的にも困難にするリスクを孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
最優先すべきは、赤字の止血とキャッシュフローの改善です。そのためには、収益改善の見込めない不採算店舗の統廃合を聖域なく断行し、固定費を大幅に削減することが急務であると考えます。同時に、原材料費の高騰を吸収するための適切な価格改定(値上げ)を実施しつつ、メニューの絞り込みやモバイルオーダー、セルフレジの導入によるフロアオペレーションの省人化を推進し、損益分岐点を引き下げる施策が求められます。
✔中長期的戦略
単なる店舗数の拡大路線から決別し、一店舗あたりの収益性を極限まで高める「質」の経営への転換が不可欠だと推測します。インバウンド需要の恩恵を受けやすい空港や主要ターミナル駅の店舗においては、ハラール対応や多言語対応をさらに強化し、高単価なメニュー開発で利益率を向上させる戦略が有効です。また、親会社であるグルメ杵屋グループ全体のシナジーを活かし、セントラルキッチンでの製造効率化や物流網の再編を行うことで、持続可能な新しい外食のビジネスモデルを再構築していくことが期待されます。
【まとめ】
株式会社グルメ杵屋レストランの第11期決算は、355百万円の当期純損失となり、約35.1億円の大幅な債務超過という極めて厳しい現実を突きつける結果となりました。同社の強みは、長年培われたブランド力とインバウンド需要に対応できる柔軟なオペレーション能力にありますが、食材費や人件費の高騰といった外部環境の急変が財務を激しく圧迫しています。事業の存続には、親会社のバックアップを前提としつつも、不採算事業の整理とデジタル化による抜本的な生産性向上が不可避です。今後は、強みである和食の価値を再定義し、コスト構造の劇的なスリム化を図ることで、早期に黒字化の道筋をつけ、再生へと向かうことを強く期待しています。
【企業情報】
企業名: 株式会社グルメ杵屋レストラン
所在地: 〒559-0011 大阪市住之江区北加賀屋三丁目4番7号
代表者: 吉田 正敏
設立: 2015年10月
資本金: 10百万円
事業内容: 飲食店の運営(うどん、そば、オムライス、丼等)
株主: 株式会社グルメ杵屋
