北陸エリアにおいて「快適」「安全」「安心」な建物環境を支え続けてきた総合ビルサービスのパイオニア、株式会社ホクタテ。1963年の設立以来、清掃管理から設備保守、保安警備、プロパティマネジメントに至るまで、ビル経営に関わる多様なソリューションをワンストップで展開しています。今回は、公表された同社の第63期決算公告を深く紐解き、自己資本比率約81.3%、当期純利益699百万円を計上した極めて堅牢な財務状況や事業構造の強み、そして変化する不動産・建築市場における今後の成長戦略について詳しく見ていきます。
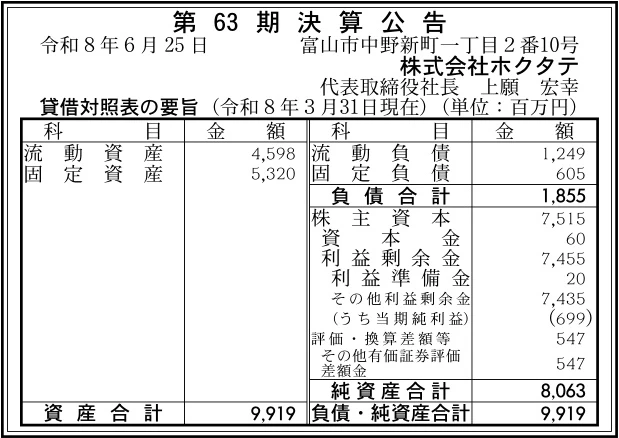
【決算ハイライト(第63期)】
| 資産合計 | 9,919百万円 (約99.2億円) |
|---|---|
| 負債合計 | 1,855百万円 (約18.6億円) |
| 純資産合計 | 8,063百万円 (約80.6億円) |
| 当期純利益 | 699百万円 (約7.0億円) |
| 自己資本比率 | 約81.3% |
【ひとこと】
当期は699百万円の当期純利益を計上し、非常に優れた収益力を存分に示しています。総資産9,919百万円に対して純資産は8,063百万円に達しており、自己資本比率は約81.3%という極めて高水準で盤石な財務体質を維持しています。負債合計は1,855百万円と低水準に抑えられており、流動資産4,598百万円に対して流動負債1,249百万円と、短期的な支払能力も申し分ありません。北陸エリアにおける総合ビルサービス業界のリーディングカンパニーとして、安定した顧客基盤と徹底した原価管理が、この堅固な決算数値に結びついていると言えます。
【企業概要】
企業名: 株式会社ホクタテ
設立: 1963年
事業内容: 建築物清掃管理、設備管理、環境衛生管理、保安警備、プロパティマネジメント、建設工事・各種リフォーム事業等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔総合ビルメンテナンス事業(清掃・設備・警備)
オフィスビル、商業施設、医療・福祉施設、官公庁施設など多様な建築物に対し、日常清掃および定期清掃等の環境清掃管理、電気・空調・給排水設備の運転・点検保守、ならびに常駐警備や巡回警備、機械警備といった総合的なビルメンテナンスサービスを提供しています。建物の美観維持と機能保全、そして防犯・防災対策を一体で担うことで、利用者に対する安全で快適な空間環境の維持に貢献しています。
✔環境衛生管理・環境測定事業
建築物衛生法に基づき、空気環境測定、貯水槽清掃・水質検査、害虫駆除(PCO)、排水管清掃などを総合的に実施しています。目に見えない衛生リスクや感染症対策、環境負荷への対応を専門的な技術と機器を用いてサポートしています。医療機関や食品工場、大型商業施設など、極めて高い衛生基準が求められる施設においても信頼性の高い環境管理ソリューションを提供しています。
✔プロパティマネジメント・建設・リフォーム事業
ビルオーナーに代わり、テナント誘致や賃貸管理、運営収支の最適化を図るプロパティマネジメント業務を展開しています。さらに、長期修繕計画の立案から大規模修繕工事、内装リフォーム、省エネ改修工事の設計・施工までを自社で手掛けています。単なる日常の維持管理にとどまらず、建物の資産価値向上とライフサイクルコストの削減を実現するコンサルティング機能を果たしています。
✔セキュリティ・介護・その他生活関連事業
最新の防犯カメラシステムや遠隔監視サービスを提供するセキュリティ事業に加え、高齢化が進む地域社会のニーズに応える介護・福祉関連サービスを展開しています。地域に根ざした企業として、法人向けサービスだけでなく個人・家庭向けの快適生活支援にも領域を広げ、地域社会全体の生活基盤を支える多角的な事業構造を築き上げています。
【財務状況等から見る経営環境】
✔外部環境
北陸エリアにおける再開発事業や北陸新幹線の延伸に伴い、主要駅周辺でのホテルや商業施設、オフィスビルの建設が進み、総合的なファシリティマネジメント需要が拡大しています。また、既存建物の老朽化対策やエネルギー効率向上に向けた省エネ改修ニーズが高まっています。一方で、日本全土で進む少子高齢化と労働力不足に伴い、清掃員や警備員、設備技術者の採用難と人件費の高騰が業界共通の重大な経営リスクとなっており、省人化や業務効率化への迅速な対応が強く求められています。
✔内部環境
1963年の創業以来、半世紀以上にわたり北陸3県(富山・石川・福井)を中心に蓄積してきた信頼と広範な顧客ネットワークが同社の最大の強みです。清掃、設備、警備、建設・リフォームまでを単一窓口で提供できる体制が整っており、顧客のあらゆる施設管理課題に対応できる柔軟な組織構造を有しています。さらに、社内教育体制の充実により高度な資格を有する専門人材を多く抱えており、質の高い現場対応力と安定したサービス品質が顧客からの厚い信頼を支えています。
✔安全性分析
財務の安全性の観点から見ると、自己資本比率は約81.3%という極めて高水準であり、業界トップクラスの健全な財務構造を確立していると言えます。資産合計9,919百万円に対して純資産が8,063百万円と資産の大半を自己資本で賄っており、負債合計は1,855百万円に低く抑えられています。流動資産4,598百万円に対して流動負債1,249百万円であり、流動比率は約368.1%と極めて高い手元流動性と短期的な支払能力を示しています。この盤石な財務体質は、新規事業やDX推進に向けた先行投資を機動的に進めるための強固な基盤となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
1963年の創業以来、半世紀以上にわたって北陸エリアを中心に培ってきた圧倒的な知名度と強固な顧客ネットワークが最大の強みです。清掃管理、設備管理、保安警備からプロパティマネジメント、リフォームまでをワンストップで手掛ける総合ファシリティマネジメント体制が確立されています。さらに、自己資本比率約81.3%、純資産約80.6億円という鉄壁の財務基盤を有しており、安定した無借金に近い健全経営を実現している点も他社の追随を許さない大きな優位性となっています。
✔弱み (Weaknesses)
清掃や警備、設備点検といった現地での人力による作業が多い労働集約型のビジネスモデルであるため、最低賃金の引き上げや人手不足に伴う労務コストの上昇が直接的に利益率を圧迫しやすい構造となっています。また、北陸地域に根ざした事業展開を行っていることから、地域経済の動向や北陸エリアの建設・不動産需要に業績が左右されやすい側面があります。さらに、汎用的なビル清掃や単純警備案件では価格競争が激化しやすく、高付加価値な管理提案ができない案件では粗利率の維持が課題となります。
✔機会 (Opportunities)
北陸新幹線の延伸や地方創生プロジェクトに伴う北陸エリアでの再開発、商業施設・ホテル・オフィスビルの新規開業は、総合ビル管理案件の受託拡大に向けた大きな機会となります。また、企業の老朽化施設における省エネ改修(BEMS導入やLED化)やDX活用によるビル管理のスマート化ニーズの高まりは、高付加価値なファシリティマネジメントを提案できる絶好の機会です。さらに、人手不足に悩む施設所有者に対するビル管理の一括受託や、BCP(事業継続計画)に対応した防災・セキュリティ提案の需要も拡大しています。
✔脅威 (Threats)
日本全土および北陸エリアにおける急速な少子高齢化と生産年齢人口の減少に伴うビルメンテナンススタッフや警備員の採用難・人件費の高騰は、現場の運用維持と収益性を揺るがす深刻な脅威です。また、資材費やエネルギーコストの高止まり、ならびにビルオーナー側の施設維持費削減圧力が強まることで、管理請負単価の引き下げ圧力を受けるリスクが存在します。さらに、大手ビル管理会社や警備大手の北陸市場への本格参入による競争の激化も注視すべき要因と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、足元の労働力不足と労務コスト高騰に対応するため、清掃ロボットやスマート点検ツールの積極的な導入による現場作業の省人化・省力化を進めることが有効であると考えます。併せて、既存受託物件における管理仕様の適正化や、顧客との丁寧な価格交渉を通じて、提供価値に見合った適正単価への改定を進めることが重要です。また、豊富な自社資金(純資産約80.6億円)を活かし、管理スタッフの処遇改善や職場環境の整備に注力することで採用力の強化と離職率の低下を図り、安定したサービス提供体制を強固にすることが期待されます。
✔中長期的戦略
中長期的な戦略としては、単なるビル清掃や設備点検にとどまらず、BEMS(ビルエネルギー管理システム)を活用した省エネコンサルティングや、建物の長期修繕設計・施工までを含めた総合プロパティマネジメント(PM/FM)分野へのシフトを一層加速させることが重要であると考えます。さらに、北陸エリアにおけるドローンやAIセンサーを活用した先端的な施設監視・点検サービスの導入を進め、次世代型スマートビルサービスへの進化を図ることが示唆されます。強固な財務体質を活用した地域特化型のM&Aやアライアンスを視野に入れ、北陸における絶対的地位を揺るぎないものにしていくことが期待されます。
【まとめ】
今回の第63期決算は、当期純利益699百万円を計上し、総資産9,919百万円に対して自己資本比率約81.3%という、極めて盤石で健全な財務構造と高い収益力を証明する素晴らしい内容となりました。同社は半世紀以上にわたって培った地域での強固な信頼と、ビル管理全般を網羅する総合ファシリティマネジメント能力を最大の強みとし、北陸エリアの建物インフラを足元から支えています。一方で、深刻化する人手不足や人件費高騰、価格競争の激化といった業界共通の課題にも直面しています。今後は、この鉄壁の財務基盤を存分に活かして清掃ロボットやDXツールの導入によるスマート化を進めるとともに、省エネ改修や資産価値向上提案など高付加価値ソリューションへのシフトを加速させることで、地域社会の発展に貢献する持続的成長を遂げていくものと考えます。
【企業情報】
企業名: 株式会社ホクタテ
所在地: 富山県富山市中野新町一丁目2番10号
代表者: 代表取締役社長 上願 宏幸
設立: 1963年11月11日
資本金: 60百万円
事業内容: 建築物清掃管理、設備管理、環境衛生管理、保安警備、プロパティマネジメント、建設・リフォーム工事、セキュリティ事業等
