鉄道沿線の生活インフラや街の賑わいを創出するうえで、駅直結の商業施設や駐車場の役割はかつてないほど高まっています。京王グループの商業施設・駐車場事業を集約し、2024年に本格始動した株式会社京王SCクリエイション。同社が公表した第2期決算は、再編後の統合効果と沿線アセットの力強い収益力を鮮明に示す内容となりました。地域の魅力を引き出しながら持続可能なコミュニティを形成する同社は、どのような財務基盤と経営環境のもとで成長を描いているのでしょうか。決算数値と事業構造から、同社の現状と将来像を深掘りしていきます。
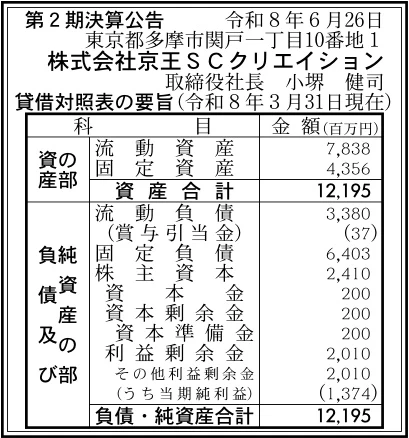
【決算ハイライト(第2期)】
| 資産合計 | 12,195百万円 (約122.0億円) |
|---|---|
| 負債合計 | 9,783百万円 (約97.8億円) |
| 純資産合計 | 2,410百万円 (約24.1億円) |
| 当期純利益 | 1,374百万円 (約13.7億円) |
| 自己資本比率 | 約20% |
【ひとこと】
株式会社京王SCクリエイションの第2期決算は、当期純利益1,374百万円を計上し、設立初期において極めて順調なスタートを切ったことが示されました。2024年に事業承継を経て本格始動した同社ですが、京王沿線の商業施設や地下駐車場という優良アセットの収益力が遺憾なく発揮されています。自己資本比率は約20%となっており、膨大な資産基盤を活用した今後のさらなる財務安定化と成長投資が注目される決算と言えます。
【企業概要】
企業名: 株式会社京王SCクリエイション
設立: 2024年4月1日
事業内容: 商業施設運営事業、駐車場運営事業、コインロッカー事業などの一体的運営
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔商業施設運営事業
京王沿線の主要駅に直結・隣接する多様なショッピングセンターや商業施設を一体的にプロデュース・運営しています。「京王聖蹟桜ヶ丘ショッピングセンター」や「キラリナ京王吉祥寺」といった大型複合施設から、「フレンテ」「ぷらりと京王府中」「京王モール」などのデイリー型商業施設まで幅広く展開しています。テナント誘致やMD(商品計画)の最適化を通じて、地域の生活ニーズに応える魅力的で高収益な施設づくりを推進しています。
✔駐車場運営事業
「新宿駅南口公共駐車場(京王地下駐車場)」や「新宿西口地下街駐車場」をはじめとする大規模な地下駐車場や、沿線駅周辺の駐車場施設の管理・運営を手掛けています。都心部や駅前エリアにおける車利用者の利便性を支え、商業施設との連動によるシナジー効果を創出しながら、安定的な利用料収入を確保する事業基盤を形成しています。
✔コインロッカー事業
京王線および井の頭線の駅構内や商業施設周辺において、コインロッカーの設置・運営を展開しています。日常の買い物客や観光客、ビジネスパーソンなどの多様な移動ニーズに対応し、利便性の向上を図るとともに、スペースの有効活用による堅実な収益源としての役割を果たしています。
✔地元共創とコミュニティ創造
単なる不動産賃貸・管理にとどまらず、地元自治体や地域事業者と連携したイベント企画や賑わい創出の取組みを強化しています。同社が掲げる「Sustainable Community(持続可能なコミュニティ)」の実現に向けて、地域住民が集い交流できるバショやコトの提供を通じて、沿線価値の向上と長期的な顧客関係の構築に努めています。
【財務状況等から見る経営環境】
✔外部環境
アフターコロナにおける人の移動やリアル店舗での消費行動の回復は、商業施設や駅周辺駐車場を運営する同社にとって大きな追い風となっています。特に、都心や主要駅周辺におけるインバウンド需要の急増や、イベント開催の本格化に伴い、人流の活発化が顕著に見られます。一方で、世界的なインフレに伴う光熱費や資材価格の高騰は、大規模施設の維持管理コストやリニューアル工事費用を押し上げる要因となっています。さらに、少子高齢化やリモートワークの定着による長期的・構造的な人口動態の変化や、Eコマースの定着による購買スタイルの変化は、リアル店舗の価値再定義を促す重要な環境変化であると言えます。
✔内部環境
同社は、2024年に京王電鉄の商業施設運営事業と京王地下駐車場の全事業を統合して誕生した経緯を持ちます。これにより、従来は複数社に分かれていた商業施設と駐車場の運営ノウハウが一元化され、迅速な意思決定と一貫したマーケティング施策が可能となりました。また、京王グループが長年築いてきた高い信頼性と沿線アセットの立地優位性は、競合他社に対する強力な参入障壁として機能しています。テナントとのエンゲージメント強化や現場スタッフの働く環境整備にも積極的に取り組んでおり、サービス品質の維持と持続的な店舗運営を支える組織的基盤が構築されています。
✔安全性分析
第2期決算公告によると、資産合計12,195百万円に対して、純資産合計は2,410百万円となり、自己資本比率は約20%となっています。商業施設や大型駐車場といった実物資産を取り扱う不動産運営事業の特性上、固定負債6,403百万円や流動負債3,380百万円などの負債規模が比較的大きくなる傾向が見られます。しかしながら、設立2期目にして当期純利益1,374百万円という高い利益水準を達成しており、利益剰余金は2,010百万円に達しています。営業キャッシュフローの創出力が極めて高いことから、短期的な支払い能力に問題はなく、稼ぎ出した利益を内部留保として積み増すことで、自己資本の拡充と財務健全性の向上がスピーディに進む構造が確認できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、京王線・井の頭線沿線の駅直結・駅至近に位置する一等地の商業施設や大型地下駐車場を多数管理・運営している点にあります。乗降客数が極めて多い交通ハブに位置しているため、安定した圧倒的な集客力と高い稼働率を維持することができます。また、商業施設と駐車場、コインロッカーの運営を一社に統合したことで、施設利用者の利便性を包括的に高めるクロスサンプリングや共通販促などの施策を迅速に展開できる点も大きな競争優位性です。京王グループとしての絶大なブランド力と地域密着のネットワークも、優良テナントの誘致や自治体連携において大きな強みとなっています。
✔弱み (Weaknesses)
一方で、事業領域が京王沿線という特定の地理的エリアに集中しているため、沿線の人口動態や競合路線の商業施設開発などの影響を受けやすい構造的な弱みがあります。また、総資産約122.0億円に対して負債が約97.8億円を占め、自己資本比率が約20%にとどまる財務構造は、金利上昇局面における支払利息の増加リスクや、大規模修繕・リニューアル投資の際における機動性を制約する要因となり得ます。さらに、築年数が経過した老朽化施設においては、維持修繕コストが増大しやすいという課題も存在します。
✔機会 (Opportunities)
事業機会としては、旅行客や観光客の増加に伴う都心・沿線エリアでの消費活性化が挙げられます。特に「新宿駅西南口地区開発計画」をはじめとする大型開発プロジェクトとの連動により、新宿エリアにおけるさらなる人流獲得とアセット価値の向上が期待できます。また、単なるモノ消費から「コト消費・体験消費」へのトレンド変化に対して、地域と共創したイベントやコミュニティ拠点の形成を推進することで、ECにはないリアル店舗ならではの魅力を創出できる好機を迎えています。駐車場におけるEV充電スタンドの整備やモビリティハブ化など、新たな技術・サービスの導入による収益源の多角化も期待されるところです。
✔脅威 (Threats)
外部からの脅威としては、Eコマースのさらなる進化と浸透によるリアル店舗のショールーミング化や、物販店舗の売り上げ伸び悩みリスクが挙げられます。また、エネルギー価格の高騰による施設運営コストの上昇や、人手不足に伴うテナントの営業管理難、人件費高騰などは、施設の粗利益率を直接的に圧迫するリスクです。さらに、近隣エリアにおける他社商業施設との顧客獲得競争の激化や、地震などの大規模自然災害による交通インフラの途絶・施設被害の発生も、経営に大きな影響を与える懸念材料として挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、既存施設の賑わい創出とテナント売上高の最大化を図ることが極めて有効であると考えます。具体的には、京王ポイントプログラムやグループのデジタルツールを活用した販促施策を強化し、沿線住民の来店頻度向上を推進することが求められます。また、施設運営における電気代などのエネルギー効率化を進めるため、LED化の推進や省エネ設備の導入を加速させ、コスト削減を徹底することが重要となります。さらに、空き区画の早期解消に向けた機動的なリーシング活動の展開や、イベントスペース・催事スペースの積極的な利活用により、短期的な収益上積みを着実に狙っていく姿勢が望まれます。
✔中長期的戦略
中長期的な視点においては、事業承継後の強固な収益基盤を活かして既存アセットの大規模リニューアルや再開発を段階的に推進することが不可欠となります。単に物販店を並べる施設から、行政サービス、医療、教育、エンターテインメント、シェアオフィスなどを複合させた「地域の生活拠点(コミュニティハブ)」へと各施設を進化させていくことが重要です。また、新宿エリアをはじめとする大型開発プロジェクトにおいて、京王グループの核心的プレイヤーとして商業・駐車場機能を最適化し、将来にわたる圧倒的な収益柱を確立していくことが期待されます。同時に、高い当期純利益をベースにした手元資金の蓄積を進め、自己資本比率の向上を図ることで、環境変化に負けない強固な財務体質を構築していく戦略が有効と考えます。
【まとめ】
株式会社京王SCクリエイションの第2期決算は、当期純利益1,374百万円を達成し、事業統合によるシナジーと強固な収益力を明確に示す結果となりました。同社の最大の強みは、京王沿線の一等地に位置する商業施設や駐車場という優良なリアルアセットを一体的に運営できる点にあり、人流の回復やインバウンド需要の増加が今後の大きな成長機会となります。一方で、自己資本比率が約20%にとどまる財務構造の改善や、EC化の進展、施設維持コストの高騰といった課題への対応が求められる状況です。今後は、既存施設の高付加価値化や地域共創イベントの推進を通じてリアルな体験価値を高めつつ、着実な利益蓄積による財務体質の強化を進めることで、持続可能な地域社会と企業の成長を両立させていくものと考えています。
【企業情報】
企業名: 株式会社京王SCクリエイション
所在地: 東京都多摩市関戸一丁目10番地1
代表者: 小堺 健司
設立: 2024年4月1日
資本金: 200百万円
事業内容: 商業施設運営事業、駐車場運営事業、コインロッカー事業等
株主: 京王グループ
