川崎汽船グループの信頼を背景に、60年以上にわたり業務渡航や特色ある旅行手配を手掛けるケイライントラベル株式会社。今回公開された第26期決算公告では、当期純利益223百万円を達成し、自己資本比率約68.9%という極めて健全な財務状況が示されました。世界的なビジネス渡航の復活が進む中、同社がどのような強みを活かし、業界の構造変化に対応しているのか、専門的な視点から深掘りしていきましょう。
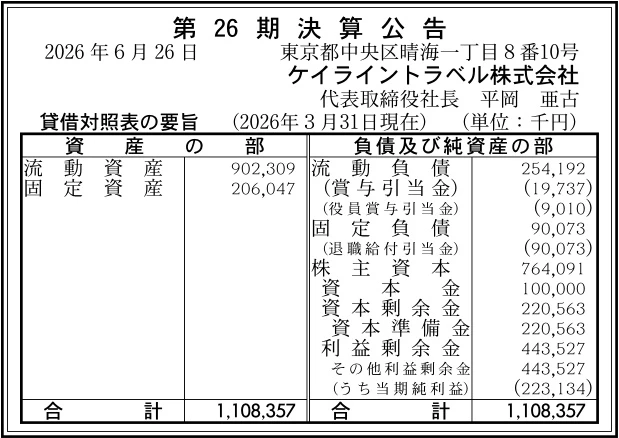
【決算ハイライト(第26期)】
| 資産合計 | 1,108百万円 (約11.1億円) |
|---|---|
| 負債合計 | 344百万円 (約3.4億円) |
| 純資産合計 | 764百万円 (約7.6億円) |
| 当期純利益 | 223百万円 (約2.2億円) |
| 自己資本比率 | 約68.9% |
【ひとこと】
ケイライントラベル株式会社の第26期決算は、当期純利益223百万円を計上し、順調な業績回復と高い収益性を示しています。総資産約11.1億円に対し純資産が約7.6億円を占めており、自己資本比率は約68.9%と非常に優れた財務健全性を維持しています。川崎汽船や川崎重工業といった強固なグループ基盤を背景に、グローバルな出張需要や業務渡航の手配を着実に取り込んでいる様子が窺えます。
【企業概要】
企業名: ケイライントラベル株式会社
設立: 2001年
事業内容: 国際航空運送協会(IATA)公認代理店としての業務渡航手配、観光庁長官登録の旅行業、出張管理システムコンサルティング等の展開。
https://www.klinetravel.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔業務渡航(BTM:Business Travel Management)事業
企業における海外出張および国内出張の手配業務を主軸としています。緊急度の高いフライト変更や渡航手配にも柔軟に対応するきめ細やかな営業体制に加え、企業の出張管理・精算システムとのコーディネートを行う独自の提案型営業を構築しています。企業の出張コスト削減やコンプライアンス管理をサポートするパートナーとして、質の高いBTMソリューションを提供しています。
✔団体旅行・特化型テーマツアー事業
一般個人の海外旅行需要に加え、独自の強みを活かした高付加価値な団体旅行の企画・手配を行っています。企業の報奨旅行(インセンティブツアー)やお客さまご招待旅行、異文化体験ツアーなどの法人需要に加え、翻訳家と行く『赤毛のアン』カナダツアーやキルトファン向けのイベントツアーなど、趣味性の高いファン層に向けた独自のテーマ型旅行を展開しています。
✔国内旅行・乗車船券受託販売事業
国内出張における航空券、新幹線、宿泊施設等の手配から精算業務までを一括で受託しています。さらに、社内旅行やグループ旅行といった各種国内旅行の多様なニーズに対し、迅速かつ誠実に対応することで顧客基盤の拡大を図っています。乗車船券や各種クーポンの受託販売を通じて、日常的なビジネス移動を幅広く支援しています。
✔旅行関連コンサルティングおよび付帯事業
IATA公認代理店としてのインフラを活用し、企業向け旅行関連システムの導入コンサルティングや販売を手掛けています。さらに、外国通貨の両替業や渡航者に向けた損害保険・生命保険の代理店業務、日用雑貨の輸出入および古物売買など、旅行事業に付帯する多角的なサービスを提供することで収益基盤を補強しています。
✔川崎汽船グループとしての総合力と歴史的背景
1961年のIATA公認取得以来、60年以上にわたり国際航空運送の現場で実績を積み重ねてきました。親会社である川崎汽船株式会社や川崎重工業株式会社といった海運・重工大手グループの資本と信用力を背景に持っており、グローバルに展開する大手企業の複雑な渡航ニーズにも応える高い業務品質と信頼性を強みとしています。
【財務状況等から見る経営環境】
✔外部環境
旅行・航空業界を取り巻く外部環境は、コロナ禍からの回復を経て新たな成長局面を迎えています。特に日本企業のグローバル事業再拡大に伴い、海外出張をはじめとする業務渡航需要は強い回復傾向を示しています。一方で、長引く円安や原油高に伴う燃油サーチャージの高騰、各国のインフレによって海外渡航費用全体が上昇しており、企業には出張予算の適正管理が強く求められています。さらに、航空会社によるNDC(New Distribution Capability)の導入などデジタル直販化の動きが加速しており、従来の旅行代理店には単なる発券代行を超えた高付加価値な出張管理機能やデジタル連携への対応が要求される状況となっています。
✔内部環境
同社の内部環境における最大の優位性は、川崎汽船グループの強固な信用力と、60年以上にわたり培ってきたIATA公認代理店としての専門ノウハウにあります。親会社や関連企業をはじめとする製造業・海運業などの優良な法人顧客基盤を盤石に保持しており、突発的な出張手配にも即座に対応できる熟練したスタッフを揃えています。また、自社で出張精算システムのコーディネート機能を保有しているため、顧客企業の購買プロセスに深く組み込まれる強みを持っています。従業員数48名という精鋭体制で高い生産性を維持しており、固定費を抑えながら高効率な事業運営を実現していると言える状況です。
✔安全性分析
貸借対照表の数値から財務の安全性を検証すると、極めて健全な状態であることが確認できます。資産合計1,108百万円に対して純資産は764百万円となっており、自己資本比率は約68.9%と高い水準を誇ります。負債合計344百万円のうち、流動負債は254百万円にとどまり、流動資産902百万円に対して流動比率は約355%に達しています。これにより、短期的な債務支払能力は非常に高く、資金繰りの懸念は極めて低いと言えます。また、株主資本内には220百万円の資本剰余金と443百万円の利益剰余金が積み上がっており、過去の蓄積による潤沢な内部留保が突発的な市場変動に対する強いクッションとして機能しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、川崎汽船および川崎重工業グループに裏打ちされた高い社会的信用と、自己資本比率約68.9%という堅固な財務基盤にあります。長年の歴史で培ったIATA公認代理店としての信頼性により、航空会社との強力なネットワークや国際渡航に関する深いノウハウを保有しています。また、企業の出張精算システムと連携したBTM提案力や、特定のファン層を惹きつける独自企画ツアーのノウハウを有している点も他社にない差別化要素となっています。
✔弱み (Weaknesses)
一方で、事業収益の多くを親会社およびグループ企業の業務渡航需要に依存している点は、構造的な弱みとなり得る側面を持っています。グループ内の出張規定や予算削減の動きが直接的に業績へ波及するリスクを内包しています。また、一般的なBtoC(個人向け)旅行市場におけるブランド認知度や直販Webチャネルの露出が比較的限られており、リテール領域での新規顧客獲得をグループ外で拡大する際の手法に課題を残しています。
✔機会 (Opportunities)
市場における大きな機会は、企業のグローバル展開に伴う海外出張需要の本格的な復活と、ガバナンス強化に向けたBTM導入企業の増加です。出張経費の一元管理や安全配慮義務の履行を重視する企業が増える中、同社のシステムコーディネート提案に対する需要が高まっています。さらに、『赤毛のアン』ツアーのように専門性度の高いテーマ型カルチャーツアーは、価格競争に巻き込まれにくく高粗利が見込めるため、新たなファン層を開拓する機会が広がっています。
✔脅威 (Threats)
事業環境における脅威としては、燃油サーチャージの高騰や為替の急激な変動による渡航費用の増大が挙げられます。渡航コストの上昇は企業の出張見直しやオンライン会議への代替を促す要因となります。また、航空会社によるNDC導入推進などの直販シフトにより、従来の代理店手数料(コミッション)が縮小する傾向にあります。これに加え、地政学リスクや感染症の発生など、国際渡航を直接制限する不可抗力な外部要因も常に警戒すべきリスクとなります。
【今後の戦略として想像すること】
✔短期的戦略
直近の短期的戦略としては、既存のグループ企業および主要取引先における業務渡航シェアの最大化と、BTM機能の高度化が有効であると考えます。具体的には、企業の経費精算システムや人事システムとスムーズに連携する出張管理ソリューションの提案を強化し、顧客企業内でのシェアを高めることが期待されます。また、渡航費用の高騰に対応するため、最適な航空券やホテル手配の比較提案を迅速に行うコンサルティング営業を推進することが重要です。さらに、『赤毛のアン』ツアーをはじめとする独自企画のテーマツアーについて、SNSやWebマーケティングを活用した集客を強化し、高粗利なニッチ市場での収益を確実に獲得していくことが重要であると考えます。
✔中長期的戦略
中長期的な視点においては、航空会社の直販化の流れに対応すべく、最新の旅行手配システム(GDS/NDC)に対応した自社オペレーションのデジタル化と省力化を進めることが不可欠と考えます。手配業務の自動化を進めることで生み出した余力を、顧客へのコンサルティング機能へシフトさせることが求められます。また、川崎汽船グループ以外の一般法人に対するBTM営業を加速させ、特定の業界に偏らないバランスの取れた顧客ポートフォリオを構築することが重要です。さらに、出張に伴うCO2排出量の可視化やサステナブルな出張手配の提案など、企業のESG経営を支援する機能を拡充することで、次世代型の業務渡航パートナーとしての立ち位置を確立していく戦略が有効であると推測されます。
【まとめ】
今回の第26期決算数値から、当期純利益223百万円を計上し、自己資本比率が約68.9%に達するなど、非常に健全で盤石な財務基盤を保持していることが確認できます。川崎汽船や川崎重工業といった強力なグループ基盤と、長年培った業務渡航の専門ノウハウは同社にとって最大の強みであり、海外ビジネス再拡大の流れは大きな機会となっています。一方で、航空業界の直販化の波や特定グループへの依存からの脱却といった構造的課題にも直面しています。そのため、今後は出張管理システムの高度化や特化型旅行の拡充を進めつつ、グループ外法人の新規開拓を加速させることで、持続的な成長を実現していくものと考えています。
【企業情報】
企業名: ケイライントラベル株式会社
所在地: 東京都中央区晴海1-8-10 晴海アイランド トリトンスクエア オフィスタワーX棟
代表者: 代表取締役社長 平岡 亜古
設立: 2001年10月1日
資本金: 100百万円
事業内容: IATA公認旅客代理店業、旅行業(観光庁長官登録旅行業第1627号)、乗車船券等の受託販売、旅行関連システムコンサルティング、損害保険代理業など
株主: 川崎汽船グループ
