金融業界をはじめとする多様な産業でシステム開発を手掛け、40年の歴史を誇るシステムインテグレーターが、2024年に「株式会社ラックテクノロジーズ」へと生まれ変わり新たな躍進を遂げています。公表された第43期決算公告では、当期純利益238百万円という圧倒的な高収益を記録しました。セキュリティとSI技術を高次元で融合させる同社が、なぜこれほどの利益を生み出せるのか、公開データをもとに財務状況と経営戦略を専門的な視点から深掘りしていきます。
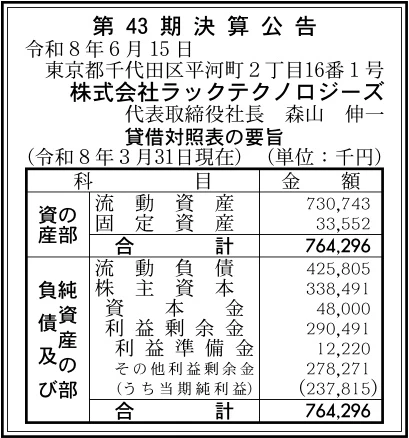
【決算ハイライト(第43期)】
| 資産合計 | 764百万円 (約7.6億円) |
|---|---|
| 負債合計 | 426百万円 (約4.3億円) |
| 純資産合計 | 338百万円 (約3.4億円) |
| 当期純利益 | 238百万円 (約2.4億円) |
| 自己資本比率 | 約44% |
【ひとこと】
株式会社ラックテクノロジーズの第43期決算は、当期純利益238百万円の大幅な黒字を達成しました。純資産338百万円に対し利益剰余金が290百万円を占めており、自己資本比率も約44%と健全な財務体質を誇っています。2024年4月に「ソフトウェアサービス」から「ラックテクノロジーズ」へ社名を変更し、ラックグループの戦略的機能子会社としての再編が進む中で、極めて高い収益性と成長性を示した注目の決算と言えます。
【企業概要】
企業名: 株式会社ラックテクノロジーズ
設立: 1984年(創業)
事業内容: 金融業界を中心としたアプリケーション開発、基幹系システム構築、高度セキュリティ技術を融合したSIサービスの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔金融業界向けアプリケーション開発および基幹システム構築事業
創業以来40年にわたり培ってきたドメイン知識を武器に、非常に高い信頼性とセキュリティレベルが求められる金融機関向けのシステム開発を手掛けています。銀行や証券、保険などの基幹系システムからフロントエンドのアプリケーションまで、ミッションクリティカルな要件に答える高品質なエンジニアリング力を提供しています。金融業界特有の複雑な業務プロセスや厳格なコンプライアンス要件を深く理解した専門エンジニアが多数在籍しており、顧客からの深い信頼を獲得している同社の中核事業です。
✔官公庁および大手企業向けエンドツーエンドSIサービス事業
官公庁や大手企業の基幹システムをはじめ、製造、流通、不動産など幅広い業種に対して、提案から設計、開発、保守・運用までを一貫して引き受けるソリューションを展開しています。顧客のビジネス課題に応じた最適なシステム アーキテクチャを設計し、業務の効率化やDXの推進を支援しています。要件定義から運用保守までをワンストップでカバーできる柔軟な体制を有しており、特定のベンダーに依存しない最適な技術選定と高品質なシステム構築を実現しています。
✔「ラックグループ」のセキュリティノウハウを融合した高度ITサービス事業
日本有数のサイバーセキュリティ企業である株式会社ラックの「戦略的機能子会社」として、最先端のセキュリティノウハウを組み込んだ次世代型のSIサービスを提供しています。システム開発の初期段階からセキュリティを考慮する「セキュリティ・バイ・デザイン」の実践により、サイバー脅威に強い堅牢なシステムを構築できる点が最大の強みです。セキュリティ診断や脆弱性対策の知見をシステムインテグレーションと融合させることで、他社にはない高付加価値なサービスラインナップを確立しています。
✔AI・クラウド領域を中心としたデジタル変革(DX)推進事業
AIやクラウドコンピューティングなど、変化の激しい成長領域へリソースを傾斜させ、顧客企業のDX実現を牽引する事業です。単なるシステム導入にとどまらず、クラウド移行による運用コストの削減や、AI技術を活用した業務自動化・データ分析ソリューションを提案・構築しています。社内エンジニアのDX人材化を積極的に推進しており、最新のテクノロジースタックに対応した開発支援を行うことで、次世代ビジネスの創出を強力にバックアップしています。
✔「+One(プラスワン)」思想に基づく人材育成と開発パートナーシップ事業
先を行く技術習得や価値向上とともに、社員が働きやすくキャリア形成しやすい環境づくりを徹底する人材投資を行っています。高度なスキルを持つエンジニアの育成と定着率向上を図りつつ、外部のパートナー企業とのアライアンスネットワークを構築しています。これにより、大型プロジェクト受注時においても柔軟かつ迅速に開発リソースを拡大できる強固なエコシステムを形成し、安定した高品質開発を実現しています。
【財務状況等から見る経営環境】
✔外部環境
日本の産業界におけるデジタルトランスフォーメーション(DX)需要は、深刻な人手不足やレガシーシステムの刷新要請を背景に極めて力強く推移しています。特に金融機関や大手企業においては、クラウド移行や生成AIの活用、さらには激化するサイバー攻撃に対抗するためのセキュリティ強化が急務となっています。このような市場環境は、セキュリティ知見を持つ高度システムインテグレーターにとって絶好の追い風となっています。一方で、業界全体でITエンジニアの獲得競争が激化しており、人件費の上昇や外注パートナー費用調達の難易度が高まっている点には注視が必要です。
✔内部環境
2024年4月に「株式会社ソフトウェアサービス」から現在の「株式会社ラックテクノロジーズ」へ社名を変更し、親会社である株式会社ラックの戦略的機能子会社としてのポジショニングが明確化されました。これにより、グループ内の豊富なセキュリティ知見や顧客チャネルを活用できる環境が整い、営業面および技術面での相乗効果が大きく発揮されています。今回の第43期決算において当期純利益238百万円という高い利益額を達成した事実からは、グループ再編による高付加価値化案件へのシフトと内部の業務効率化が極めてスムーズに進行している状況が見て取れます。
✔安全性分析
財務の安全性を検証すると、資産合計764百万円に対して純資産合計は338百万円となっており、自己資本比率は約44%を確保しています。流動負債は425百万円で固定負債の計上はなく、流動資産(約731百万円)が流動負債を大きく上回っているため、短期的な資金繰りの健全性を示す流動比率は約171%と極めて安全な水準にあります。さらに株主資本338百万円のうち、過去の利益の蓄積である利益剰余金が290百万円を占めていることから、創業以来の着実な利益蓄積が強固な自己資本のバックボーンとなっていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、1984年の創業以来40年にわたり培ってきた金融業界向け開発の高い技術力と実績にあります。さらに、国内トップクラスのサイバーセキュリティ企業であるラックグループの直系子会社として、最先端のセキュリティ知見をシステム開発に直接組み込める点も独自の競争優位性です。親会社のブランド力や強固な顧客基盤を活用できる事業環境が整っており、ワンストップで企画から運用保守までをカバーできるエンドツーエンドのサービス提供能力が高い収益性を生み出しています。
✔弱み (Weaknesses)
弱みとしては、貸借対照表における固定資産が約34百万円と資産全体の5%未満にとどまり、自社プロダクトやストック型の知的財産(IP)が少ない受託開発中心のビジネスモデルであることが挙げられます。エンジニアの稼働率や人件費の高騰がダイレクトに収益性に影響を与える構造となっており、業績のさらなる拡大が優秀なIT人材の確保スピードに強く依存してしまう側面があります。受託開発モデル特有の労務管理やプロジェクトリスクのコントロールが常に求められる点も課題と捉えられます。
✔機会 (Opportunities)
今後の事業拡大における最大の機会は、金融機関をはじめとする全産業でのレガシーシステム刷新と「セキュリティ×DX」の融合需要の急増です。AI活用やクラウド移行が加速する中で、高度なセキュリティ設計が不可欠となっており、同社のような専門SIerに対するニーズは中長期的に高まり続けると考えられます。また、ラックグループ内でのアライアンス深化により、これまで以上に大型かつ高粗利なプロジェクトへの参画機会が増加することが期待されます。
✔脅威 (Threats)
直面し得る主要な脅威は、IT人材の深刻な不足に伴う獲得競争の過熱と人件費の高騰です。エンジニアの調達コストが急増した場合、プロジェクトの採算性が低下するリスクが存在します。また、親会社である株式会社ラックの事業戦略変更やグループ再編の影響を直接受けやすい環境にあります。さらに、AI技術などの急速な進歩によって従来のシステム開発・運用プロセスが自動化された場合、単なる受託開発の単価を下押しする圧力がかかる懸念も否定できません。
【今後の戦略として想像すること】
✔短期的戦略
直近での記録的な高収益を維持・拡大していくためには、得意とする金融業界向け開発において、親会社であるラックとのシナジーをさらに追求することが有効であると考えます。具体的には、既存の受託開発案件に対して「セキュリティ+SI」の提案を標準化し、システム構築とセキュリティ対策の一括受注を推進することが重要であると考えます。また、AIやクラウド領域への注力方針に基づき、社内エンジニアのスキルアップとリスキリングを急速に推し進めることが求められます。同時に、協力会社とのパートナーシップ強化を図り、開発ラインのキャパシティを広げることで、旺盛なシステム開発需要を確実に取り込む体制を整えることが重要であると考えます。
✔中長期的戦略
中長期的には、単なる受託開発を中心とした労働集約型モデルから脱却し、高粗利な自社サービスやプラットフォーム型ビジネスの展開を模索する戦略が重要になると推測されます。高度なセキュリティノウハウとAI技術を組み合わせた独自の開発支援ツールやミドルウェアをグループ内外へ横展開することで、ストック型の収益比率を引き上げることが有効であると考えます。さらに、社員の働きやすさとキャリア形成支援を掲げる「+One」構想を具現化し、業界内でも魅力的な就労環境を構築することで、優秀なエンジニアが定着し続けるエコシステムを確立することが期待されます。これにより、ラックグループ全体の成長を牽引する中核SIerとしての地位を不動のものにしていくことが見込まれます。
【まとめ】
今回の第43期決算において、株式会社ラックテクノロジーズは当期純利益238百万円を計上し、資産合計764百万円に対して純資産338百万円、自己資本比率約44%という極めて良好で健全な財務実績を示しました。そのため、2024年の社名変更に伴うラックグループ内の戦略的再編は、収益性の飛躍という形で早くも顕著な成果を上げていると言えます。同社の最大の強みは、40年培った金融開発の知見に最高峰のセキュリティノウハウを掛け合わせられる点にあり、過熱するDX需要を確実に取り込める絶好の環境に位置しています。一方で、エンジニア獲得競争の激化に伴う労務コストの増加や受託開発への高い依存度が課題として挙げられます。今後は高付加価値サービスの提供や人材育成を強化することで、持続的な高成長を維持していくものと考えています。
【企業情報】
企業名: 株式会社ラックテクノロジーズ
所在地: 東京都千代田区平河町2丁目16番1号
代表者: 代表取締役社長 森山 伸一
設立: 1984年(創業)
資本金: 48百万円
事業内容: 金融業界を中心としたアプリケーション開発、基幹系システム構築、高度セキュリティ技術を融合したSIサービスの提供
株主: 株式会社ラック
