私たちが日常で何気なく使用している水道や衛生的な水環境は、目立たない場所で24時間365日稼働し続けるプラントとそれを支える専門技術者によって保たれています。今回は、水環境プラントの総合エンジニアリング大手であるメタウォーターグループの一翼を担う、メタウォーターテック株式会社の第12期決算について深掘りしていきましょう。同社が果たす社会的役割と、安定した財務状況の裏側にある経営戦略を紐解きます。
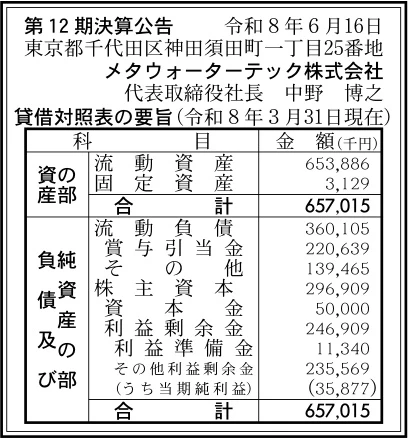
【決算ハイライト(第12期)】
| 資産合計 | 657百万円 (約6.6億円) |
|---|---|
| 負債合計 | 360百万円 (約3.6億円) |
| 純資産合計 | 297百万円 (約3.0億円) |
| 当期純利益 | 36百万円 (約0.4億円) |
| 自己資本比率 | 約45.2% |
【ひとこと】
メタウォーターテック株式会社の第12期決算は、当期純利益36百万円を計上し、堅実で安定した収益性を維持していることが分かります。自己資本比率は約45.2%に達しており、負債に対して自己資本が十分に確保された健全な財務体質がうかがえます。生活に不可欠な水インフラの維持管理や設備診断を担うストック型ビジネスが確実に機能しており、極めて安定感のある経営基盤を構築している点に注目が行きます。
【企業概要】
企業名: メタウォーターテック株式会社
設立: 2014年
事業内容: 上下水道施設や廃棄物処理施設等の設計、施工管理、保守、点検、各種修理・改造、および運転維持管理サービスの提供。
http://www.metawatertech.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔施工管理
水環境プラントの現場監督者として、発注者や協力会社、社内の関係部署との円滑な調整を行いながら現地工事の統括を担当しています。具体的には、工事計画の策定から現場での安全管理、工程管理、品質管理までを一括して実施します。プラントの新規建設や各種設備の大型改修工事において、納期遵守と高い品質レベルを両立させるための司令塔としての機能を果たしています。
✔フィールドエンジニアリング
プラントに設置された各種機械機器やシステムが持つ能力を極限まで引き出すため、現場での最適試験調整および試運転を行う専門サービスです。顧客のニーズや施設固有の条件に合わせて微調整を重ねることで、稼働初期のトラブルを未然に防ぎます。さらに、現地の運用スタッフに対する技術指導も実施し、施設のスムーズな引き渡しと確実な運用開始を実現しています。
✔カスタマーエンジニアリング
納入済みの多種多様な設備機器に対して定期点検や修理、改造工事を行い、プラントのライフサイクル全体を意識した予防保全を提案する事業です。高度な設備診断技術を活用して機器の老朽化や異常の兆候を早期に察知し、更新計画の立案や部分的なリニューアルを実施します。これにより、予期せぬ設備停止を防ぎ、施設の長寿命化とライフサイクルコストの削減をサポートしています。
✔運転維持管理
上下水道施設等の日々の適正な運転や監視業務を担い、施設の性能を最大限に維持するサービスを展開しています。巡視点検や設備の保全業務はもちろんのこと、作業員の教育や災害発生時の初期対応、復旧支援に至るまでを総合的にカバーしています。現場に密着した24時間体制のきめ細やかな運用により、地域社会の安全な水環境を足元から力強く支える役割を担っています。
✔プラントのライフサイクル最適化ソリューション
同社の大きな特徴は、施工管理から試運転調整、各種メンテナンス、日常の運転管理に至るまでの全工程をワンストップで連携提供できる点にあります。それぞれの領域で培った技術とデータを相互にフィードバックすることにより、プラント全体の総合的な最適化を図り、長期的かつ安定的なインフラ運用を実現する独自のアプローチを確立しています。
【財務状況等から見る経営環境】
✔外部環境
日本の水インフラ分野においては、高度経済成長期に集中的に整備された上下水道施設が更新時期を迎えており、施設の老朽化対策や耐震化工事に対するニーズが急速に高まっています。一方で、地方自治体の財政難や専門職員の減少が深刻化しており、民間企業へ施設の維持管理や運営を包括的に委託するPPP/PFI案件が増加傾向にあります。このような事業環境は同社にとって追い風となる一方で、建設業界全般における慢性的な人手不足や、部材コスト、エネルギー価格の上昇といった原価面での圧迫要因には継続的な注意が必要です。
✔内部環境
東証プライム上場企業であるメタウォーター株式会社の100%子会社として、強固な経営基盤と高いブランド信用力を備えている点が内部環境における最大の強みです。親会社が納入した豊富なプラント実績をベースとして、保守や運用といったストック型の受注を効率的に獲得できる好循環が形成されています。また、現場に精通したフィールドエンジニアや施工管理技士などの技術者を多数擁しており、各種機器の性能向上や予防保全に関するノウハウが社内に蓄積されていることも、他社に対する大きな差別化要因となっています。
✔安全性分析
第12期決算における同社の財務状況を見ると、資産合計657百万円に対し、自己資本である純資産合計は297百万円を計上しています。これにより自己資本比率は約45.2%となっており、一般的なサービス業や建設関連業の基準と比較しても極めて健全な水準を保持しています。負債の大部分は賞与引当金などの流動負債で占められており、長期的な借入金が見当たらない点も財務の柔軟性を高めています。当期純利益36百万円を確実に積み上げ、利益剰余金も247百万円まで成長していることから、予期せぬ環境変化に対処できる十分な安全性を備えていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、水環境プラントの施工管理から試運転、各種点検、修理、維持管理に至るまで、ライフサイクル全体を網羅する一貫したエンジニアリング体制を有している点にあります。親会社であるメタウォーターとの強力なシナジーにより、製品の知識と現場の運用ノウハウが高度に融合していることも競合優位性を高めています。さらに、水インフラという極めて公共性が高く需要が途切れない市場において、確固たる顧客基盤と高い自己資本比率に裏打ちされた財務健全性を保持していることも、持続的な成長を可能にする基盤となっています。
✔弱み (Weaknesses)
ビジネスモデルの性質上、現場でのエンジニアリング作業や点検、運転維持管理業務が主体となるため、労働集約的な側面を強く持っています。そのため、技術者の採用費や人件費の高騰が直接的に利益率を圧迫しやすい構造が存在します。また、高度な専門知識を持った人材の育成には長期間を要するため、急激な案件増加に対して即座に対応することが難しく、人材の供給スピードが事業拡大のボトルネックになり得るという側面が見受けられます。
✔機会 (Opportunities)
高度成長期に建設された水処理施設の老朽化に伴い、今後数十年にわたり設備の診断、修繕、大規模改修の需要が拡大し続ける見込みです。加えて、自治体における水道事業の広域化や民間委託の流れが加速しており、包括的民間委託やDBO方式といった官民連携プロジェクトの案件数が増加しています。これまでの点検・維持管理実績を活かしてこれらの大規模案件に参入していくことで、さらなる長期安定的なストック収益の拡大が期待できます。
✔脅威 (Threats)
地方自治体の厳しい財政状況を背景に、公共工事や維持管理業務における総合評価落札方式での価格競争が激化するリスクが挙げられます。また、世界的な原材料価格の高騰や物流コストの上昇により、交換部品や資材の調達費用が増加し、収益性が損なわれる懸念もあります。さらに、建設・設備管理業界全体で進む若年層の入職者減少とベテラン技術者の退職に伴い、必要な現場要員を十分に確保できなくなるリスクにも常に警戒を払う必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、拡大する老朽化対策需要を確実に取り込み、既存プラントに対する設備診断および予防保全の提案活動を一層強化することが有効であると考えます。特に、突発的な故障による設備停止を防ぐコンサルティング営業を推進し、高付加価値なカスタマーエンジニアリング案件の受注比率を高めることが期待されます。同時に、現場作業のデジタル化やウェアラブルデバイスを活用した遠隔点検支援などを導入し、限られた技術者での作業効率を飛躍的に高める取り組みが重要であると考えます。これにより、原価率の抑制と労働環境の改善を同時に達成し、収益基盤の短期的強化を図ることができると推測されます。
✔中長期的戦略
中長期的には、官民連携(PPP/PFI)市場の本格的な拡大を見据え、親会社であるメタウォーターグループとの連携をさらに密にし、大型包括委託案件におけるコアパートナーとしてのポジションを確立することが鍵となります。単なる設備の保守・運転にとどまらず、エネルギー効率の最適化やデジタル技術を活用したスマート水インフラの運営管理へとサービス領域を広げることが有効であると考えます。また、ジョブ・リターン制度や多様な働き方を推進することで多様な人材を確保・育成し、持続可能な技術継承スキームを構築していくことが、長期的競合優位性の確立に寄与すると思われます。
【まとめ】
メタウォーターテック株式会社の第12期決算は、当期純利益36百万円を計上し、自己資本比率約45.2%という堅固な財務体質を維持していることが示されました。同社は親会社との強力な連携と、水インフラの全ライフサイクルを網羅する優れた技術力を強みとしており、老朽化対策や官民連携の拡大という大きな市場機会を迎えています。一方で、業界全体の課題である人手不足やコスト高騰への対応は今後の収益性を左右する重要なテーマです。今後は、デジタル技術の活用による現場の生産性向上を進めつつ、高付加価値な維持管理ソリューションの提供を通じて、持続可能な水環境の発展に貢献していくものと考えています。
【企業情報】
企業名: メタウォーターテック株式会社
所在地: 東京都千代田区神田須田町一丁目25番地 JR神田万世橋ビル
代表者: 代表取締役社長 中野 博之
設立: 2014年9月1日
資本金: 50百万円
事業内容: 上下水道施設・廃棄物処理施設の設計、施工管理、保守、点検サービス、運転維持管理等
株主: メタウォーター株式会社(100%)
