私たちが生活し家族との時間を育む住まい、そして未来の街づくりにおいて、ハウスメーカーが果たす役割は単なる建物の提供にとどまらず、社会インフラとしての重要性を帯びています。今回は、世界的なトヨタグループのモノづくりの精神と技術を脈々と受け継ぎ、パナソニックとの融合であるプライム ライフ テクノロジーズグループの中核として東京圏を牽引するトヨタホーム東京株式会社の第39期決算を詳細に紐解いていきます。売上高39,304百万円を誇る同社の優れた事業構造と、変化の激しい住宅市場における今後の戦略的展望について、専門的なコンサルタント視点から深掘りしていきましょう。
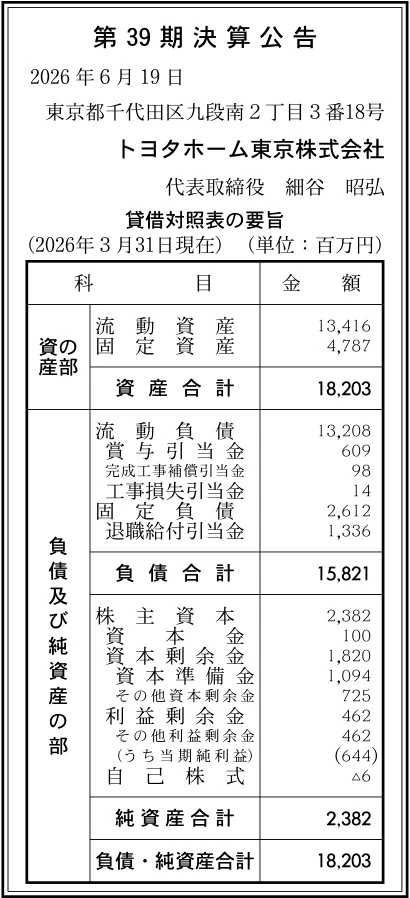
【決算ハイライト(第39期)】
| 資産合計 | 18,203百万円 (約182.0億円) |
|---|---|
| 負債合計 | 15,821百万円 (約158.2億円) |
| 純資産合計 | 2,382百万円 (約23.8億円) |
| 当期純利益 | 644百万円 (約6.4億円) |
| 自己資本比率 | 約13% |
【ひとこと】
トヨタホーム東京株式会社の第39期決算公告を読み解くと、当期純利益644百万円という堅調な黒字を達成しており、東京圏における底堅い住宅需要を確実に捉えていることがうかがえます。自己資本比率は約13%とハウスメーカーの販売子会社として標準的な水準ですが、総資産18,203百万円に対して流動資産が非常に大きく、機動的な事業運営が行われています。トヨタの技術力とPLTグループの総合力を活かした今後の展開が注目ポイントです。
【企業概要】
企業名: トヨタホーム東京株式会社
設立: 1987年8月3日
事業内容: 注文住宅、分譲住宅、不動産流通、土地有効活用、リフォーム事業をはじめ、建築工事の設計・施工・監理・請負および不動産売買・賃貸借・仲介業務を総合的に展開
https://www.toyotahome-tokyo.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔注文住宅事業
同社のコアコンピタンスであり、高い空間自由度と洗練されたインテリアデザインを融合させ、顧客の夢を具現化する高品質な住まいを提案しています。鉄を知り尽くしたトヨタならではの「鉄骨ラーメン構造」をベースにしたシンセシリーズなどを展開しており、強靭な構造体だからこそ実現できる大開口や開放的なリビング空間が特長です。全館空調システム「スマートエアーズ」による末永く心地よい快適性と、もしもの時でも暮らしを守るレジリエンス性能を付加価値として提供し、東京圏のこだわりを持つ施主層から高い支持を獲得しているセクターです。
✔分譲住宅事業
単なる一戸建ての建築にとどまらず、環境との調和、コミュニティの形成、そして安全安心の確保を3本柱に据え、街全体をトータルでプロデュースする事業です。トヨタホームグループが持つ高い施工品質と統一感のある洗練された外観デザインを用いて、資産価値が目減りしにくい上質な分譲住宅地を開発しています。先進のテクノロジーを街区全体に落とし込み、防犯性やレジリエンスに優れた「永く住み続けられる持続可能な街」を提供することで、ファミリー層を中心とした一次取得者の多様なニーズに応えています。
✔不動産流通事業
不動産の売買や仲介、さらには買取再販業務にいたるまで、不動産のプロフェッショナルがお客様を強力にサポートする事業です。グループのハウスメーカーとしての知見を活かし、建物の価値を適切に評価する優良既存住宅流通制度「スムストック」への取り組みに注力しています。土地の売却から中古住宅の購入、リロケーションに伴う住み替えのサポートなど、ストック型社会への移行期においてフロー収入とグループ全体の顧客接点を維持する重要な役割を担っていると言えます。
✔不動産活用事業(土地活用・賃貸住宅)
長年培ってきた建設のノウハウと、高度な不動産マーケティングを融合させた土地の有効活用提案事業です。土地オーナーが抱える相続税対策や安定収益の確保といった経営課題に対し、賃貸アパート・マンションの建築から賃貸併用住宅の設計にいたるまでをトータルにご提案しています。PLTグループの管理・運営サポート力をレバレッジさせた賃貸経営サポートシステムを提供しており、オーナーの生涯にわたるパートナーとして長期に安定したリターンをもたらすコンサルティングセクターです。
✔リフォーム事業およびその他の事業特徴
品質、デザイン、ライフサポートの3つの力を軸に、ライフステージの変化に合わせた最適なリフォームをお手伝いする事業です。トヨタホームの構造を知り尽くした専門スタッフが、構造体の強みを損なうことなく、全館空調の導入や最新の省エネ設備への更新、間取りの変更などを手掛け、住まいのアップデート技術を提供しています。また損害保険代理店業なども手掛け、住まいに関わるリスクマネジメントをトータルでカバーする一気通貫のライフサポート体制が独自の強みです。
【財務状況等から見る経営環境】
✔外部環境
現在の国内住宅およびハウスメーカー業界を取り巻く外部環境は、深刻化する少子高齢化や世帯数の減少に伴い、新築着工戸数が中長期的には縮小傾向をたどる構造的な課題に直面しています。さらに、建築資材やエネルギー価格の世界的な高騰、人手不足に起因する労務コストや物流費の上昇が、住宅の製造・施工原価をダイレクトに押し上げる要因となっており、メーカー各社には極めて厳格なコストコントロールと販売単価の上昇を両立させる戦略が求められる状況です。しかし一方で、近年頻発する大規模災害への対策として、個人の防災・レジリエンス意識はかつてないほど高まっており、車両接続用装置から非常時に給電できる「クルマde給電」やV2Hシステムなど、災害に強いスマート住宅に対する潜在的な需要は東京圏を中心に底堅く推移している側面があります。また、既存住宅の価値見直しや環境配慮型リフォーム市場の拡大といった、ストック社会へのシフトも新たな市場機会を生み出していると言える状況です。
✔内部環境
第39期決算公告を詳細に分析すると、資産合計18,203百万円に対して流動資産が13,416百万円と全体の約74%を占めており、販売子会社として非常に高い流動性を確保した効率的なアセットライト経営を実践している内部環境がうかがえます。これは固定資産に多大な資本を拘束されることなく、東京圏の流動的な土地仕入れや住宅着工に機動的に資金を配分できている組織状態を意味しています。純資産の部には利益剰余金が462百万円計上され、うち当期純利益として644百万円もの潤沢な利益を創出できている事実は、売上高39,304百万円(2026年3月期)に対する営業効率が極めて高い水準で機能していることを裏付けています。トヨタグループの卓越したモノづくりの精神と、住宅専業メーカーとして初めて世界最高ランクの「デミング賞」を受賞した徹底的な品質管理体制、さらにはパナソニックとの融合であるPLTグループの総合力が、内部環境における強固な競争優位性の源泉となっている状況です。
✔安全性分析
財務の安全性の観点から見ると、自己資本比率は約13%となっており、実物資産の仕入れや建設の請負をダイレクトに行うハウスメーカーのフロント販売会社として、レバレッジを効かせた資本構成をとっている傾向が見て取れます。固定負債2,612百万円(うち退職給付引当金1,336百万円)に対し、固定資産が4,787百万円を保有しているため、長期的な資産と負債のバランスは良好な状態を維持しています。流動負債が13,208百万円と流動資産に拮抗しているため、日々の運転資本の回収サイクルや、完成工事補償引当金98百万円、工事損失引当金14百万円などのリスク準備金を適切にマネジメントしていく引き締まった管理体制が重要となります。一時的な赤字リスクを完全に排除する当期純利益644百万円の創出力を維持しているため、PLTグループおよびトヨタグループの強固な信用補完関係も含め、事業継続における実質的な安全性は非常に高いレベルにあると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界に誇るトヨタグループの圧倒的なブランド力と技術力を背景に、パナソニックの知見も持ち寄ったプライム ライフ テクノロジーズグループ(PLT)の総合的な後ろ盾を有している点にあります。鉄を知り尽くした独自の鉄骨ラーメン構造による高い空間自由度と、住まいの約85%をハイテク工場で生産する徹底された工場品質は、現場施工のブレをなくし、顧客に絶対的な安心感を提供しています。デミング賞受賞に裏付けられた総合的品質管理や、業界初の非常時給電システム「クルマde給電」といった次世代のモビリティ連携技術、そして第39期において644百万円の当期純利益をしっかりと叩き出せる強固な営業推進力が、他社を凌駕する強力な内部要因であると考えます。
✔弱み (Weaknesses)
ビジネス構造における弱みとして、自己資本比率が約13%という比較的タイトな資本構成をとっているため、今後の金利上昇局面において流動負債の調達コストが上昇した際、利払い負担が収益を圧迫しやすいレバレッジリスクを内包している点が挙げられます。また、主軸となる注文住宅や分譲住宅事業の業績が、地価が高騰する東京圏を中心とした特定の地域市場に集中しているため、首都圏の不動産価格のボラティリティや、個人の可処分所得、住宅ローン金利の動向といった外部の経済環境の変化に対して、業績がダイレクトに左右されやすいという地域依存型の収益構造を抱えている側面があると推測されます。
✔機会 (Opportunities)
今後の市場環境における最大の機会は、社会的な防災・レジリエンス意識の永続的な高まりと、脱炭素社会に向けたZEH(ネット・ゼロ・エネルギー・ハウス)化の加速です。自動車と住まいを繋ぐ「クルマde給電」やV2Hシステム、全館空調「スマートエアーズ」を標準装備した未来志向のくらし空間の提案は、他社との差別化を図る絶好の機会となります。また、PLTグループの共通の夢である「未来のまちづくり」と連動したスマートシティ開発や、良質な既存住宅の流通を促す「スムストック」市場の活性化、さらには人生をごいっしょにというブランドビジョンに紐づくリフォーム需要の深掘りなど、ストックビジネスへの展開余地が広大な機会として存在しています。
✔脅威 (Threats)
外部環境における深刻な脅威は、国内の少子高齢化に伴う新築住宅市場全体のパイの縮小と、それに伴う大手ハウスメーカー間での限られた顧客の奪い合いによる受注競争の激化です。これに加え、主要な建築資材や各種部材のグローバルな高騰、2024年問題以降の物流コストの上昇が製造原価を断続的に押し上げる脅威となっています。また、東京圏における優良な分譲宅地の取得競争が激化しており、地価の上昇が用地仕入れコストを跳ね上げマージンを圧迫するリスクがあります。先行きの読めない住宅ローン金利の引き上げ動向が、消費者のマインドを冷え込ませる最大の潜在的脅威であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、足元で高まっている防災・レジリエンス需要と環境配慮へのニーズをフックにした「高付加価値製品の集中営業戦略」を展開することが極めて有効であると考えます。具体的には、注文住宅および分譲住宅の提案において、2021年度グッドデザイン賞BEST100に選ばれた「クルマde給電」や全館空調システム「スマートエアーズ」の利便性をカタログ請求や住宅展示場を通じて体験的に訴求し、競合他社との差別化による成約率の引き上げを図ることが重要です。資材高騰や地価上昇による原価圧迫に対しては、住まいの約85%を工場で作り込むという強みを活かし、現場施工の工期短縮と徹底した歩留まり改善を進め、工事損失引当金14百万円などのリスクを最小限に抑えることが求められます。流動資産13,416百万円の効率的な回転を意識し、東京圏の有望なエリアにおける小規模・好立地の宅地分譲開発をスピーディーに完了させることで、運転資本の回収サイクルを早め、短期的なキャッシュフローを最大化していくことが有効な手立てとなると考えます。
✔中長期的戦略
中長期的には、新築着工戸数の減少を見据えた「ストックビジネスへの構造転換」と「PLTグループシナジーの深化」を推進していくことが不可欠であると考えます。そのためには、引き渡し後の顧客との生涯にわたるお付き合いを通じて、ライフステージの変化に応じたリフォーム事業を第二の収益の柱として本格的に育成していくことが重要であると考えます。具体的には、既存のオーナー層に対して、構造体の強靭さを活かした大規模リノベーションや、最新の省エネ・モビリティ連携設備のアップデート技術を積極的に提案し、安定的かつ高利益率なリフォーム報酬の比率を高めることが有効です。また、不動産流通事業における「スムストック」の認定物件を拡充し、自社建築物の買取再販ビジネスを確立することで、不動産の価値を永く維持する持続可能な循環型モデルを構築することが求められます。プライム ライフ テクノロジーズの一員として、パナソニックのくらし技術とトヨタのモビリティ技術を融合させた「未来のまちづくり」プロジェクトに参画し、家単体ではなく街区全体のプロデュースを通じて、他社が真似できない新しいくらしの価値を創造し続けることが、中長期的な持続可能性を強固にするために重要であると考えます。
【まとめ】
今回の第39期決算公告から読み取れる事実として、同社は自己資本比率約13%という販売子会社特有のレバレッジを効かせた財務バランスを維持しつつ、当期純利益644百万円という堅調な黒字を計上しており、売上高39,304百万円を誇る東京圏の住宅市場において確固たる地歩を築いていることがわかります。同社が持つ最大の強みは、トヨタのモノづくりの精神に裏付けられた高い工場品質と、モビリティとくらしの技術を融合させた独自のレジリエンス提案力、そしてPLTグループの総合力にあります。そのため、今後は金利上昇リスクや資材・用地取得コストの高騰といった外部環境の脅威に対して、さらなる高付加価値化と施工プロセスの最適化によって迅速に対抗していく必要があります。今後は、注文住宅・分譲住宅におけるブランドビジョンを具現化しつつ、リフォーム事業や既存住宅の流通事業といったアセットライトなストックセクターの成長をさらに加速させることで、変化に強い強靭な事業ポートフォリオを確立し、お客様と生涯にわたるお付き合いを続けながら持続的な成長を遂げていくものと考えています。
【企業情報】
企業名: トヨタホーム東京株式会社
所在地: 東京都千代田区九段南2-3-18 トヨタ九段ビル
代表者: 代表取締役社長 細谷 昭弘
設立: 1987年8月3日
資本金: 100百万円
事業内容: 注文住宅事業、分譲住宅事業、不動産流通事業、不動産活用事業、リフォーム事業、建築工事の設計・施工・監理・請負、損害保険代理業
株主: トヨタホーム株式会社
