高度経済成長期に建設された各種産業プラントの老朽化が進む現代において、構造物の安全性を担保する「検査技術」の重要性は一段と高まっています。今回は、神戸製鋼グループの品質信頼性を一手に支え、2026年に設立40周年を迎える「神鋼検査サービス株式会社」の第40期決算公告を分析します。自己資本比率約45%という優れた財務健全性を維持しながら、驚異的な収益力を発揮する同社のビジネスモデルと今後の戦略的展望を深掘りしていきましょう。
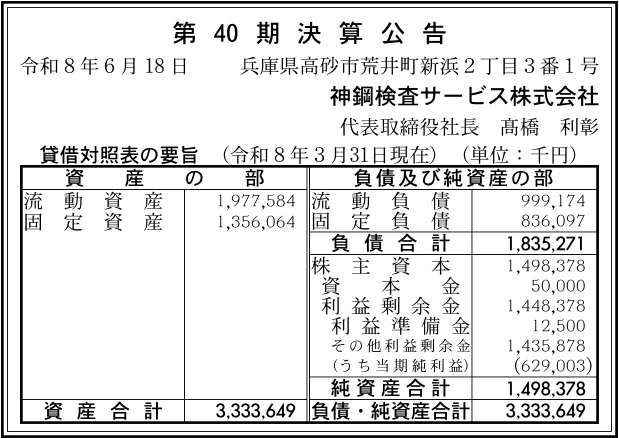
【決算ハイライト(第40期)】
| 資産合計 | 3,334百万円 (約33.3億円) |
|---|---|
| 負債合計 | 1,835百万円 (約18.4億円) |
| 純資産合計 | 1,498百万円 (約15.0億円) |
| 当期純利益 | 629百万円 (約6.3億円) |
| 自己資本比率 | 約45% |
【ひとこと】
自己資本比率が約45%と極めて健全な財務状態を維持しながら、総資産約33億円に対して当期純利益629百万円を叩き出す高い収益性に驚かされます。神戸製鋼所の100%子会社として培ってきた高度な非破壊検査技術と、発電所や製鉄プラントの定期点検などの安定したストックビジネスの強みが、この理想的かつ強固な貸借対照表に凝縮されている印象を受けました。
【企業概要】
企業名: 神鋼検査サービス株式会社
設立: 1986年
事業内容: 各種材料・機器・構造物の非破壊検査、一般試験検査、品質保証・品質管理に関するコンサルティング、発電設備や産業設備の保全・診断業務
https://www.sisco.kobelco.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔最先端テクノロジーを駆使した「非破壊検査・一般検査」事業
対象物を破壊することなく内部や表面の欠陥を検出する、高度な技術サービスセグメントです。超音波探傷試験(UT)や浸透探傷試験(PT)、磁気探傷試験(MT)、放射線透過試験(RT)といった伝統的な非破壊検査のみならず、応力測定を行うひずみゲージ試験(ST)まで幅広く対応しています。さらに、寸法測定やサーモ温度検査、材料識別を行うPMI検査にいたるまで、目に見えないリスクを可視化する卓越したソリューションを展開しており、各種材料から巨大溶接構造物までの品質を客観的に評価する体制を敷いています。
✔インフラの安全を担保する「発電設備・産業設備保全」事業
原子力、火力、水力発電所などのエネルギーインフラや、大規模な製鉄所・一般産業プラントのライフサイクルを支える保守点検セグメントです。ボイラ伝熱管の全長連続肉厚測定を可能にする「マルチプローブ式内挿UT」や、斜張橋ケーブルの張力測定技術など、独自の保全メニューを誇っています。また、高炉炉体などの鉄鋼構造物の非破壊検査や、軸物のフェーズドアレイ法による亀裂検査、ガス配管の減肉検査、クレーンの余寿命評価までカバーしており、設備の突発的なトラブルを未然に防ぐ重要な役割を担っています。
✔コンプライアンスを支援する「法規対応支援・代行検査」事業
電気事業法で規定されている安全管理審査の計画業務や、事業者検査および記録の作成・取りまとめを総合的にバックアップするソリューションセグメントです。これに加えて、火力発電設備の定期事業者検査延長に係る各種業務支援や、海外調達品を含めた外部調達品の立会検査、QC(品質管理)、QA(品質保証)業務の代行サービスを包括的に提供しています。これにより、複雑化する各種法規への適合やグローバル調達における品質保証という、荷主やプラントオーナーの業務負担を劇的に軽減する付加価値を提供しています。
✔精密ものづくりを支える「計測器・計量器校正」事業
工場や研究開発の現場で使用される、あらゆる計測器や計量器の正確性を担保する校正サービスセグメントです。各種計測器の出張校正や寸法測定に加え、JCSS校正サービスや分銅のレンタルにいたるまで、充実したメニューを誇っています。校正資料の電子化など、現場のペーパーレス化や管理効率化を支援する仕組みも整えています。このように、単なる検査にとどまらず、計測器の信頼性維持から品質コンサルティングまでを一元的にカバーできるワンストップ体制が、同社の強力な競争優位性を形作っています。
✔現場に寄り添う「検査員・専門スタッフ派遣」事業
卓越した技能と高度な知識を有する、品質管理や検査の専門スタッフを顧客のプロジェクト現場へ機動的に派遣するセグメントです。一般のQC、QAスタッフ派遣はもちろんのこと、発電所の定期検査や新設工事を支援する特化型のスタッフ派遣まで対応しています。JIS Z 2305やSNT-TC-1Aといった専門資格を有するプロフェッショナルが、顧客のスタッフとして要領書の作成や点検項目の立案業務などを直接サポートしており、ものづくりの現場に最も近い位置で顧客の操業継続と品質価値向上に直接的に貢献しています。
【財務状況等から見る経営環境】
✔外部環境
エネルギー産業における安全性への意識のパラダイムシフトや、コンプライアンス遵守の要求レベルの高まりは、非破壊検査および品質管理セグメントにとって強力な追い風となっています。特に、発電所の高経年化に伴う定期事業者検査の延長支援や、複雑な法規対応コンサルティングへのニーズは、長期にわたり安定して拡大する傾向が見て取れます。一方で、製造業におけるサプライチェーンのグローバル化にともない、海外調達品の品質確認を日本国内の基準で厳格に行う代行検査の重要性も高まっています。しかしながら、検査業界全体において少子高齢化に伴う技術員の不足や採用コストの肥大化が顕在化しており、いかにして高度な専門人材を確保し育成していくかが、事業の持続可能性を占う上で極めて大きな意味を持つ環境にあると言えます。
✔内部環境
1986年の設立以来、株式会社神戸製鋼所の100%出資の検査会社として、グループ内の多様な金属素材、各種産業機械、プラントエンジニアリングの現場で検査ノウハウを培ってきた歴史があります。このプロセスで洗練された技術と圧倒的な現場データは、他社には容易に模倣できない無形資産となっています。また、必要に応じて神戸製鋼所の技術開発本部と直接的な共同技術開発を行う体制を敷いており、独自の検査機器である「POLESCANNERぐる探®」や「焼入硬化層深さ測定装置 SH-67」といった画期的なソリューションを内製化できる開発環境を有しています。このように、強固なグループ基盤を持ちながら、民間企業のトヨタ自動車や三菱重工業など幅広い優良顧客への販路を確立できている点も、安定したポートフォリオの形成につながっています。
✔安全性分析
公開されている第40期の貸借対照表を分析すると、資産合計3,334百万円に対して純資産合計が1,498百万円を記録しており、自己資本比率は約45%という極めて健全かつ強固な財務体質を示している状況です。流動資産1,977百万円に対して流動負債は999百万円に抑えられており、短期的な資金繰りの支払能力を示す流動比率は約198%と高水準にあり、経営の安全性には万全の体制が整っています。固定資産1,356百万円に対して固定負債は836百万円となっており、無借金に近いバランスを維持している傾向が見て取れます。今期の売上高は62.7億円に達し、当期純利益は629百万円という非常に高い利益水準をマークしています。この厚い利益剰余金の蓄積は、今後の高度な特殊検査装置の導入やデジタル技術を活用した新手法の開発に向けた多額の投資を、自前の資金で機動的に実行できるレジリエンスの高さの証明に他なりません。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の比類なき強みは、神戸製鋼グループの100%子会社という圧倒的な社会的信用を背景に、350名もの有資格者と40年の豊富な実績に裏付けされた高品質な検査オペレーションを提供できる点にあります。また、超音波表面SH波法を用いた「ぐる探®」や「マルチプローブ式内挿UT」など、独自の高付加価値な特殊探傷装置を自社開発して現場に適用できる高い技術開発力も強みです。さらに、非破壊検査から法規支援、計測器校正、スタッフ派遣にいたるまでを網羅した、他港や競合他社には真似のできない「ワンランク上の総合検査ソリューション」を提供できる一貫体制が確立されている側面があります。
✔弱み (Weaknesses)
主力となる検査業務や品質管理コンサルティングの多くが、発電設備や鉄鋼プラントなどの定期検査サイクル、および大企業の設備投資の動向に業績が一定割合で引っ張られやすいという構造的な弱みを持っています。さらに、検査業務は高度な資格や経験を有する「人」の技能への依存度が極めて高く、労働集約的な性質から抜け出しにくいため、売上高の拡大に伴って人件費や労務管理コストが比例して増加しやすい体質があります。そのため、特定の技術員に業務負荷やノウハウが偏る属人化のリスクをいかに解消していくかが、組織の経営効率を高める上での課題であると考えます。
✔機会 (Opportunities)
日本国内における各種産業インフラや社会インフラの高経年化、および安全管理審査の法改正に伴う事業者検査の厳格化の流れは、同社が最も得意とする法規対応支援や定期点検延長支援の市場を爆発的に拡大させる機会となります。また、製造業の現場で急速に進むDX(デジタルトランスフォーメーション)の動きに対応し、超音波や放射線による探傷結果を画像データとして可視化して提供するスマートインスペクションへのニーズも追い風です。さらに、英国IPEC社との販売代理店契約を活かした「オンライン部分放電監視システム」のインテグレーションなど、予兆保全という高利益率な新規サービス領域の開拓余地が広がっています。
✔脅威 (Threats)
非破壊検査・品質管理業界全体で進行する少子高齢化と、それに伴う専門資格を持った若手検査員の採用難は、長期的な組織の維持に対する直接的な懸念材料です。また、検査に使用する消耗品や、全国の事業所・出張先への移動に伴うエネルギーコストの上昇が、営業原価を直接的に圧迫するリスクがあります。さらに、簡易的な超音波厚さ計などのデジタル検査ツールの普及によって、汎用的な定型検査の領域における価格破壊や他社との低価格競争が激化した場合、同社の抱える高密度な有資格者チームの固定費が経営の重荷になる脅威も想定される状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、設立40周年の節目を迎え、強固な取引実績を持つ既存の顧客ネットワークに対し、自社独自の「ソリューションサービス」のクロスセルを最大化していくことが有効であると考えます。具体的には、通常の垂直・斜角探傷試験(UT)を受託している圧力容器や鋳鍛鋼品の製造ラインに対し、応力測定を行うひずみゲージ試験(ST)や寸法測定、さらには計測器校正センターによる社内計測器の一括出張校正サービスをパッケージとして一括提案することです。これにより、新規開拓コストを抑えながら顧客内シェア(シェア・オブ・ウォレット)を劇的に向上させ、今期達成した629百万円という高い当期純利益水準を確実に維持・拡大することが重要であると考えます。同時に、資料の電子化サービスをフックに、顧客とのデータ連携を緊密にし、次回点検の自動受注に繋げる仕組みを整えることが有効であると考えます。
✔中長期的戦略
中長期的には、労働集約的な受託検査ビジネスから脱却し、蓄積されたデータと独自の開発機器を活かした「ノンアセット・ライセンス型および高付加価値コンサルティングビジネス」へのシフトを進めることが有効であると考えます。具体的には、超音波表面SH波法を用いた「ぐる探®」などの自社開発機器の海外ライセンス販売の強化や、電気事業法対応などの安全管理審査支援という「知識集約型コンサルティング」のチームを拡大していくことです。また、英国IPEC社の販売代理店としての強みを活かし、製鉄・化学プラント内の高圧盤や電機設備を24時間遠隔でスクリーニングする「部分放電監視システム」を構築し、突発的な絶縁破壊による事故を未然に防ぐストック型の保全プラットフォーム事業を本格化させることです。これにより、現場への人員派遣だけに依存しない、高利益率かつ持続可能な「データ駆動型品質パートナー」としての新機軸を確立していくことが、将来のグローバル成長に向けて重要であると考えます。
【まとめ】
今回の第40期決算数値から、自己資本比率約45%という抜群の健全性を維持し、629百万円という潤沢な当期純利益を確保するなど、過酷な産業インフラの保守・検査市場において、他社を寄せ付けない圧倒的な高収益体質と経営の安全性を両立させている事実が明確に読み取れます。同社の最大の強みは、神戸製鋼グループの強固な基盤のもとで磨き上げられた高度な非破壊検査技術と、独自の製品・システム開発力、そして法規対応からスタッフ派遣までを一元的にデリバーできるワンストップソリューションの幅広さにあります。一方で、特定業界の投資サイクルへの依存や、深刻化する専門技術員の不足という構造的課題にも直面しています。今後は、既存の優良顧客に対するクロスセルによって足元の収益をさらに固めつつ、AIやデジタルを活用した「スマートインスペクション」や、部分放電監視システムによる予兆保全プラットフォームへの投資を加速させることが重要になります。そして中長期的には、単なる検査会社を超え、お客様とともに品質価値を追求し、社会のあらゆるインフラの信頼性を最前線で守り続ける「総合品質バリューパートナー」としての地位を不動のものにしていくと考えています。
【企業情報】
企業名: 神鋼検査サービス株式会社
所在地: 兵庫県高砂市荒井町新浜2丁目3番1号(本社)
代表者: 代表取締役社長 高橋 利彰
設立: 1986年11月21日(昭和61年)
資本金: 50百万円
事業内容: 各種材料・機器・構造物の非破壊検査、品質保証・品質管理に関するコンサルティング、設備診断業務、計測器の校正
株主: 株式会社神戸製鋼所 100%
