高度経済成長期に集中的に整備された日本の社会インフラが、一斉に更新期や長寿命化のタイミングを迎えている現代。橋梁をはじめとするインフラ構造物の建設や補修・補強において、最先端の技術力を誇るコンクリート構造のエキスパート、株式会社SNCの経営コンサルティング視点による最新の財務分析を展開します。公表された第62期決算公告の数値をベースに、同社が置かれているマクロな経営環境、住友大阪セメントグループとしての強固なシナジー、そして直面する収益性課題を乗り越えるための戦略的展望について深掘りしていきましょう。
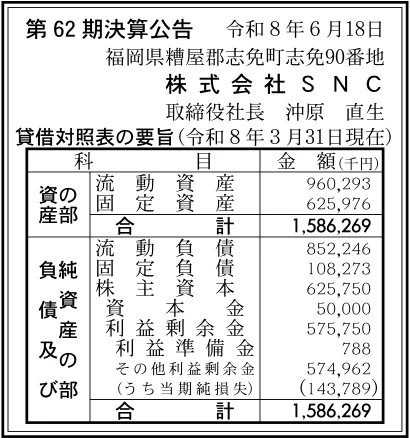
【決算ハイライト(第62期)】
| 資産合計 | 1,586百万円 (約15.9億円) |
|---|---|
| 負債合計 | 961百万円 (約9.6億円) |
| 純資産合計 | 626百万円 (約6.3億円) |
| 当期純損失 | 144百万円 (約1.4億円) |
| 自己資本比率 | 約39.4% |
【ひとこと】
今回は住友大阪セメントの完全子会社としてPC橋梁工事やコンクリート補修・補強を手掛ける株式会社SNCの第62期決算に注目します。資産合計約15.9億円に対し、自己資本比率は約39.4%と一定の健全性を保っているものの、当期純損失144百万円を計上しており、原材料費の急激な高騰や大型プロジェクトの端境期に伴うコスト負担が利益面を一時的に圧迫している状況が伺えます。
【企業概要】
企業名: 株式会社SNC
設立: 1964年(昭和39年)7月3日(創立)
事業内容: 住友大阪セメント株式会社の100%出資会社であり、プレストレストコンクリート(PC)技術を中核とした総合土木・建築・製造企業です。PC橋梁工事の施工をはじめ、コンクリート構造物の最先端の補修・補強工事、建築工事の企画設計施工、および各種PC製品(JIS桁、BTスラブなど)や穴あきPC板(スパンクリート)の製造・販売を行っています。さらに、第一種貨物利用運送事業を保有するほか、親会社と共同でハイブリッド魚礁や藻場増殖礁といった先進的な海洋製品事業を展開し、インフラ長寿命化と地球環境保全に貢献しています。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔プレストレストコンクリート(PC)橋梁事業
同社の歴史的な核を成すセグメントであり、プレテンション方式やポストテンション方式を用いた高度なPC橋梁の設計、製品製造、架設工事を行っています。自社工場での徹底した品質管理のもとで大容量の生コンクリートを打設し、超大型ジャッキによるPC鋼線の tension(緊張)プロセスを経て、塩害対策を施した極めて堅牢なPC桁やPC床版を九州エリアをはじめ全国の高速道路や幹線道路、農道などへ供給しています。
✔コンクリート構造物補修・補強事業
インフラの長寿命化社会において急成長を遂げている高付加価値セグメントです。経年劣化した道路橋や公共構造物に対して、外観目視調査や詳細な試験方法を駆使した高度な調査・診断を実施しています。診断結果に基づき、独自の高性能ポリマーセメントモルタル「リフレモルセット」を用いた断面修復、乾式吹き付け技術である「リフレドライショット工法」、さらには犠牲陽極材を用いた電気防食やエルガード工法など、多種多様な劣化因子に応じた補修・補強ソリューションを最適に展開しています。
✔プレキャストPC製品・建材製造販売事業
安定したストック型の収益に寄与する製造部門であり、道路橋の橋げたであるJIS桁やBTスラブ、土留め用のPCH杭、組立歩道などを幅広くラインナップしています。さらに、耐火・遮音性能に極めて優れた軽量高強度な穴あきPC板「スパンクリート」を自社で製造販売しており、工場、倉庫、マンションの床・壁材、さらには九州新幹線向けの防音壁や鉄道プラットホームといった主要な鉄道・建築インフラに数多く採用されています。
✔海洋製品・環境保全事業
親会社である住友大阪セメント株式会社と共同で展開している、最先端のサスティナブルビジネスです。コンクリートと鉄を融合させ、優れた低重心構造により転倒リスクを克服したハイブリッド魚礁「スーパーSK1300S」は、長崎県や鹿児島県、沖縄県をはじめとする海域で豊富な資源保護の実績を誇っています。また、磯焼け対策に特化し、ネット内で海藻(クロメなど)を繁茂させて藻場を拡げる「K-bankリーフ」や多機能型藻場増殖礁「k-hatリーフ」、イセエビの幼稚魚保育をサポートする特殊プレート「エビクルハウス」などを供給し、海のブルーカーボンオフセット制度への参加や生物多様性の確保に大きく貢献しています。
✔総合物流および附帯エンジニアリング事業
自社内で完結するビジネスの円滑化と多角化を推進するサポート部門です。大型のPC製品や建設資材を適時適切に現場へ届けるため、第一種貨物利用運送事業(九運貨物第104号)のライセンスを自社内に保有し、柔軟で強固なロジスティクス体制をコントロールしています。これにより、製品の製造から輸送、現地の施工にいたるサプライチェーン全体の最適化と、徹底した安全管理の垂直統合モデルを具現化しています。
【財務状況等から見る経営環境】
✔外部環境
建設および土木エンジニアリング業界、とりわけコンクリート構造物の新設・補修市場を取り巻く外部環境は、国が進める「国土強靱化基本計画」や社会資本の老朽化対策を背景に、長期的な重要性が極めて高く維持されています。特に、全国に無数に存在する道路橋や鉄道施設の修繕需要は、一過性のブームではなく今後数十年間にわたって持続する巨大な市場を形成しています。しかしその一方で、昨今の世界的な地政学リスクや為替の変動に伴い、セメントの主原料となるエネルギー価格の上昇や、鉄筋・鋼材をはじめとする主要建築資材の価格高騰が長期化しており、各企業の収益構造に深刻な影響を与えています。また、地方の公共工事における入札競争の激化や発注スケールの端境期など、外部の政策的な波に業績が左右されやすい不確実な環境も潜んでいる状況と言えます。
✔内部環境
内部環境に目を向けると、国内セメント大手の住友大阪セメント株式会社の100%出資会社という、圧倒的に強固な資本関係とグループバックボーンを有していることが最大の強みです。親会社が持つ高度な研究開発機能や材料開発の知見を直接取り入れ、「リフレモルセット」や各種の無収縮モルタル「フィルコン」シリーズといった独自の高性能材料を自社内で内製化・供給できる体制は、単なる施工会社にはない極めて高い競争優位性を生み出しています。また、1964年の創立以来、福岡を本拠地に大分、熊本、そして東京へと営業所ネットワークを拡大し、JIS規格を網羅する自社工場での一貫生産体制を確立している点も組織的な強みです。しかしながら、これら豊富な経営資源を保有しながらも、今期においては資材価格の高騰を請負金額へ十分にスピーディーに価格転嫁しきれず、社内の固定費負担が相対的に増加した結果、大幅な単年度赤字に転落するという内部的な収益性の脆さが露呈した側面があります。
✔安全性分析
今回公表された第62期決算公告の数値を財務構造の視点から分析すると、一時的な損益の悪化に直面しつつも、基礎的な財政状態の安全性は十分に保たれていることが分かります。資産合計1,586百万円に対して、流動負債と固定負債を合わせた負債合計は961百万円となっており、自己資本である純資産合計は626百万円を計上しています。この結果として導き出される自己資本比率は約39.4%となっており、一般的な建設業や製造業の財務健全性の基準とされる30%を大きく上回る、極めて健全な水準をキープしていると評価できます。過去からの着実な利益の積み上げを示す利益剰余金も576百万円と依然として潤沢に残されており、単年度で144百万円の当期純損失を計上したからといって、同社の事業継続性や信用力が揺らぐような不確実性は極めて低いことが財務データから証明されています。今後は流動負債852百万円に対する流動資産960百万円のバランスを意識しつつ、運転資金の効率化を図る局面を迎えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
セメント業界大手である住友大阪セメントグループの100%子会社という強固な信用力のもと、PC製品の製造からPC橋梁の架設、構造物の超先端補修工事、さらには独自の海洋環境製品の展開にいたるまで、多角化された垂直統合型の事業構造を確立している点が最大の強みです。半世紀以上の歴史の中で培われたプレストレスト・コンクリート技術は業界内でトップクラスの定評があり、JIS認定工場である志免工場を核とした厳格な品質管理体制が整っています。また、約39.4%という健全な自己資本比率を有し、潤沢な利益剰余金のプールを有しているため、一時的な赤字を吸収できる厚い財務のクッションを備えている状況と言えます。
✔弱み (Weaknesses)
今回の第62期決算において144百万円という大規模な当期純損失を計上したことに示されるように、原材料価格の急激なコスト高騰に対して、請負金額の改定や価格転嫁をタイムリーに実行する価格主導力が単独ではやや弱いという構造的な課題があります。また、土木・建築工事やPC製品の受注が、国や自治体の公共インフラ投資の予算編成や大型プロジェクトの発注サイクルに極めて強く依存しているため、売上のボラティリティが大きくなりやすい依存体質を持っています。流動負債の割合が負債合計の大部分(約88%)を占めており、短期的な運転資金の管理において、施工中の出来高回収管理や在庫回転率のコントロールに細心の注意を払わなければならないという側面もあります。
✔機会 (Opportunities)
日本全国における道路、新幹線網、港湾、上下水道といった社会資本の老朽化が急速に進展しており、インフラの更新・長寿命化に特化したコンクリート補修・補強工事の市場規模は、今後中期的に拡大を続ける絶好の機会を迎えています。また、環境意識の世界的な高まりや脱炭素・SDGs経営の普及に伴い、対馬SDGsパートナーズへの登録や博多湾ブルーカーボンオフセット制度への参加実績をフックとして、同社が誇る「k-hatリーフ」や「スーパーSK1300S」といった藻場増殖・魚礁製品へのパブリック・民間双方からの引き合いが爆発的に増加する良好な外部環境が整いつつあります。
✔脅威 (Threats)
国内の深刻な少子高齢化に伴う建設・土木業界全体での慢性的な若手技術者や技能工の人手不足は、今後の現場施工能力や工場の操業効率を直接的に引き下げる最大の長期的脅威です。さらに、人件費の底上げや労務管理コストの上昇に加え、主要原材料であるセメント、鋼材、エポキシ樹脂などの資材価格が一段と高騰を続けた場合、固定価格での請負契約が多い建設業の性質上、さらなる利益率の圧迫に直面するリスクがあります。周辺地域における他工法(鋼橋など)や同業のPCゼネコンとの価格競争の過激化も利益確定の足を引っ張る懸念材料であると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、約39.4%という健全な財務体質と住友大阪セメントグループの信用補完を最大限に活かしつつ、足元の「施工採算性の徹底管理」と「請負価格の適正化」を進めることで、今期計上した144百万円の当期純損失からの早期の黒字転換を果たすことが重要であると考えます。具体的には、資材価格の変動リスクを契約段階で織り込む「スライド条項」の適用交渉を発注者側と粘り強く進め、原材料高騰分のコストを確実に請負金額へ転嫁する体制を再構築することが有効な手段となります。また、志免工場におけるバッチャープラントや打設プロセスの稼働率を最適化し、製造コストのムダを徹底的に排除するとともに、大分、熊本、東京の各営業所が保有するエリア顧客データを統合して、利益率の高い民間の補修・補強材料(リフレモルセット等)の製品単体での外販比率を機動的に拡大させることが、短期的なキャッシュフローの最大化に寄与すると推測します。
✔中長期的戦略
中長期的戦略としては、インフラ長寿命化の波とグリーンインフラのメガトレンドを完全に捉え、「環境・ストック特化型の次世代PCエンジニアリング企業」へとドラスティックに舵を切っていく戦略が極めて重要になると推測します。新設の橋梁工事だけに頼るのではなく、自社の圧倒的な診断技術をベースにした「調査・診断・補修設計・施工」にいたるライフサイクルサポートのサブスクリプション型・包括受託モデルを地域自治体向けに確立することが不可欠です。さらに、住友大阪セメントと共同開発している海洋製品セグメントにおいて、カーボンクレジット(ブループレイス)の創出を狙う大手民間企業とのタイアップを加速させ、「エビクルハウス」や「k-hatリーフ」を組み合わせた独自の藻場・資源再生パッケージを全国へ定着させることで、公共投資の枠組みに縛られない新たな超高付加価値な収益の柱へと成長させることが有効な手段となります。人手不足の脅威に対しては、乾式吹き付けロボットの導入やプレキャスト床版の自動化施工を推進し、現場の生産性を極限まで高めることで、持続的な企業価値の向上を達成することが可能であると考えています。
【まとめ】
今回公表された第62期決算公告の数値を確認すると、株式会社SNCは当期純損失144百万円という厳しい単年度赤字を計上したものの、資産合計1,586百万円に対する自己資本の厚みは十分であり、自己資本比率約39.4%および潤沢な利益剰余金を維持していることから、会社の基礎的な財務健全性と経営基盤は非常に強靭である事実が明確に示されています。同社の最大の強みは、住友大阪セメントグループの確固たるバックボーンを背景とした独自の高性能材料開発力と、PC製品の製造から橋梁架設、構造物補修、先進的な海洋環境製品にいたる一気通貫の多角的なビジネスモデルにあります。一方で、原材料費高騰に対する価格転嫁の遅れや公共投資への高い依存度が直近の大きな課題として横たわっています。そのため、今後は請負契約の採算性管理を徹底して早期の黒字化を果たすとともに、中長期的には需要が爆発しているインフラ補修・補強事業の拡大や、ブルーカーボン対応の海洋製品事業の全国展開を加速させることで、外部環境の変化に一切揺るがない強靭な持続可能モデルを確立していくものと考えています。
【企業情報】
企業名: 株式会社SNC
所在地: 福岡県糟屋郡志免町志免90番地
代表者: 沖原 直生
設立: 1964年(昭和39年)7月3日(創立)
資本金: 50百万円
事業内容: プレストレストコンクリート(PC)橋梁工事の設計・施工、コンクリート構造物の調査・診断・補修・補強工事(エルガード工法等)、建築工事の企画設計施工、各種PC二次製品(JIS桁、BTスラブ、プレキャストPC床版、PCH杭等)および穴あきPC板(スパンクリート)の製造・販売、コンクリート補修補強材料(リフレモルセット等)の製造・販売、海洋環境製品(ハイブリッド魚礁、藻場増殖礁、エビクルハウス等)の開発・販売、第一種貨物利用運送事業
株主: 住友大阪セメント株式会社(100%)
