建造物や土木構造物の安全性を根底から支え、いかなる天変地異にも揺るがない国土を築くために不可欠な「基礎工事」。地中に深く打ち込まれる杭や地盤そのものを強化する技術は、目に見えないからこそ企業の真摯な技術志向と施工品質が問われる領域です。今回は、静岡県三島市を拠点に日本のインフラを足元から支え続けている大三島物産株式会社の第50期決算公告をもとに、その財務構造とこれからの激変する建設市場を生き抜くための戦略について、専門的なコンサルタントの視点から深掘りしていきましょう。
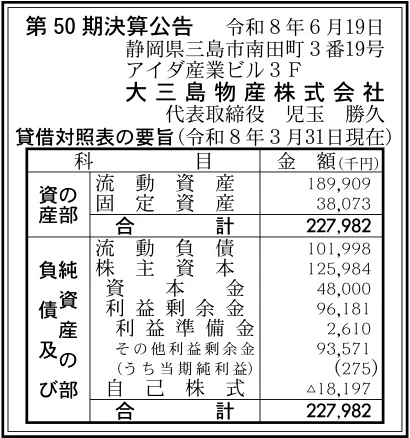
【決算ハイライト(第50期)】
| 資産合計 | 228百万円 (約2.3億円) |
|---|---|
| 負債合計 | 102百万円 (約1.0億円) |
| 純資産合計 | 126百万円 (約1.3億円) |
| 当期純利益 | 0百万円 (約0.0億円) |
| 自己資本比率 | 約55% |
【ひとこと】
大三島物産株式会社の第50期決算は、当期純利益0百万円(275千円)となり、実質的な収支均衡圏ながらも確実に黒字を確保しています。資産合計228百万円に対し純資産は126百万円となっており、自己資本比率は約55%と健全な財務水準を維持している点が特徴です。親会社テノックスの100%子会社として、静岡県三島市を拠点に堅実な基礎・地盤改良工事の事業運営を行っていることが窺える決算内容と言えます。
【企業概要】
企業名: 大三島物産株式会社
設立: 1976年5月11日
事業内容: 杭基礎・地盤改良・山留め工事の設計・施工
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔既成杭基礎工事事業
同社の技術的なコアを形成する最重要セグメントであり、建築・土木構造物の荷重を安全に支持地盤へと伝える既成コンクリート杭および鋼管杭の埋込工法を手掛けています。具体的には、砂質や礫質、粘土質などあらゆる先端地盤に適用可能な埋込工法である「セメントミルク工法」や、特殊な杭先端形状を必要としないため経済性に優れる「HiFB工法」、さらには従来の工法を大幅に上回る高支持力を発揮する「Hyper-MEGA工法」や「BASIC工法」など、多彩な大臣認定工法をラインナップしています。これにより、顧客であるゼネコンの設計要求や地盤条件に合わせた柔軟かつ経済的な杭配置の提案を可能にしています。卓越した安全施工計画と確かな管理能力により、日本の主要な建造物の足元を支える高付加価値なエンジニアリングサービスを提供しています。
✔地盤改良工事事業
軟弱な地盤そのものを化学的・物理的に強化し、不等沈下や液状化のリスクを根本から排除する地盤改良セグメントです。この事業における最大の強みは、親会社である株式会社テノックスが開発し、業界内で極めて高い信頼性を誇る深層混合処理工法「テノコラム工法」の施工体制を確立している点にあります。セメント系固化材液を地盤に注入しながら現地の土と機械的に強力に混合撹拌し、均質で強固なソイルセメントコラムを築造するこの技術は、通常の建築基礎にとどまらず、土木盛土の沈下抑制や円弧すべり防止、さらには地震時の液状化防止対策など、極めて広範なインフラ分野で採用されています。その他にも浅層の「表層改良」などにも対応し、土質や規模に応じた最適なソイルエンジニアリングを展開しています。
✔山留め工事事業
地下深層の掘削工事を行う際、周辺の土砂の崩壊や地下水の浸入を防ぎ、作業空間の安全を確保するための仮設構造物を構築する事業です。H形鋼やレールを一定の間隔で打設して横矢板をはめ込んでいく「親杭工法」をはじめ、鋼矢板を連続して噛み合わせながら打設して緻密な遮水壁を作る「シートパイル工法」など、現場の掘削規模や地質に合わせた工法を最適に選択しています。打設にあたっては、バイブロハンマーによる圧入やサイレントパイラーを用いた無振動・無騒音圧入、さらには硬質地盤に対応するウォータージェット併用工法などを駆使し、都市部や近接構造物がある狭隘な現場でも周囲の環境に悪影響を与えない高度な仮設エンジニアリングを提供しています。
✔環境配慮型・狭隘地対応杭工事事業
近年の都市再開発や既存建物の耐震・免震化リニューアル工事において急激に需要が高まっている、省スペース・低公害型の特殊基礎セグメントです。その代表格である「EAZET(イーゼット)工法」は、施工機械が非常にコンパクトであり、残土の発生が完全にゼロであるという際立った施工特性を有しているため、狭い敷地や高さ制限のある既存建物内での作業において決定的な優位性を発揮します。さらに、このEAZETの羽根付き鋼管技術と信頼のテノコラム技術を融合させたハイブリッド杭「ATTコラム工法」の施工にも注力しており、低振動・低騒音・残土極小という高い環境性能と強大な支持力発現を両立させ、最先端のグリーン建設ニーズを確実に捉えています。
✔積極一貫体制と機材アセットの最適運用
同社の事業構造を支える基盤として、三島市佐野に広大な「機材センター」を自社で保有し、基礎工事に不可欠な特殊重機や大型アタッチメントを自社管理している点が挙げられます。3点支持式の大型杭打機「DH658-135H」から、狭小地に対応するミニ杭打機「DHJ-15」、70トンクラスのクローラクレーン、さらに大出力のアースオーガー(D200HPなど)や自動混練プラントにいたるまで、高度な施工を支える機械装置一式を内製化しています。このハードウェアの保有体制と、設計から施工、品質管理にいたるまで一貫して自社で責任を持つ「積極一貫」の理念が、大手ゼネコンからの深い信頼と安定的な受注の源泉となっています。
【財務状況等から見る経営環境】
✔外部環境
土木・建築の基礎工事セグメントを取り巻く外部環境は、老朽化インフラの再整備や防災・減災投資の拡大という構造的な追い風が吹いている一方で、極めてシビアなコスト意識が求められる経営環境にあります。民間・公共を問わず、近年の建設プロジェクトにおいては「高品質・低コスト・安全性」の三原則がこれまで以上に厳格に管理される傾向が見て取れます。さらに、カーボンニュートラルの潮流に伴い、施工現場における騒音・振動の低減や、建設残土の削減、環境負荷の少ない新工法の採用といった環境コンプライアンスの遵守が受注の絶対条件となりつつあります。一方で、建設資材や燃料費の慢性的な高騰は依然として続いており、サプライチェーンの上流に位置する基礎専門業者にとっては、利益率の維持に向けて絶え間ない効率化と適正な価格交渉が求められる厳しい外部環境が整っていると言えます。
✔内部環境
同社の内部環境における最大の強みは、東証上場企業であり基礎・地盤改良の大手である株式会社テノックスの100%子会社であるという非常に強固な経営バックボーンにあります。これにより、テノコラム工法などの業界トップクラスの特許工法や最新の技術知見をダイレクトに自社の施工ラインに組み込むことができるため、中小規模の地元の競合他社に対して圧倒的な技術的優位性を誇っています。組織面では、従業員数13名という非常にスリムな少数精鋭体制でありながら、自社機材センターに豊富な大型杭打機や自動プラントといったハードウェアアセットを集約しており、高い機動力と低い固定費構造を両立させています。また、大成建設や鹿島建設といったスーパーゼネコン各社との長年の直接取引実績そのものが、同社の高い施工品質と管理体制の証左として内部に蓄積されています。
✔安全性分析
当期の決算公告に示された貸借対照表の数値から財務の安全性を深掘りすると、小規模な専門工事業者としては極めて理想的で強固な財務体質が構築されていることが明確に見て取れます。総資産228百万円に対し、自己資本(純資産合計)は126百万円を確保しており、自己資本比率は約55%という高い水準に達しています。これは有利子負債への依存度が極めて低く、過度な金利上昇リスクや景気変動の波に対して非常に高い耐性を持っている健全な証拠です。さらに、短期的な支払い能力の指標である流動資産は189百万円であるのに対し、流動負債は101百万円にとどまっており、流動比率は約187%と手元流動性も非常に潤沢です。貸借対照表上において固定負債の計上が見られないことも、財務の軽快さと安全性を一層際立たせており、親会社の資本力を背景にしつつも、自社単独で十分に自立した極めて健全な経営状態にあると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、基礎工事・地盤改良の専門業者として、杭基礎、地盤改良、山留め工事の設計から施工にいたるまでを一貫して自社で完結できる高い専門性と、東証上場企業テノックスの100%子会社という強固な信用力にあります。このバックボーンによって、業界を代表する「テノコラム工法」や環境配慮型の「EAZET工法」といった高付加価値な独自工法を自社の強力な武器として活用することが可能です。また、大成建設や鹿島建設、清水建設といった国内の主要トップゼネコンを長年にわたり直接の主要取引先として保持している実績は、施工の安全性と品質に対する決定的なエビデンスとなっています。財務面でも、利益剰余金96百万円を蓄積し、自己資本比率約55%、流動比率約187%という、負債依存度の極めて低い極めて筋肉質で強固な財務基盤を確立しており、13名という少数精鋭ながら高い資産効率と経営の安全性を両立させている点は他社に対する大きな優位性であると考えます。
✔弱み (Weaknesses)
一方で、従業員数13名という非常にスリムな組織体制そのものが、事業規模の急激な拡大や複数現場の同時施工時におけるキャパシティの限界という潜在的な弱みになっていると考えます。特に、個々の施工管理技術者や高度なオペレーターの専門的技能に依存する割合(属人化)が高くなりやすく、特定の技術者が離脱した場合の業務負荷や施工品質の維持における組織的なリスクが懸念されます。また、売上高の規模が年間数億円水準であるため、大型の建設プロジェクトの受注時期や進捗状況、あるいは天候による工事の遅延といった外的な要因によって、四半期ごとの業績やキャッシュフローが大きく波となって変動しやすい事業構造となっています。さらに、営業基盤が静岡県東部を中心としたドミナントエリアに集中している傾向が見て取れ、地域の建設投資動向に会社全体の業績が左右されやすいという側面もあります。
✔機会 (Opportunities)
現在の事業環境において大きな機会となるのは、国土強靱化計画に伴う防災・減災のための公共投資の底堅さと、民間建築における耐震・免震化リニューアル工事の急激な増加です。とくに都市部や工場地帯における既存設備の狭小な敷地での補強工事においては、同社が強みとする「EAZET工法」や「ATTコラム工法」のような、省スペース・低振動・低騒音かつ残土をほとんど発生させない環境配慮型の特殊工法に対するニーズが急速に高まっています。これは、従来の大型重機が入らない現場において、同社のミニ杭打機や特殊アタッチメントを活用した高度な施工提案を行うことで、競合他社を排除し高マージンな案件を独占的に獲得する絶好のチャンスとなります。また、ゼネコン側が外注先の選定において特定整備や品質管理のトレーサビリティを重視する中で、上場企業グループとしてのコンプライアンス力を前面に出すことで、より優良な一次下請けとしてのポジションを強化できる機会が広がっていると推測されます。
✔脅威 (Threats)
外部環境における深刻な脅威は、日本の建設業界全体を揺るがしている深刻な若手技能労働者および施工管理技術者の不足と、それに伴う採用・労務コストの大幅な上昇です。若年層の建設業離れが進む中で、基礎工事という極めて専門的で高い安全意識が求められる過酷な現場において、次世代を担う優秀な人材を継続的に確保・育成していくことは年々難易度を増しており、人材の確保難が将来的な施工キャパシティの縮小に直結する懸念があります。また、セメント系固化材やコンクリート杭といった主要資材の慢性的な価格高騰に加え、大型杭打機やクレーンを稼働させるための軽油などのエネルギーコストの上昇は、下請け工事業者である同社の利益率を直接的に圧迫する重大な脅威です。さらに、民間建築投資の動向やゼネコンの予算絞り込みが進んだ場合、専門工事業者間での激しい価格競争に巻き込まれる側面リスクも排除できないと言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、現在の強固な主要取引先(大成建設、鹿島建設、清水建設など)とのリレーションシップを一段と深化させ、現在高まっている防災・減災および工場の耐震補強案件における初期の設計段階からの積極的なアプローチ強化が有効であると考えます。具体的には、地盤条件に対して最もコストパフォーマンスが良く環境負荷の少ない「Hyper-MEGA工法」や「テノコラム工法」の組み合わせを最適な施工計画としてゼネコンへ先んじて提案し、特許工法の指定受注を確実に取り込むことが重要であると考えます。また、三島市佐野の機材センターに保有する杭打機(DH658-135Hなど)や自動プラントの稼働スケジュールをデジタル管理によって徹底的に効率化し、現場間のインターバルを最小限に抑えることで、13名の従業員リソースの生産性を極限まで引き上げることが求められます。これにより、当期の確実な黒字をベースにしつつ、資材高騰の影響を受けにくい高付加価値な設計・提案セグメントでの粗利益額の絶対的な拡大を最優先で達成することが重要であると考えます。
✔中長期的戦略
中長期的な戦略としては、自動車の電動化や産業界のクリーン化と同調する形で、建設現場における「完全ノンアスベスト・残土ゼロ・低炭素施工」のトップランナーとしての地位を地域内で不動のものにすることが重要であると考えます。自己資本比率約55%という高い財務健全性と親会社テノックスの技術開発力を最大限に活用し、将来の施工現場における排出ガス規制強化を見据えた最新の電動ミニ杭打機への更新や、ATTコラム工法などの環境配慮型ハイブリッド杭の施工体制をさらに拡張するための投資を自己資金で段階的に断行することが重要であると考えます。同時に、少数精鋭体制の弱みである属人化と将来の人手不足という最大の脅威に対抗するため、テノックスグループの共同研修制度をフル活用した施工管理のデジタル化(ICT施工・BIM/CIMの基礎応用)を推進し、現場の遠隔管理システムを導入することで、一人の技術者がカバーできる施工品質と安全管理の範囲を飛躍的に広げることが望ましいです。これらの施策を通じて、静岡県東部から東海エリアにおける「環境×基礎テクノロジー」の代替不可能なリーディングカンパニーとしての体制を強靭化していくことが持続的成長への道筋であると考えます。
【まとめ】
今回の第50期決算公告において、大三島物産株式会社は当期純利益0百万円(275千円)を計上して確実に黒字を堅持し、自己資本比率約55%、流動比率約187%という、専門工事業者としては際立って筋肉質で健全な财务基盤を維持していることが実証されました。同社の最大の強みは、設計から施工までを一貫して手掛ける高度な基礎エンジニアリング力と、上場企業テノックスグループの特許工法および信用力を背景にした主要ゼネコンとの強固な取引関係にあり、高品質・低公害施工を求める現代の建設環境において極めて有利な機会を捉えています。専門人材の不足や資材・燃料コストの上昇という業界共通の脅威は確実に存在するものの、今後はこの盤石な財務の安全性をアセットとし、EAZETやATTコラムをはじめとする環境配慮型特殊工法の提案営業を加速させるとともに、ICTを活用した施工管理の効率化を推進することで、いかなる市場変化にも動じない、社会に貢献できる強靭な基礎専門企業として揺るぎない成長を続けていくものと考えています。
【企業情報】
企業名: 大三島物産株式会社
所在地: 〒411-0837 静岡県三島市南田町3-19 アイダ産業ビル3F 代表者: 代表取締役社長 児玉 勝久
設立: 1976年5月11日
資本金: 48百万円
事業内容: 杭基礎・地盤改良・山留め工事の設計・施工
株主: 株式会社テノックス(100%)
