障がいのある人もない人も、共に働き、共に生きていく社会の実現を目指す「ノーマライゼーション」。この崇高な理念を掲げながら、単なる福祉活動に留まらず、一般市場で通用する高品質なビジネスを展開しているのがヤマトホールディングス株式会社の特例子会社である株式会社スワンです。今回公表された第28期の決算数値を紐解くと、社会貢献型ビジネスという枠組みを超えた、驚異的な財務健全性と経営の安定性が浮き彫りになってきました。持続可能な就労モデルの未来を、コンサルタントの視点から紐解きます。
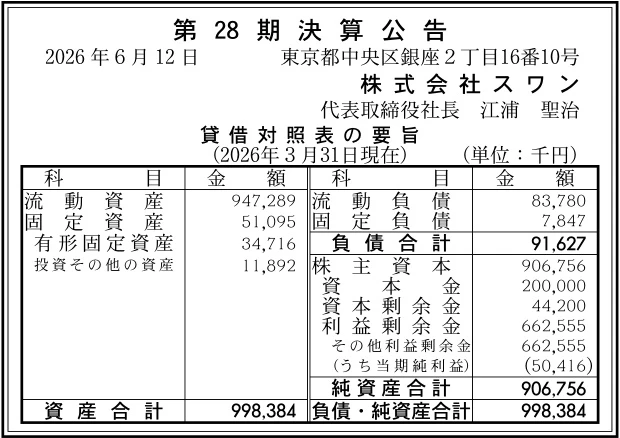
【決算ハイライト(第28期)】
| 資産合計 | 998百万円 (約10.0億円) |
|---|---|
| 負債合計 | 92百万円 (約0.9億円) |
| 純資産合計 | 907百万円 (約9.1億円) |
| 当期純利益 | 50百万円 (約0.5億円) |
| 自己資本比率 | 約66% |
【ひとこと】
今回発表された第28期の決算公告を見ると、同社は自己資本比率約66%という非常に優秀な財務健全性を誇っています。当期純利益も50百万円をしっかりと計上しており、障がい者雇用とビジネスとしての自立を高い次元で両立させていることが伺えます。主軸のベーカリー事業に加え、ランドリーやオフィスキーピングなどヤマトグループの経営資源を活かした多角化が、強固な財務体質を支える要因になっていると推察されます。
【企業概要】
企業名: 株式会社スワン
設立: 1998年6月1日
事業内容: パンの製造及び販売、コーヒーショップの経営、物品(食料品、日用雑貨品等)の販売、ベーカリー及びカフェの加盟店への店舗展開と運営支援、クリーニング及び清掃業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ベーカリー&カフェ事業
1998年6月の銀座店オープンを皮切りに、全国で直営店およびフランチャイズ店を展開する同社の中核事業です。焼きたてパンと香り高いコーヒーを提供し、地域住民から深く愛される店舗運営を実践しています。「障がい者が作っているから」という同情による購買ではなく、「本当に良いものだから」という理由で選ばれる商品力を追求している点が最大の特徴です。パン専門店「アンデルセン」を擁するタカキベーカリーとの提携により、高度な冷凍パン生地技術を導入し、職人の熟練技術に依存しない高品質なパン製造オペレーションを確立しています。
✔物品販売事業およびケーキ事業
フィナンシェやパウンドケーキ、銀座はちみつプリンといった、手土産やギフトに最適な洋菓子の企画・開発・販売を行っています。また、1999年からはクリスマスケーキや誕生日ケーキの販売を行うケーキ事業を立ち上げ、2008年からは米粉を使用したアレルゲンフリーのケーキを発売するなど、食の多様なニーズに応える商品展開を進めています。さらに、2025年2月の銀座店リニューアルに合わせ、有名洋菓子店とのコラボレーションによる生チョコレートの取り扱いを開始するなど、高単価かつ高利益率な商品の強化に注力している傾向が見て取れます。
✔ランドリー事業
2021年10月から開始された、同社の新たな成長を担うBtoB向けのサービス事業です。親会社であるヤマト運輸の大型物流施設等で使用される安全靴やヘルメットのクリーニング業務からスタートしました。現在では、物流現場で働く従業員の作業着や防護具のほか、各種スポーツ大会で使用されるユニフォームのクリーニングへと対象領域を急速に拡大しています。リテール事業とは異なる安定的なストック型の定期需要を取り込むことで、全社的な収益基盤の多様化と安定化に大きく貢献している状況です。
✔オフィスキーピング事業
2022年3月から開始された、障がいのある方々の能力を最大限に活かしたファシリティマネジメントサービスです。ヤマトグループ内の会議室、共有スペース、社員食堂などの清掃業務を請け負っています。清掃作業を効率的かつ高い品質で実行できるよう、現場の仲間に合わせた専用の清掃道具の選定や徹底した実践研修を実施することで、業務のレベルアップを継続的に図ってきました。2025年にはこれまで蓄積した効率化のノウハウを映像マニュアルとして統合し、グループ内外の事業所へ向けた積極的な営業活動を展開するまでに成長しています。
✔加盟店への店舗展開と運営支援
全国に展開するフランチャイズ加盟店に対し、店舗開発のノウハウ提供や継続的な運営支援を行う事業です。加盟店の多くは地域に根差した社会福祉法人や特例子会社などであり、多様な経営形態に対応した伴走型のサポートを提供しています。単なるビジネスライクなチェーン展開ではなく、全国各地の福祉拠点と連携しながら、誰もが取り残されない社会を地域ぐるみで構築していくための社会インフラとしての役割を担っている側面があります。
【財務状況等から見る経営環境】
✔外部環境
食品リテールおよびサービス業界をめぐるマクロ環境は、原材料価格の高騰やエネルギーコストの上昇、慢性的な労働力不足など、非常に厳しい状況が続いています。さらに、製パン業界においては、コンビニエンスストアの高品質な内製パンや大手ベーカリーチェーンとの間で激しいシェア争いが繰り広げられており、価格競争のみならず独自の提供価値の確立が不可欠です。一方で、近年の企業経営においてはESG(環境・社会・ガバナンス)への取り組みや、SDGsの達成に向けた具体的なアクションが強く求められるようになっています。このような社会的要請の強まりは、同社が長年培ってきた「雇用の質の向上」や「ノーマライゼーションの体現」という独自のビジネスモデルに対する支持を拡大させる、強い追い風となっている側面があります。
✔内部環境
ヤマトホールディングスの特例子会社としての強固な経営基盤と、全国に広がるグループインフラを最大限に活用できる点が、極めて強固な内部環境を形成しています。特に新事業であるランドリー事業やオフィスキーピング事業は、グループ内の膨大な内部需要を初期の顧客基盤として確保できたため、営業コストを最小限に抑えながら立ち上げに成功しています。また、独自の現場マネジメントや職場定着のノウハウが組織全体に蓄積されており、これが他社には容易に真似できない競争優位性となっています。しかしながら、労働集約的な事業が中心であるため、個々の従業員のスキルアップと業務効率化をどのように両立させていくかが、持続的な利益率向上のための継続的な経営課題であると考えられます。
✔安全性分析
貸借対照表の数値を精査すると、資産合計998百万円に対して純資産合計が907百万円となっており、自己資本比率は約66%という極めて高水準な財務の安全性を維持しています。流動負債は83百万円、固定負債は7百万円に抑えられており、負債合計はわずか92百万円しかありません。これは、流動資産947百万円に対して十分すぎるほど少ない負債額であり、短期的な支払能力を示す流動比率は1,000%を超えるという、驚異的な支払余力を有していることを意味します。外部からの有利子負債に頼らない、無借金に近い健全な財務構造が構築されており、急激な景気変動や市場環境の悪化に対しても極めて高い耐性を持つ、盤石な安全性であると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、ヤマトグループという強大で安定したバックボーンを有している点と、高いブランド認知度を誇る「スワンベーカリー」の店舗網です。タカキベーカリーとの綿密な提携により、未経験者でも一貫して美味しいパンを焼き上げることができる冷凍パン生地のオペレーションを確立しており、製造の標準化と高品質化を高次元で両立させています。さらに、自己資本比率約66%という無借金に近い圧倒的な財務体質は、中長期的な投資や事業の多角化を果敢に進める上での強力な武器です。近年成功を収めているランドリー事業やオフィスキーピング事業への進出は、この強固な資本力とグループ内需要のシナジーが結晶化したものであり、独自の事業ポートフォリオを形成しています。
✔弱み (Weaknesses)
障がい者雇用と対等な賃金保障を大前提としたビジネスモデルであるため、一般的なファストフード店やベーカリーチェーンと比較して、人員配置の最適化や標準的な作業習得のための教育・指導に多くの時間と丁寧なマネジメントコストを要する点が構造的な特徴です。また、収益の柱であるベーカリー&カフェ事業は個人消費の動向に直結するリテールビジネスであるため、店舗ごとの立地条件や地域ごとの客足の変動による影響を受けやすいという側面があります。BtoB向けのランドリーや清掃事業が成長しているものの、依然としてリテール分野の売上比率が高く、利益率の大幅な引き上げには一定の構造的な制約が存在している状況です。
✔機会 (Opportunities)
昨今の社会的トレンドである、雇用実績の「数」だけを追い求める歪んだ就労ビジネスへの批判と、それに伴う「雇用の質」の重視という潮流は、同社にとってこれ以上ない大きな機会を創出しています。真正性のあるサステナブルな障害者雇用のフロントランナーとして、他社へのコンサルティングやノウハウ提供という新たなBtoBビジネスを展開する余地が広がっていると考えます。また、2025年にオフィスキーピング事業のノウハウを映像マニュアル化したことで、ヤマトグループ内の膨大な主要拠点のみならず、グループ外の一般企業に対しても施設管理サービスとして横展開していくための強力な営業フックが整いつつあります。有名ブランドや地域特産品とのコラボレーションによる高付加価値な物品販売の強化も、客単価上昇に向けた有望な機会です。
✔脅威 (Threats)
製パン・サービス業界全体を直撃している小麦、乳製品、砂糖などの世界的な原材料価格の高騰、ならびに物流コストや電気・ガス代の上昇は、リテール店舗の収益性を直接的に圧迫する深刻な脅威です。また、大手コンビニエンスストアが展開する低価格かつ高品質な内製パンや、都市部を中心に増加している高級食パン専門店などとの間で、顧客の可処分所得を奪い合うリテール競争は日々激化しています。さらに、国内の生産年齢人口の急激な減少に伴い、障がいのある仲間たちを優しくサポートし、専門的な店舗マネジメントを担うことができる健常者のチーフや店長候補の採用・確保が難しくなることも、今後の全国的なチェーン維持における潜在的なリスク要因として懸念されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を確実に防衛し、さらなる成長軌道を確実なものにするために、直近では高利益率なBtoB事業の拡大と物品販売事業の強化にリソースを集中させることが有効であると考えます。具体的には、2025年に完成させたオフィスキーピング事業の映像マニュアルを活用し、ヤマトグループ内の主要な物流ターミナルやオフィスビルへの清掃受託営業を一気呵成に展開することが重要であると考えます。リテール店舗に比べて景気変動の影響を受けにくいストック型の固定収入を早期に積み上げることで、全社的な営業利益の底上げを図ることが期待されます。また、ベーカリー事業においては、2025年2月に銀座店で開始された高単価な有名洋菓子店とのコラボ商品の取り扱いノウハウを、全国の主要な直営店やカフェ併設店へ速やかに横展開し、既存店舗の客単価アップと新たな顧客層の開拓を並行して推進していくことが望ましい傾向です。
✔中長期的戦略
中長期的な視点においては、同社が25年以上の歴史の中で培ってきた「障害者雇用における職場定着と業務標準化のノウハウ」そのものを一つの独立したアセットとしてパッケージ化し、外部の一般企業や自治体に向けた経営コンサルティングおよび研修事業として昇華させていくことが重要であると考えます。法的義務を果たすためだけの雇用に悩む現代の多くの企業に対し、生産性と働く喜びを両立させる具体的な仕組みを提供することは、非常に高い社会的・経済的価値を生み出すでしょう。同時に、デジタル技術やスマート家電、清掃ロボットなどの積極的な導入を進め、現場の仲間たちがより安全かつ簡単な操作でハイレベルな清掃やランドリー作業を行えるような「テック×福祉」の高度化投資を進めることが推測されます。これにより、労働集約的な事業構造から知識・ノウハウ集約型の高付加価値ビジネスモデルへの転換を成し遂げ、ノーマライゼーションのシンボルとしての未来を確固たるものにしていけると確信します。
【まとめ】
今回の決算数値から、株式会社スワンは資産合計998百万円、純資産合計907百万円、そして自己資本比率約66%という、一般的なリテールチェーンとは一線を画す圧倒的な財務の安全性と健全性を確立している事実が浮き彫りになりました。同社は「ノーマライゼーション」の理念のもと、タカキベーカリーとの提携によるベーカリー事業を祖業としながら、近年ではランドリー事業やオフィスキーピング事業といったBtoB領域への多角化を次々と成功させています。そのため、原材料費の高騰や激しいリテール競争といった外部環境の脅威に晒されつつも、ヤマトグループのインフラと強固な財務体質という内部環境の強みを活かし、安定的に50百万円の当期純利益を創出できる持続可能なビジネスモデルを構築しています。今後は、これまで培った卓越した職場定着ノウハウや業務標準化の知見をマニュアル化・デジタル化し、グループ内外へ広く横展開していくことで、社会貢献と高い経済的付加価値を両立する次世代の戦略的シェアードサービス企業へとさらに進化を遂げていくものと考えています。
【企業情報】
企業名: 株式会社スワン
所在地: 東京都中央区銀座2丁目16番10号
代表者: 代表取締役社長 小川 輝泰
設立: 1998年6月1日
資本金: 200百万円
事業内容: パンの製造及び販売、コーヒーショップ・カフェ・レストランの経営、手土産やギフト用洋菓子等の物品販売、フランチャイズ加盟店への店舗展開と運営支援、ヤマトグループの物流施設等を対象としたランドリー(安全靴・ヘルメット・作業着等のクリーニング)事業、およびオフィスキーピング(共有スペース・会議室・食堂等の清掃・施設管理)事業。
株主: ヤマトホールディングス株式会社
