私たちの食卓を彩るチルド惣菜や手軽で美味しい麺類。これらが毎日安全に届けられる背景には、厳格な衛生管理と優れた製造技術を持つ専門企業の存在があります。今回は、千葉製粉グループの一員として関東エリアの食インフラを支える、株式会社美浜フーズの第32期決算を分析します。足元で達成した黒字化の実態と、財務面に残された課題、そして大手ネットワークを活かした未来への成長戦略を深掘りしていきましょう。
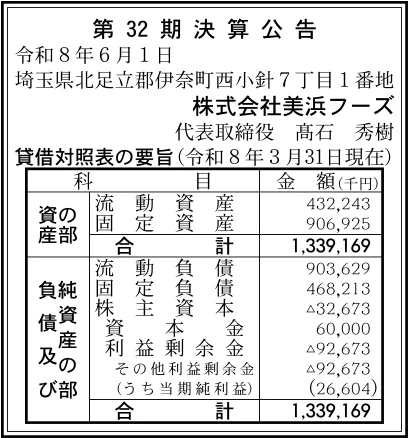
【決算ハイライト(第32期)】
| 資産合計 | 1,339百万円 (約13.4億円) |
|---|---|
| 負債合計 | 1,372百万円 (約13.7億円) |
| 純資産合計 | ▲33百万円 (約▲0.3億円) |
| 当期純利益 | 27百万円 (約0.3億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社美浜フーズの第32期決算は、当期純利益が27百万円の黒字を達成しました。一方で、過去の累積損失の影響により純資産合計はマイナス33百万円となっており、財務上は債務超過の状況にあります。しかし、足元の業績はしっかりと黒字化を果たしており、親会社である千葉製粉や主要株主の東洋水産という強力なバックボーンのもとで、再生への地盤が着実に整いつつあるという第一印象を受けます。
【企業概要】
企業名: 株式会社美浜フーズ
設立: 1994年4月19日
事業内容: 食品製造業(焼売、ワンタン、餃子等の惣菜食品、およびうどん、焼きそば、ラーメン等の麺類の製造・販売)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔焼売部門
売上の主柱をなしている最も重要な主力部門です。原料素材が持つ本来のうま味や風味を最大限に引き出した高品質な焼売の製造を行っています。主に首都圏を中心とする大手スーパーや量販店向けのチルド総菜として広く流通しており、各家庭の食卓に本格的な味わいを提供する価値を創出しています。製造の要となる埼玉工場では、高度に自動化された生産ラインが敷かれており、徹底した品質管理のもとで大量かつ安定した製品供給体制を維持している点が強みです。
✔ワンタン部門
1994年の会社設立以来から続く、同社の原点とも言える重要な部門です。最大の特徴は、独自の製皮ノウハウによって実現された、なめらかでつるっとした心地よい食感が味わえる点にあります。スープの具材や手軽に調理できるチルド商品として消費者の根強い支持を集めています。家庭における調理の手間を省く簡便な食材として高い利便性を提供しており、長年培われた確かな技術と具材の調合ノウハウが遺憾なく投入されている側面があります。
✔餃子部門
原料となる肉のジューシーな風味を中に閉じ込めた焼き餃子用の製品を製造しています。日本の食文化として深く定着している焼き餃子に対し、具材の選別やブレンドに徹底的にこだわることで、他社製品との差別化を図っています。安心・安全な国内工場での製造という強みを前面に押し出し、ファミリー層を中心に幅広い消費者層から支持される惣菜として、独自のポジションを確立している傾向が見て取れます。
✔麺部門
千葉工場を一大拠点として展開されており、うどんや焼きそば、ラーメンなどの多彩な麺類を製造しています。小麦粉という素材が持つ自然の恵みや豊かな風味をそのまま活かし、日本の伝統的な麺文化を守る製品づくりに注力しています。ミキシングによるコシの強い生地作りから、正確な温度管理による茹で工程、さらには細菌の増殖を抑制する冷水での冷却槽管理にいたるまで、一貫した先進のテクノロジーを導入して美味しい麺を食卓へ届けています。
✔徹底された品質管理体制とグループシナジー
埼玉工場および千葉工場の両拠点において、食品安全の国際的な認証規格であるHACCP(JFS-B規格)を取得しています。社内の品質管理室が中心となり、製造工程ごとの徹底した菌検査や賞味期限までの保存検査、さらには毎日の試食による官能検査を厳格に実施しています。また、親会社である千葉製粉株式会社や主要株主の東洋水産株式会社、土田物産株式会社との強固なリレーションシップを有しており、安定した原材料の調達ルートと確実な販売チャネルを両立させている点が最大の特徴です。
【財務状況等から見る経営環境】
✔外部環境
国内の食品製造業および小売市場を取り巻く外部環境は、依然として原材料価格の高騰という厳しい局面に直面しています。小麦粉や各種食肉、野菜といった主要素材の世界的な価格上昇に加え、エネルギーコストの増加や物流費の上昇が、企業の製造原価を大きく押し上げる要因となっています。一方で、ライフスタイルの多様化や単身世帯、共働き世帯の拡大を背景に、調理の手間を大幅に削減できる「中食」へのシフトが一段と進行しています。そのため、簡便性と美味しさを兼ね備えたチルド惣菜やチルド麺に対する消費者ニーズは極めて底堅く推移しています。このようにコスト圧迫という脅威がある一方で、市場の需要自体は堅調であり、付加価値の高い製品開発と効率的な流通網の確保が競争を勝ち抜く上での重要な鍵を握る状況と言えます。
✔内部環境
組織の内部環境に目を向けると、千葉製粉グループの強固なバックボーンと、東洋水産をはじめとする有力株主との緊密な連携関係が最大の経営資源となっています。これにより、安定した原材料の調達と大手流通網への確実なアクセスが担保されており、商品開発や販路開拓において他社を圧倒する競争優位性を生み出しています。また、埼玉と千葉の2拠点においてJFS-B規格という高度なHACCP認証を完備した工場を稼働させており、最前線の現場における高い食品安全水準と実務能力が証明されています。しかし、今回の決算数値に表れている通り、過去の累積損失の重荷が響いて純資産合計がマイナスの状態にあります。そのため、優れた製造技術や営業基盤を持ちながらも、財務体質の抜本的な健全化と資本の増強が組織全体の最も大きな克服課題になっていると言える状況です。
✔安全性分析
貸借対照表の数値を基に安全性について分析すると、非常に極端で歪みのある財務構造が浮き彫りになります。流動資産が432百万円であるのに対し、短期的な支払い義務を示す流動負債が903百万円に達しており、流動比率は約48%と一般的な健全基準である100%を大幅に割り込んでいます。さらに、資産合計1,339百万円を上回る1,372百万円の負債合計を抱えており、純資産合計は▲33百万円と完全な債務超過の状態にあります。本来であれば極めて深刻な資金流動性の危機であり、単独での存続リスクが危ぶまれる水準です。しかし、親会社である千葉製粉や主要株主からの信用補完やグループ金融のバックアップがあると推測され、実質的な倒産リスクは回避されつつ、足元での黒字化によって反転の兆しを見せている状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、親会社である千葉製粉や主要株主の東洋水産との緊密な連携による、盤石なバリューチェーンを確立している点にあります。また、埼玉と千葉の主要2工場においてJFS-B規格のHACCP認証を完備しており、食品安全に対する社会的な信頼性が極めて高いことも強力な優位性です。売上の主柱である焼売をはじめ、ワンタン、餃子、各種麺類という多角的な惣菜製品群を有し、それぞれの製造工程で高度な自動化と厳格な官能検査が定着している実務能力も、他社との明確な差別化を生み出す源泉であると考えます。長年の操業で培われた製皮技術や麺の冷却技術は、顧客の満足度を高める独自のインフラ資産となっています。
✔弱み (Weaknesses)
一方で深刻な弱みは、今回の第32期決算で示されている通り、過去の累積赤字が尾を引いて▲33百万円の債務超過に陥っているという財務面の脆弱性そのものです。流動負債が流動資産を大きく上回っているため、短期的な金利変動リスクや資金繰りの硬直化に対する耐性は極めて低いと言わざるを得ません。また、小麦粉や食肉を主要原料とする製品を多く取り扱っているため、国際的な穀物相場や為替の乱高下による仕入れ価格の上昇分を、自社の粗利益を削らずに機敏に製品価格へと転嫁することが難しいコスト構造にあります。小規模な単独投資が困難であり、グループの支援なしには大規模な設備更新に踏み切りにくい側面もあります。
✔機会 (Opportunities)
今後の反転攻勢に向けた機会としては、消費者の簡便化志向に伴う惣菜(中食)市場およびチルド麺市場の持続的な拡大が挙げられます。特にHACCP認証に裏付けられた同社の高い衛生管理水準と安定した生産能力は、他社からの受託製造(OEM)や大手流通チェーンのプライベートブランド(PB)商品の新規獲得に向けた強力な営業フックとなります。主要株主である東洋水産の広大な販売ネットワークをさらに深掘りし、これまでアプローチできていなかった新しいエリアや未開拓の店舗群へ製品供給を拡大していくチャンスも十分に存在していると考えます。備蓄性や個食化に対応した新パッケージ製品の開発も新たな市場開拓に繋がります。
✔脅威 (Threats)
事業の存続を脅かす外的脅威は、国内の急速な人口減少と少子高齢化に伴う食品市場全体のパイの長期的かつ不可避な縮小です。また、食品製造業界における慢性的な人手不足に伴う採用コストの上昇や、パート従業員の獲得競争激化による人件費の増加は、今後の利益率を恒常的に圧迫する要因となります。さらに、物流の2024年問題に起因する配送費用の高騰は、チルド食品という毎日の迅速な納品が必要なビジネスにおいて、物流コストの大きな負担増をもたらす恐れがあります。競合する大手冷凍食品メーカーや他の惣菜ベンダーとの間で巻き起こる激しいシェア争いや、予期せぬ食の安全を脅かす内的因子の発生も経営を大きく揺るがす脅威です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まず第32期決算で達成した27百万円の当期純利益という黒字基盤を確実に維持し、さらなる収益性の改善に全力を注ぐことが有効であると考えます。具体的には、現在の売上の主柱をなしている焼売部門の稼働率を最大限に高めるとともに、原材料である小麦粉や食肉の調達ルートを親会社や主要株主のネットワークを通じて一元化し、購買コストの低減を徹底することが重要です。同時に、品質管理室による衛生管理を徹底して製品のロス率を引き下げ、工場のオペレーション効率を極限まで高める必要があります。資金面においては、流動負債の圧縮に向けてグループ内での資金調達や支払条件の見直しを進め、手元流動性の健全化を急ぐことで、債務超過からの早期脱却に向けた確固たる足がかりを築くことが急務であると推測されます。
✔中長期的戦略
中長期的な戦略においては、債務超過を完全に解消した上で、持続的な成長を実現するための「高付加価値化戦略」と「受託領域の拡大」を両輪で推進することが重要であると考えます。単なる定番惣菜の製造にとどまらず、健康志向やシニア層向けに特化した減塩惣菜や、独自の複合・圧延技術を用いたプレミアムなチルド麺の開発など、粗利益率の高い自社企画商品の比率を引き上げることが求められます。また、埼玉・千葉の両工場が持つHACCP認証という圧倒的な衛生優位性を前面に押し出し、大手コンビニエンスストアや外食チェーンからのOEMやPB商品の製造受託を積極的に新規開拓していく道が拓けると言えます。グループの持つ強大な販売網と自社の優れた生産現場力を高次元で融合させ、多品種安定生産体制を確立することが、持続的な企業価値の向上を成し遂げる上で重要であると考えます。
【まとめ】
今回の第32期決算の数値から、同社は当期純利益27百万円の黒字化を達成しているものの、過去の累積損失による▲33百万円の債務超過や流動比率の低さといった財務面での深刻な課題を残している事実が浮き彫りになりました。そのため、親会社である千葉製粉や主要株主の東洋水産との強固なリレーションシップ、そして両工場で培ったHACCP認証の高水準な食品製造技術という最大の強みを活かし、市場の簡便化ニーズという機会を確実に捉えていく必要があります。一方で、継続する原材料費や人件費の高騰という脅威に対抗するためには、グループシナジーを最大限に活かしたコスト構造改革と高付加価値製品へのシフトが不可欠な状況です。今後は、この確実な黒字化トレンドを維持しながら、短期的な資金流動性の改善と中長期的なOEM受託の拡大を進めることで、財務の健全化と持続的な企業価値の向上を同時に成し遂げていくことができると考えています。
【企業情報】
企業名: 株式会社美浜フーズ
所在地: 〒362-0811 埼玉県北足立郡伊奈町西小針7丁目1番地
代表者: 代表取締役社長 高石 秀樹
設立: 1994年4月19日
資本金: 60百万円
事業内容: 食品製造業(惣菜食品:焼売・ワンタン・餃子等の製造、麺類:うどん・焼きそば・ラーメン等の製造)
株主: 千葉製粉株式会社、東洋水産株式会社、土田物産株式会社
