毎日の食卓を彩り、香ばしい香りで消費者を惹きつけるインストアベーカリー業界。今回は、イオングループの中核として全国に焼き立てパンを提供するイオンベーカリー株式会社の第28期決算に焦点を当てます。現在の厳しい財務状況を客観的な事実から読み解き、今後の経営戦略や再生への展望について深掘りしていきましょう。
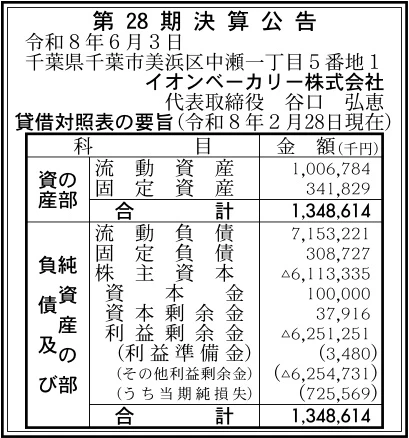
【決算ハイライト(第28期)】
| 資産合計 | 1,349百万円 (約13.5億円) |
|---|---|
| 負債合計 | 7,462百万円 (約74.6億円) |
| 純資産合計 | ▲6,113百万円 (約▲61.1億円) |
| 当期純損失 | 726百万円 (約7.3億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
イオンベーカリー株式会社の第28期決算は、当期純損失726百万円を計上し、純資産が▲6,113百万円と債務超過に陥っている状況が明らかとなりました。イオングループの強力なバックボーンがあるものの、インストアベーカリーとしての固定費負担や原材料費高騰の直撃を受けた形と言える状況です。今後の店舗網の最適化や収益性の改善に向けた抜本的な構造改革の動向が注視されます。
【企業概要】
企業名: イオンベーカリー株式会社
設立: 1998年9月8日
事業内容: イオングループの商業施設内を中心としたインストアベーカリーの運営、およびパン工場の運営、ネットスーパー運用事業
https://www.aeon-bakery.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔カンテボーレの運営
同社のメインブランドであり、素材と焼き立てにこだわった本格的なパンを全国の総合スーパー等で提供しています。お店で粉から手作りする伝統的なスクラッチ製法と、高品質なベイクオフ商品を効率的に組み合わせた柔軟なオペレーションが特徴です。日々の暮らしに欠かせない定番の食パンやフランスパンから、季節ごとのトレンドを取り入れた菓子パンまで、幅広いラインナップでファミリー層を中心とした顧客の期待に応えています。
✔ピコラカンテボーレの運営
小規模なスーパーマーケットや近隣型ショッピングセンター向けに最適化されたコンパクトな店舗形態です。あらかじめ工場で製造された生地を店舗で焼き上げるベイクオフ中心の品揃えとすることで、限られたスペースと人員での効率的な運営を実現しています。簡便性を重視する現代の消費者のニーズを捉え、日常の買い物ついでに手軽に焼き立てパンを提案できる仕組みを確立しています。
✔グラース・グラーツィアの運営
おしゃれなカフェレストランを併設した、上質な食空間を提供するハイエンド向けのブランド展開を行っています。こだわりの焼き立てパンをその場で楽しめるだけでなく、パンに合う本格的な料理やドリンクを一緒に提供することで、高い客単価と豊かな時間価値を生み出しています。ゆったりとした空間づくりに注力し、単なる物販にとどまらないファン層の獲得に向けた接点としての役割を担っている状況です。
✔パン工場の運営
各店舗へ安定した品質の生地や資材を供給するための製造基盤として、自社パン工場を効率的に稼働させています。徹底した衛生管理のもとで大量生産とコスト低減を両立させ、インストアでの最終焼き上げ工程における作業負担の軽減にも大きく貢献しています。これにより、全国に広がる多店舗展開を均一なクオリティで支え、品質のばらつきを防ぐ重要なサプライチェーンとしての役目を果たしています。
✔イオングループネットスーパー運用事業
「おうちでイオン イオンネットスーパー」のインフラを活用し、実店舗に足を運ぶことが難しい顧客に対しても焼き立てパンを届けるデジタル連携事業です。ネット注文を通じて家庭へ直接商品を配送する仕組みを構築し、新しい生活様式における購買行動の変化にいち早く対応しています。これにより、店舗の立地に依存しない新たな顧客層の開拓と、販売チャネルの多層化を進めている側面があります。
【財務状況等から見る経営環境】
✔外部環境
食品リテール業界および製パン産業を取り巻く外部環境は、非常に深刻な局面が続いています。特に、世界的な政情不安や気候変動に起因する、小麦粉や乳製品、油脂類といった主要原材料の価格高騰は、事業の収益性を著しく低下させる要因となっています。さらに、国内の深刻な労働力不足を背景とした人件費の上昇や、水道光熱費の継続的な高止まりが、店舗運営におけるサンクコストのような負担としてのしかかっています。一方で、消費者の生活防衛意識が高まる中での価格転嫁へのハードルは高く、他社との競争も激化しています。そのため、コスト抑制と付加価値向上をいかに両立させるかが経営の命題であると考えます。
✔内部環境
同社が持つ内部環境の最大の強みは、イオングループという日本最大級の流通ネットワークの傘下に属しているという事実です。これにより、全国の主要な商業施設内への出店スペースが安定的に確保され、一定の来客数が常に見込まれるという特権的な事業環境を有しています。しかし、その一方で、148店舗に及ぶ多店舗網の維持管理費用や、各実店舗における職人(技術者)の人材確保および育成にかかる負担が非常に重くなっているという課題も存在します。手作りにこだわるスクラッチ製法の技術継承と、労働生産性の向上という相反するテーマをいかに組織内で消化していくかが、内部経営における大きな焦点となっていると言える状況です。
✔安全性分析
貸借対照表の数値をベースに安全性分析を行うと、現在の財務基盤は極めて危機的な状況にあることが確認できます。資産合計1,349百万円に対し、負債合計が7,462百万円に達しており、純資産合計は▲6,113百万円と大幅なマイナス、すなわち深刻な債務超過の状態にあります。特に、流動負債が7,153百万円と非常に大きく、短期的な支払義務が資産規模を大幅に上回っている点が財務上の最大の懸念材料です。通常であれば事業継続が危ぶまれる水準ですが、親会社であるイオングループからの資金調達支援やクレジット補完が機能しているため、現在のオペレーションが維持できていると推測されます。今後は、一刻も早い収益性の改善によるキャッシュフローの黒字化が重要であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、イオングループの巨大な顧客基盤と密着した、優れた出店ロケーションの獲得力にあります。全国一等地の商業施設内に148もの店舗を展開し、日常的に高い認知度と安定した来店客数を誇る点は、独立系のベーカリーには真似のできない圧倒的な経営資源です。また、伝統的な「スクラッチ製法」による本格的な味へのこだわりと、効率的な「ベイクオフ」を融合させた高い製造ノウハウを蓄積しています。これにより、消費者の多様なニーズに対して、高品質かつスピーディーに焼き立てのパンを供給できる体制が確立されている側面があります。
✔弱み (Weaknesses)
一方で、財務面における巨額の累積損失と、▲6,113百万円に上る債務超過の状態は、中長期的な投資活動を制限する最大の弱みとなっています。また、手作りのスクラッチ製法へのこだわりは、それ自体が多くの専門人材と作業時間を必要とするため、人件費率の上昇を招きやすいという構造的な脆弱性を内包しています。そのため、原材料費の急激な変動やエネルギーコストの上昇といった外部のコストプッシュ要因に対して、損益分岐点が非常に高くなり、一度環境が悪化すると赤字幅が大きく膨らみやすい体質になっているという側面があります。
✔機会 (Opportunities)
今後の反転攻勢に向けた機会としては、健康志向の変革を捉えた機能性商品の開発や、多様な顧客ニーズに対応する商品提案の強化が挙げられます。例えば、厨房内のコンタミネーションに配慮しつつ展開している「卵不使用」パンの拡充などは、アレルギーを持つ家族層への強い訴求力となります。また、共働き世帯の増加に伴う「タイパ(タイムパフォーマンス)」重視の傾向に合わせ、ボリュームのある惣菜パンやバーガー系などの「一食完結型」のメニューを強化することも有効です。さらに、イオンネットスーパーとの連携による配送サービスの拡大は、実店舗の商圏を大きく超えた新しい販売機会の創出へと繋がっています。
✔脅威 (Threats)
直面している脅威としては、国内の深刻な人口減少や少子高齢化に伴う、胃袋の絶対数の減少と市場全体の縮小が挙げられます。加えて、コンビニエンスストアが展開する高品質なカウンターベーカリーや、急速に成長している冷凍パンのECサービス、さらには競合する専門チェーンとの間での激しい顧客争奪戦が続いています。また、物価高騰による消費者のマインドの冷え込みは、嗜好品としてのパンへの支出を抑制する生活防衛行動を引き起こしかねません。こうした競争環境の激化と消費マインドの減退が、今後の客数および客単価の維持において大きな脅威となる状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的に取り組むべき戦略としては、徹底した不採算店舗の統廃合と、各実店舗におけるオペレーションの効率化による固定費の削減が急務であると考えます。イオングループ内での立地という優位性を活かしつつも、収益性の低い店舗については早期の撤退や、ベイクオフ比率を高めたライトな店舗形態への転換を進めることが有効です。また、原材料費高騰への対策として、メニューの見直しと価格改定を戦略的に実行し、適切な粗利益率を確保することが重要です。さらに、廃棄ロスの削減に向けて、製造管理システムの見直しや時間帯別の焼き上げ数量の最適化を徹底し、利益を確実に残す筋肉質な経営体質への転換を図ることが求められると考えます。
✔中長期的戦略
中長期的な展望としては、財務基盤の抜本的な改善に向けて、親会社との連携による資本増強や債務の整理を視野に入れつつ、ブランド価値の再定義を行うことが有効であると考えます。「誠実にパンと向き合う」という初心に立ち返り、他社との差別化を図るための象徴的なハイエンド商品の開発や、ギフト需要などの新領域の開拓が期待されます。また、店舗のデジタルシフトを加速させ、スマートフォンを通じた事前注文・決済システムの導入により、レジ待ちの解消と店舗人員の省力化を推進することが有効です。これにより、ネットスーパー事業とのシナジーをさらに深化させ、リアルとデジタルが高度に融合した持続可能な次世代型インストアベーカリーのモデルを構築することが重要であると考えます。
【まとめ】
今回の決算数値からは、当期純損失726百万円の計上、および▲6,113百万円という債務超過など、非常に厳しい財務状況に直面している事実が浮き彫りとなりました。同社はイオングループの出店余力や「カンテボーレ」という強力なブランド力という最大の強みと機会を有しているものの、マクロ経済的なコスト高騰の影響を大きく受けています。しかし、今後は不採算部門の徹底した構造改革や、卵不使用商品をはじめとする付加価値の高いメニュー提案、さらにはネットスーパーを活用したデジタル連携を強固に推進していくことが求められます。こうした一連の抜本的対策を着実に実行することで、地域の人々の豊かな食生活を未来に向けて支え続ける、新たな再生のストーリーを歩んでいくことができると考えています。
【企業情報】
企業名: イオンベーカリー株式会社
所在地: 千葉県千葉市美浜区高洲 3-21-1
代表者: 代表取締役 谷口 弘恵
設立: 1998年9月8日
資本金: 100百万円
事業内容: インストアベーカリー「カンテボーレ」「ピコラカンテボーレ」「グラース・グラーツィア」の運営、自社パン工場の運営、イオングループネットスーパー連携事業
株主: イオングループ
