快適な住空間を創造するリフォームビジネスは、ストック型社会への移行に伴い重要性が高まっています。しかし、原材料費の高騰や深刻な人手不足といった厳しい環境変化への対応が各企業に求められています。今回は、大手建材メーカーのグループ企業として関西圏を中心にリフォーム事業を展開する、株式会社スマイルアップの第23期決算を紐解きます。現在の財務状況から見える課題を整理し、信頼性と技術力を活かした今後の持続的な成長戦略について深掘りしていきましょう。
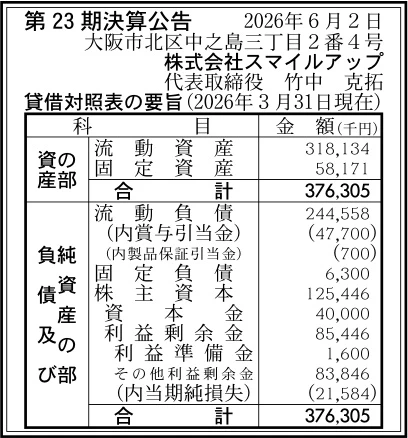
【決算ハイライト(第23期)】
| 資産合計 | 376百万円 (約3.8億円) |
|---|---|
| 負債合計 | 251百万円 (約2.5億円) |
| 純資産合計 | 125百万円 (約1.3億円) |
| 当期純損失 | 22百万円 (約0.2億円) |
| 自己資本比率 | 約33.3% |
【ひとこと】
株式会社スマイルアップの第23期決算は、自己資本比率約33.3%と一定の財務安定性を維持しているものの、当期純損失22百万円を計上して赤字決算となった点が注視されます。大手建材メーカーであるDAIKEN株式会社の100%出資子会社として、関西エリアでのリフォームや全国の製品メンテナンスという強固な事業基盤を持つ同社ですが、直近の市場環境や施工コスト高騰による収益性への影響が懸念される内容です。今後は強みである高品質施工への回帰と効率化が鍵を握ると言えます。
【企業概要】
企業名: 株式会社スマイルアップ
設立: 2003年
事業内容: 関西地区を中心としたマンション・戸建・ビルのリフォーム、住宅および建具製品の総合メンテナンス、DAIKEN製部材のウェブ販売等
https://www.daiken.jp/smileup/
【事業構造の徹底解剖】
同社の事業は「住宅リフォームおよび建材メンテナンス事業」に集約されます。具体的には、以下の部門等で構成されています。
✔関西圏特化の住宅リフォーム・リノベーション部門
北摂エリアや阪神エリアなど、関西地区を中心に戸建やマンションの増改築を手掛けています。単なる設備の交換に留まらず、生活の質を高める提案型のリノベーションを展開している点が特徴です。具体的には、建材メーカーグループの強みを活かした室内ゴルフ環境の構築や、高齢化社会に対応したバリアフリー化などを実施しています。これにより、住まいの価値を中長期的に高める施工サービスを提供しています。
✔全国対応のDAIKEN製品アフターサービス・修理部門
親会社であるDAIKEN株式会社の製品に関する修理やメンテナンスを専門に請け負う部門です。日本全国に営業拠点を配置しており、ドアや収納、床材などの不具合に対して迅速に訪問修理を行う体制を整えています。建材の特性を知り尽くした技術者が対応するため、メーカー公式ならではの安心感と確かさを顧客に提供しています。この全国的なサポート網は、他社には真似のできない極めて安定した事業基盤として機能しています。
✔高付加価値プランおよびパーツショップ部門
個人の多様なニーズに応えるため、防音プランやペットリフォーム、防犯リフォームなどの専門性の高い空間提案を行っています。さらに、ウェブ上で「DAIKENパーツショップ」を運営しており、ユーザーが自ら修理や交換を行うためのメンテナンス部品や追加パーツの直接販売も手掛けています。これにより、軽微な補修から本格的なリフォームまでをシームレスにカバーする多角的な構造を確立しています。
【財務状況等から見る経営環境】
✔外部環境
リフォームおよび住宅メンテナンス業界を取り巻く外部環境は、複雑な要因が絡み合っています。国内の新築住宅市場が縮小を続ける一方で、既存の住宅資産を有効に活用するリフォーム市場は底堅い需要を維持しています。しかし、近年の円安や世界的な原材料費の動向に伴い、建築資材や設備の調達価格は上昇傾向が続いています。さらに、建設業界全体で深刻化している職人の高齢化と慢性的な人手不足は、労務費の上昇だけでなく、工期の長期化を招く要因となっています。そのため、大手ハウスメーカーのリフォーム部門や地域密着型の工務店との間での顧客獲得競争は一段と激しさを増しており、優れた施工品質と価格の透明性をいかに両立させるかが市場を勝ち抜くための重要な要件となっています。
✔内部環境
内部環境に目を向けると、住宅建材のトップメーカーであるDAIKEN株式会社の100%出資子会社であるという事実が、最大の競争優位性をもたらしています。親会社のブランド力により、新規の顧客開拓において他社を圧倒する信頼を獲得できるだけでなく、厳選された高品質な建材を優先的かつ深い知識を持って採用できる体制が整っています。また、社内組織においては「大阪市女性活躍リーディングカンパニー」の二つ星認証を取得するなど、多様な人材が能力を発揮できる良好な就業環境の構築が進んでいます。しかし、今回の決算において当期純損失22百万円を計上したことは、外部のコスト高騰を完全に吸収しきれなかった組織的な課題を示唆しており、施工管理の効率化や不採算案件の抑制といった内部プロセスの再構築が必要な局面を迎えています。
✔安全性分析
財務諸表の数値から安全性について詳細な分析を行います。総資産376百万円に対して純資産合計が125百万円となっており、自己資本比率は約33.3%を確保しています。中小規模の施工会社としては一定の健全性を維持している水準と評価できます。資産の内訳を見ると、流動資産が318百万円と大半を占めており、短期的な支払い義務である流動負債の244百万円を上回っているため、短期的な支払い能力を示す流動比率は100%を超えており、直ちに資金繰りが逼迫する懸念は少ないと言えます。また、負債側に固定負債が6百万円しか計上されていない点からも、長期の過大な有利子負債による金利負担のリスクは極めて低い状況です。親会社による100%の資本背景を考慮すると、一時的な赤字によって即座に経営の継続性が揺らぐ可能性は低いものの、中長期的な自立性の観点からは早期の収益黒字化による再度の利益蓄積が望まれます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、東証プライム上場グループであるDAIKENの直営リフォーム・メンテナンス会社という確固たるバックボーンと、それに基づく圧倒的な社会的信用にあります。これにより、製品の修理依頼が自動的に集まるストック型のビジネスモデルが全国規模で確立されています。また、建材メーカーの厳しい視点で厳選された高性能・高付加価値な資材を直接活用できるため、技術的な裏付けに基づいた高精度なリフォーム提案が可能となっています。さらに、国土交通省の基準を満たした「住活協リフォーム」の正規加盟団体として認定されている点も、消費者の安心感を醸成する大きな組織的強みです。
✔弱み (Weaknesses)
一方で、直近の業績において利益剰余金の蓄積はあるものの、単年度で22百万円の当期純損失を計上しており、原価管理の面で弱みが露呈しています。リフォーム事業が関西圏に限定されているため、中京や首都圏、東日本などの他地域では製品メンテナンスのみの展開となっており、より単価の高いリフォームビジネスの市場を全国規模で網羅できていない地域的な制約も存在します。また、親会社の製品に特化しているがゆえに、施主が他社メーカーの建材を強く希望する場合の提案の幅において、柔軟な対応力に一定の限界が生じやすい構造的な依存関係も内包されています。
✔機会 (Opportunities)
今後の機会としては、政府が推進する住宅省エネキャンペーンなどの補助金制度の拡充が挙げられます。これにより、断熱改修や防音改修といった高性能リフォームへの関心が、一般消費者の間で急速に高まっています。同社が得意とする防音プランやペット向けリフォームは、まさにこれらの時流に合致しており、差別化されたプレミアム案件として受注を拡大する絶好のチャンスです。また、ウェブ販売を行う「DAIKENパーツショップ」の利便性をさらに高めることで、DIYを好む新しい顧客層を取り込み、リフォームの潜在需要を先取りして自社へ囲い込むためのフックとして活用する機会が広がっています。
✔脅威 (Threats)
直面する脅威としては、少子高齢化の進展による既存の住宅着工数や流通数そのものの長期的減少が挙げられます。これは、リフォーム市場全体のパイの縮小につながる懸念要素です。さらに、職人不足の深刻化に伴う外注施工費の上昇や、主要建材の度重なる値上げは、同社の粗利益率を直接的に圧迫する強い脅威となります。加えて、インターネット上でのマッチングプラットフォームの台頭により、異業種からの低価格を武器にした新規参入が相次いでおり、品質の差別化が十分に伝わらない顧客層において、激しい価格競争に巻き込まれるリスクが懸念されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的に取り組むべき最優先の戦略は、施工現場における「原価管理の徹底とオペレーションのデジタル化による効率化」であると考えます。足元の赤字を解消するためには、見積もり段階での資材価格の変動をタイムリーに反映させる仕組みを再構築し、採算性の低い案件の発生を未然に防ぐことが有効であると考えます。具体的には、関西圏のリフォーム部門において、現場の進捗管理や職人の手配を一元化する施工管理アプリを一段と活用し、移動時間や手戻りのロスを徹底的に削減することです。また、ウェブ上のパーツショップ部門においては、FAQや解説動画を拡充することで軽微な問い合わせへの自動対応を促し、カスタマーサポートの人件費を抑制しながら粗利益率の高い部材販売を最大化していくことが重要であると考えます。
✔中長期的戦略
中長期的な展望としては、建材メーカーグループという独自のポジショニングを最大限に活かした「高付加価値型ウェルネスリフォームのリーディングカンパニー化」を推進することが有効であると考えます。具体的には、競合他社との価格競争から完全に脱却するため、防音室の設計やペットと共生する住環境づくりといった、専門知識と高品質建材が不可欠な特化型プランのブランド力を磨き上げることです。また、全国に広がるアフターサービス部門の顧客接点を活用し、製品の修理に訪問した際にお住まい全体のリフォームニーズをすくい上げる仕組みを構築し、メンテナンスから大規模リフォームへと繋げる動線を組織的に確立することが重要であると考えます。これらを通じて、環境と社会に調和した持続可能な住まいづくりを体現し、独自のストックビジネスを強固なものにしていくことが期待されます。
【まとめ】
今回の第23期決算数値から、自己資本比率約33.3%という一定の財務健全性を保持しているものの、当期純損失22百万円の計上により短期的な収益性の改善が急務であるという事実が明確に示されました。しかし、建材のリーディングカンパニーであるDAIKENの100%グループ会社というバックボーンや、住活協リフォームへの加盟による高い社会的信頼は、同社が持つ最大の強みであり、持続的な成長に向けた経営環境の大きな機会となっています。今後は、直近の課題である現場の原価管理と効率化を徹底して進めるとともに、強みである防音やペットリフォームといった高付加価値な専門分野へのシフトを一段と加速させることで、厳しい市場変化の波を乗り越え、あらゆる人に愛される住空間の創造企業として再生を遂げていくものと思います。
【企業情報】
企業名: 株式会社スマイルアップ
所在地: 〒530-8210 大阪府大阪市北区中之島三丁目2番4号 中之島フェスティバルタワー・ウエスト14階
代表者: 代表取締役社長 竹中 克拓
設立: 2003年4月30日(平成15年4月30日)
資本金: 40百万円
事業内容: 戸建・集合・施設のリフォーム、住宅の増改築、住宅・建具製品の総合メンテナンス、DAIKEN製部材のウェブ販売
株主: DAIKEN株式会社(100%)
