私たちが日常の中で何気なく楽しんでいる一杯のタピオカミルクティーや、洗練されたアジアンカフェの空間は、流行の変遷が極めて激しい外食産業の最前線に位置しています。ブームを巻き起こしたブランドがその後どのように市場に定着し、どのような財務的変化を遂げているのかを分析することは、経営戦略を学ぶ上で非常に示唆に富むテーマです。本記事では、台湾カフェブームの牽引役として知られる「株式会社オアシスティーラウンジ」の第13期決算公告を基に、その厳しい財務状況と今後の再生に向けた戦略を紐解きます。
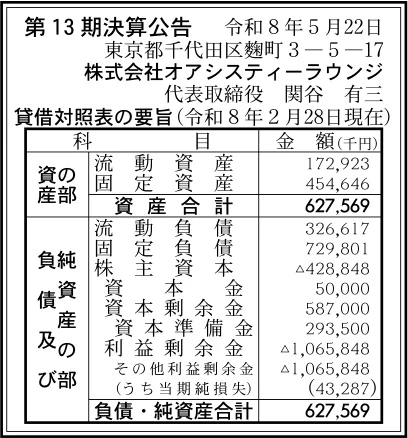
【決算ハイライト(第13期)】
| 資産合計 | 628百万円 (約6.3億円) |
|---|---|
| 負債合計 | 1,056百万円 (約10.6億円) |
| 純資産合計 | ▲429百万円 (約▲4.3億円) |
| 当期純損失 | 43百万円 (約0.4億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社オアシスティーラウンジの第13期決算は、当期純損失43百万円の赤字計上となり、累積損失の拡大から▲429百万円の債務超過に陥っている状況が明らかになりました。台湾カフェ「春水堂」の積極的な多店舗展開に伴う固定資産や長期借入金の負担が重くのしかかっている形です。しかし、ブランドの根強い知名度を誇る同社にとって、今後は店舗ポートフォリオの再構築と収益性の劇的な改善が再建の鍵を握ります。攻めの投資から守りと効率化への転換期を迎えていると言える状況です。
【企業概要】
企業名: 株式会社オアシスティーラウンジ
設立: 2013年
事業内容: 台湾カフェ「春水堂(チュンスイタン)」の日本国内における運営、店舗展開および関連商品の開発・販売
https://oasys-inc.jp/about/oasystealounge/
【事業構造の徹底解剖】
同社の事業は「台湾カフェ・スイーツ運営事業」に集約されます。具体的には、以下の部門等で構成されています。
✔春水堂(チュンスイタン)店舗運営部門
タピオカミルクティー発祥の店として世界的に知られる台湾のトップブランド「春水堂」の日本国内におけるライセンス展開を一手に担っています。2013年の代官山店オープンを皮切りに、六本木や表参道、新宿といった東京都内の一等地、さらには横浜、大宮、大阪、西宮、博多、天神など、全国の主要都市における超有力な商業施設や地下街へと店舗網を拡大してきました。お茶マイスター認定制度を導入し、注文ごとに淹れる本格的な中国茶や、無添加・香料不使用のタピオカドリンクを提供することで、単なる流行にとどまらない上質なカフェ体験を顧客に提供しています。
✔商品開発およびアジアングルメ部門
ドリンクメニューだけでなく、台湾の食文化を伝える本格的なアジアングルメの提供に注力しています。牛肉麺(ニューローメン)や麻辣担々麺といった麺類から、台湾風のちまき、伝統的なスイーツである豆花(トウファ)にいたるまで、オリジナリティの高いフードメニューを豊富にラインナップしています。これにより、カフェ利用だけでなく、ランチタイムやディナータイムの食事需要を効果的に取り込む事業構造を構築しています。季節ごとにトレンドを反映した魅力的な限定商品を次々と発売し、リピーターの獲得と客単価の向上を牽引しています。
✔ブランドマーケティングおよびグローバル連携部門
親会社である株式会社オアシスライフスタイルグループの強力なメディア戦略と連動し、数多くのテレビや雑誌、Webメディアへの露出を獲得するパブリシティ活動を展開しています。台湾スイーツブームの火付け役としての強いブランドイメージを維持しつつ、台湾本国との綿密な連携を通じて、海外での最先端のトレンドやノウハウを日本市場へ即座に移植する役割も担っています。この強力なマーケティング力が、競合他社が乱立する飲食市場において、長年にわたり独自の立ち位置をキープし続けることを可能にしています。
【財務状況等から見る経営環境】
✔外部環境
近年の飲食・カフェ業界を取り巻く外部環境は、非常に過酷な局面を迎えています。一方で、インバウンド観光客の劇的な回復や、アジア圏の食文化に対する根強い人気は底堅く推移しており、都市部の一等地を占める店舗にとっては集客の絶好の機会が続いています。しかしその反面、世界的なインフレの進行や深刻な円安基調の長期化に伴い、台湾から輸入する高品質な茶葉やタピオカなどの原材料コストが激しく高騰しています。さらに、国内での水光熱費の上昇や、深刻な労働力不足を背景としたアルバイト人件費の高騰、商業施設のテナント家賃負担などが重なり、店舗を運営する上での損益分岐点が著しく押し上げられている傾向が見て取れます。
✔内部環境
社内の経営資源を分析すると、創業から培ってきた「春水堂」という圧倒的なブランド認知度と、一等地に構築された強固な店舗ポートフォリオが最大の強みです。リピート率の高いファン層を抱えており、商品開発力も非常に高い水準を維持しています。しかし一方で、今回の第13期決算公告に現れている通り、損益面では43百万円の当期純損失を計上しており、本業の売上から利益を効率的に残す力、すなわち収益性の部分に深刻な課題を抱えています。過去の大量出店期に投じた固定資産の減価償却費や、多額の累積損失が内部の体力を奪っており、コストコントロールの徹底が急務となっている側面があります。
✔安全性分析
貸借対照表のバランスシートから安全性を分析すると、同社の状況は極めて危機的な水準にあると言わざるを得ません。資産合計628百万円に対し、負債合計が1,056百万円へと膨らんでおり、純資産合計は▲429百万円と完全に「債務超過」の状態にあります。利益剰余金が▲1,056百万円と多額のマイナスを記録していることが元凶であり、過去の赤字補填によって資本が完全に食いつぶされている状況です。流動資産173百万円に対して流動負債が326百万円と、短期的な支払能力を示す流動比率も100%を大幅に割り込んでおり、親会社からの資金支援や債務のリスケジュールといった強力なバックアップがなければ、日々の運転資金の確保すらおびやかされかねない脆弱な財務構造と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、台湾の老舗でありタピオカミルクティーのパイオニアである「春水堂」という、世界的な知名度を誇るトップブランドを日本国内で独占展開している点です。代官山や六本木、表参道、銀座、渋谷といった、流行の発信地である最高峰の一等地に店舗網を確立しており、商業施設への高い集客力とブランドイメージを誇っています。また、お茶マイスターが一杯ずつ丁寧に淹れる本格的な品質へのこだわりは、他の中小タピオカ専門店とは一線を画す高い顧客ロイヤルティを生み出しています。さらに、親会社のオアシスライフスタイルグループが持つ卓越したPRノウハウや衣装提供、メディア連動アプローチを活用することで、多額の広告費を支払うことなく絶大なパブリシティ効果を獲得し続けられる情報発信力も強力な武器となっています。
✔弱み (Weaknesses)
一方で、財務体質の圧倒的な脆弱性が、今後の事業運営や攻めの経営展開を阻む極めて深刻な弱みとなっています。第13期の決算公告に示されている通り、利益剰余金が▲1,056百万円という巨額の累積損失を抱えており、純資産が完全にマイナスに沈んだ▲429百万円の債務超過状態に陥っています。資産の大部分を占める固定資産455百万円に対し、固定負債が730百万円と長期の借入負担が非常に重く、毎月の金利支払いと元本返済がキャッシュフローを激しく圧迫しています。そのため、新たな出店投資や大規模な老朽化店舗のリニューアルに向けた原資を自社内で捻出することが完全に不可能な状態であり、金融機関からの追加融資を単独で受けることも極めて難しいという構造的な負のループを内包しています。
✔機会 (Opportunities)
今後の反転攻勢を後押しする外部の機会としては、訪日外国人観光客(インバウンド)の爆発的な増加と、それに伴う都市部の一等地店舗における客数の大幅な増加が挙げられます。特にアジア圏や欧米からの観光客にとって、世界的に有名な春水堂の日本限定メニューや高品質な和風台湾スイーツは非常に魅力的なコンテンツとなり、高単価での消費を期待できます。また、消費者の間で本格的な中国茶や台湾グルメに対する健康志向・プチ贅沢志向が定着しており、食事メニューの認知度をさらに高めることで単価アップの余地が残されています。さらに、SNSを通じたZ世代やミレニアル世代への直接的なアプローチや、デリバリー市場の定着による店舗外売上の獲得チャンスも豊富に存在しています。
✔脅威 (Threats)
しかしながら、コントロールが極めて困難なマクロ環境の脅威が、同社の収益性改善の前に重く立ちふさがっています。具体的には、世界的な物価上昇と歴史的な円安の継続により、台湾本国から調達する茶葉や原材料、さらには国内で手配する包材や資材の価格高騰が止まらず、これがマージンをダイレクトに削り取っています。また、外食産業全体での深刻な人手不足に伴い、店舗を維持するためのアルバイト人件費が上昇の一途をたどっており、求人コストの増加も利益を圧迫する要因です。加えて、カフェ・スイーツ業界における参入障壁の低さから、競合他社による新しいデザートドリンクの投入や低価格な代替サービスの出現など、激しい顧客奪い合いの波に常に晒され続けています。
【今後の戦略として想像すること】
✔短期的戦略
足元の債務超過という危機的な財務状況を脱し、キャッシュフローを早急に安定化させるため、短期的には「徹底した不採算店舗の整理と店舗オペレーションの筋肉質化」を最優先で実行すべきだと推測します。沿革を見ると、過去に代官山から始まり藤沢湘南台店にいたるまで全国へ急速に出店を進めてきましたが、今後は個々の店舗の収益性を厳格に見極め、赤字を垂れ流している拠点や回復の見込みが薄い地方店舗の計画的な撤退を断行することが不可欠です。同時に、原材料価格の高騰に対応するため、メニュー全体の絞り込みや価格改定、お茶マイスターの配置効率化による人件費の徹底的な管理を進め、売上規模が縮小したとしても確実に利益が残る「低資本・高効率」なコスト構造への組み替えを行う必要があります。まずは単年度での営業黒字化を達成し、親会社との間での債務免除や資本注入によるバランスシートの応急処置を急ぐことが再建の第一歩になると考えます。
✔中長期的戦略
中長期的には、莫大な初期投資を必要とする従来の大型直営店による出店モデルから脱却し、「ブランドライセンスを活用したライトアセット型のビジネスモデル」への転換を果たすべきだと推測します。約63%の自己資本比率の逆となる債務超過という極めて重い財務の現実を受け止め、自社でリスクを背負って固定資産を積み増すのではなく、有力なローカルパートナーや大手鉄道・流通グループとのフランチャイズ(FC)契約を通じた多店舗展開へとシフトする戦略が有効です。また、春水堂の強力なブランド認知度を活用し、ECサイトでの高級茶葉の販売や、食品メーカーとのタイアップによる量販店向けのチルド飲料開発といった「店舗外でのストック型・ロイヤルティ収益」の柱を構築することが期待されます。これにより、有形資産への投資を最小限に抑えながら安定的なライセンス収入を獲得し、時間をかけて累積損失を解消していくことで、持続可能で強靭な経営体質の構築を目指していくと想像します。
【まとめ】
株式会社オアシスティーラウンジの第13期決算は、当期純損失43百万円を計上し、累積赤字の拡大により純資産が▲429百万円の深刻な債務超過に陥っているという、極めて厳しい事実が明確となりました。同社の最大の強みは、一等地に展開する「春水堂」という唯一無二の世界的ブランド力であり、アジアンカルチャーの定着やインバウンド需要の拡大は、今後の復活に向けた非常に大きな機会となります。しかし今後は、資材高騰や人件費上昇といった外部の脅威を跳ね返すため、不採算店舗の徹底的な削減やコスト構造の最適化を急ぐとともに、ライトアセット型のライセンスビジネスへのシフトといった抜本的な構造改革が必要不可欠です。この強固なブランド価値を原資として、親会社との戦略的連携を進めながら財務基盤の劇的な健全化を成し遂げ、再びアジアンスイーツ市場のトップランナーとして健全な成長軌道へと復帰していくことを期待しています。
【企業情報】
企業名: 株式会社オアシスティーラウンジ
所在地: 東京都千代田区麹町3丁目5−17 晴花ビル3階
代表者: 関谷 有三
設立: 2013年6月
資本金: 50百万円
事業内容: 台湾カフェ「春水堂(チュンスイタン)」の運営、店舗展開、および商品の企画・開発
株主: 非公開(親会社: 株式会社オアシスライフスタイルグループ)
