都市の洗練された商業施設や、毎日多くの人々が行き交う空港、くつろぎの空間を提供するカフェ。それらの場所が持つ魅力を最大限に引き出し、魅力的な「空間価値」をカタチにしているのが内装設計・施工を担う内装工事業です。華やかな空間づくりの舞台裏で、優れた内装施工企業はどのような財務構造を持ち、激変する建設資材や人件費の波を乗りこなしているのでしょうか。今回は、ルミネや羽田空港などの日本を代表するインフラ・商業施設の内装を手掛け、東宝グループの中核として盤石な地位を占める株式会社シコーの第49期決算書を読み解き、その驚異的な資本効率と経営戦略を深掘りしていきましょう。
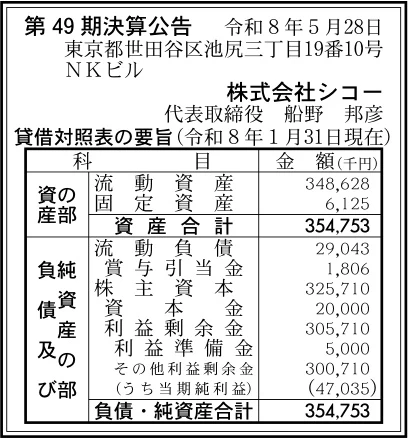
【決算ハイライト(第49期)】
| 資産合計 | 355百万円 (約3.5億円) |
|---|---|
| 負債合計 | 29百万円 (約0.3億円) |
| 純資産合計 | 326百万円 (約3.3億円) |
| 当期純利益 | 47百万円 (約0.5億円) |
| 自己資本比率 | 約92% |
【ひとこと】
商業施設や店舗の内装設計・施工を軸に展開し、東宝グループの一員として強固な事業基盤を持つ株式会社シコーの第49期決算です。総資産約3.5億円に対し、当期純利益47百万円をしっかりと計上しています。特筆すべきは、自己資本比率が約92%という極めて高水準な点にあります。無借金経営に近い抜群の財務健全性を維持しており、アセットライトかつ効率的な事業運営が功を奏していることがうかがえる非常に優秀な決算内容です。
【企業概要】
企業名: 株式会社シコー
設立: 1977年
事業内容: 各種店舗や大型商業施設、公共インフラなどの内装工事業、内装設計、および内装施工管理・アフターメンテナンス。2021年11月より東宝ファシリティーズ株式会社が株式の100%を取得し、東宝グループの連結子会社として安定的な事業展開を継続中。
https://www.shico.jp/index.html
【事業構造の徹底解剖】
同社の事業は「商業施設・店舗の内装設計および施工管理事業」に集約されます。具体的には、以下の部門等で構成されています。
✔商業施設および駅ビル改装・内装工事業務
1977年の創業以来、45年以上にわたり数多くの大型商業施設や有力テナントの内装設計・施工を総合的に手掛けています。特に、駅ビル大手の株式会社ルミネやルミネウィング、ニュウマン(NewoMan)の新宿店や横浜店、大宮店、町田店などにおける春・秋の定期改装工事や環境改善工事を長年にわたって安定受託している点が最大の特徴です。施設のルールやタイトな夜間工事の施工規制を完全に熟知した専門スタッフが積算・施工図作成から対応しており、施設運営者および出店テナント双方から絶大な信頼を勝ち得ています。
✔インフラバックヤードおよび飲食・小売店舗新装改修業務
日本空港テクノ株式会社などを主要な受託実績先とし、羽田空港内のバックヤード諸改修工事や床改修工事、さらには館内の各種不具合修繕工事を機敏に手掛けています。また、株式会社プロントコーポレーションの「PRONTO」各店(銀座コリドー店や西新宿店、渋谷フクラス店など)の改装・業態変更工事や、銀座伊東屋の本店および玉川店の改装など、高いデザイン性と高い機能性が両立して求められる有名飲食・小売チェーンの空間づくりを一手に引き受けています。
✔東宝グループ内施設およびアフターメンテナンス業務
2021年11月に東宝グループの一員となって以降、グループ内のシナジーを活かした内装ソリューションを拡大させています。具体的には、TOHO animation STUDIOの事務所移転工事や、東宝スタジオ内の事務所改修工事などをスピーディーに遂行し、グループ全体の資産価値向上に寄与しています。さらに、単なる引き渡しで終わるのではなく、施工後のきめ細かなアフターフォローやメンテナンス体制を構築しており、顧客と直接コミュニケーションを取りながら近い距離感で店舗づくりを伴走する独自の強みを発揮しています。
【財務状況等から見る経営環境】
✔外部環境
近年の国内内装市場においては、人々の行動制限の解除に伴ってリアルな店舗での購買体験や、外食機会の重要性がかつてないほどに再認識されています。そのため、主要な駅ビルや大型商業施設、空港内の商業エリアにおいては、客足を惹きつけるための魅力的な店舗リニューアルやリブランディング投資が非常に活発に展開されている状況です。しかし一方で、建設・内装業界全体としては、世界的な原材料価格の高騰にともなう資材費の上昇や、人手不足を背景とした労務コスト、外注費の上昇が深刻な影を落としています。このようなコストプッシュ型のインフレ圧力に対して、資材の調達ルートをいかに最適化し、綿密な工程管理によって施工期間を短縮させ、案件ごとの粗利益率を維持していくかが各社の持続的な成長における喫緊の課題となっています。
✔内部環境
45年を超える豊富な施工実績と、ルミネやプロント、羽田空港といった日本屈指の大手クライアントとの間に強固なリレーションを構築しています。これにより、景気の波に左右されにくい安定した受注基盤を確保している局面です。また、2021年に東宝グループの100%子会社となったことで、バックオフィス機能の強化やコンプライアンス体制の高度化が飛躍的に進んでおり、グループ内のオフィス移転やスタジオ改修といった安定的な内部案件を確実に取り込める体制が整っています。調査から提案、積算、設計、施工、そして引き渡し後のメンテナンスにいたるまで、外注に丸投げせず自社のアドバイザーがダイレクトに品質・工程・安全を管理する責任施工体制が確立されており、これが高い満足度へと繋がっています。
✔安全性分析
財務の健全性を測る第49期の貸借対照表の要旨を拝見すると、資産合計355百万円に対し、株主資本(純資産合計)は326百万円に達しています。したがって、自己資本比率は約92%という、建設・内装業界の平均的な財務指標を遥かに超越した圧倒的に盤石な財務基盤を有していると言える状況です。流動資産が349百万円を占めているのに対し、短期的な支払い義務を示す流動負債はわずか29百万円にとどまっており、流動比率は1,100%を超えています。手元流動性が極めて潤沢であり、無借金に近い完全な自己資本経営が実践されている側面が見て取れます。固定資産がわずか6百万円に抑えられている超アセットライトな構造でありながら、47百万円の当期純利益を創出していることから、総資産利益率(ROA)は約13.2%という驚異的な資本効率を誇っています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、ルミネやニュウマン、羽田空港といった一等地の大型商業施設から継続的に改装・修繕工事を受託し続けている揺るぎない実績と、東宝グループという巨大なバックボーンによる圧倒的な社会的信用力にあります。45年以上の歴史の中で蓄積された、商業施設特有の厳しい夜間施工規制や安全基準を完全にクリアできる高い施工管理能力を内製化しています。さらに、資産合計の約98%を流動資産が占める固定資産を持たない極めてスリムな財務構造を構築しており、金利負担や過大な減価償却費に悩まされることなく、高い純利益率と約92%の自己資本比率を維持できる身軽な組織体質が強力な競争優位性となっています。
✔弱み (Weaknesses)
一方で、自社で大規模な製造拠点や重たい固定資産を持たない超アセットライトな経営構造の裏返しとして、日々の設計図面作成や現場の施工管理、工程統括などの主要実務が、個々のプロジェクトマネージャーや職人の技能・マンパワーに強く依存せざるを得ないという構造的な弱みがあります。そのため、同時に受注・対応できる大型の改装案件の数や施工ボリュームに物理的なリソースの限界が生じやすく、労働集約型のモデルから脱却しきれていません。これに加えて、建設業界全体で加速する若手技術者の不足や採用難が、同社の今後の受注獲得キャパシティを直接的に制約してしまうリスクを内包しています。
✔機会 (Opportunities)
経営環境の変化に目を向けると、主要駅ビルや都心の商業施設における店舗の入れ替え周期は依然として早く、トレンドに合わせたリブランディングにともなう内装改装特需は今後も底堅く推移します。また、インバウンドの爆発的な拡大にともない、羽田空港内の商業エリアやバックヤードの改修、案内設備の刷新ニーズが継続的に発生している点も大きなチャンスです。さらに、東宝グループ全体の不動産戦略やオフィス移転、エンターテインメント関連施設の保守・原状回復工事など、グループシナジーを最大限に活かした新規の特注案件を安定的かつ優先的に獲得できる広大なフロンティアが目の前に広がっています。
✔脅威 (Threats)
マクロな外部環境における深刻な脅威は、鋼材や木材、仕上げ用の内装資材、照明器具にいたるまでの世界的な価格高騰と、物流費の上昇に伴う施工原価の不透明な先行きです。さらに、職人や施工管理者の不足にともなう労務外注費の上昇が続いており、見積競争における価格転嫁が十分にできない場合、案件ごとの採算性が劇的に悪化するリスクをはらんでいます。また、商業施設へ出店するテナント企業側が、経済の不確実性や生活防衛意識の高まりによる消費低迷を警戒し、新規出店や改装予算を抑制・手控えする動きに出た場合、内装工事市場全体のパイが縮小し、同業他社との見積競争がより一層激化する懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、当期に確実に計上した47百万円の当期純利益という黒字基盤をさらに強固なものにするため、約92%という圧倒的な自己資本比率を原資とした「施工管理プロセスのデジタル化(DX)」と「グループ内案件の受託最大化」へ集中することが極めて有効と考えます。具体的には、クラウド型の施工管理システムやタブレット端末を現場に徹底導入し、実測データやコンセプト図面、変更見積のやり取りをリアルタイムで共有する仕組みの構築です。これにより、現場管理者の移動時間や事務処理の負担を劇的に削減し、限られた人的リソースのままでルミネやニュウマンの春・秋の改装工事をより高効率に同時並行で回せる体制を整えます。同時に、東宝グループ内のオフィス移転やスタジオ改修工事の情報を早期にキャッチアップし、グループ外の激しい価格競争に巻き込まれない高粗利な内部案件を確実に積み上げることで、資材高騰の影響を相殺する筋肉質な収益基盤を早期に定着させていく動きが重要になると推測します。
✔中長期的戦略
中長期的戦略においては、特定の商業施設の定期改装に依存する一本足打法の事業構造から脱却し、蓄積されたノウハウをレバレッジした「デザイン・設計発信型の高付加価値化戦略」と「ストック型メンテナンス事業の確立」を推進していくことが望まれると思います。単にお客様から渡された図面通りに施工するだけでなく、調査・提案段階から出店テナントのブランドコンセプト構築に深く関与し、空間デザインから積算までをトータルにプロデュースするコンサルティング型の内装提案を強化します。これにより、価格競争に陥りやすい施工単価ではなく、独自の「デザイン・設計付加価値」で高いマージンを確保できるビジネスモデルへの転換を図ります。さらに、施工を引き受けた羽田空港やプロント等の各店舗に対し、引き渡し後の定期点検や経年劣化に伴う不具合修繕を月額定額、あるいはパッケージ化して受託する「ストック型のアフターメンテナンス事業」を本格的に立ち上げます。これらにより、設備投資が不要なアセットライトな強みを極限まで活かしつつ、景気動向に左右されない持続的で強固な企業価値の向上を確固たるものにしていくと見ています。
【まとめ】
今回の第49期決算数値を詳細に分析すると、総資産約355百万円という無駄のない極めてスリムな経営アセットを維持しながら、約47百万円の当期純利益を確実に計上しており、自己資本比率約92%という内装・建設業界において類を見ないほど卓越した、抜群の財務健全性が確立されている事実が明確に示されました。同社は、ルミネや羽田空港といった超一等地のインフラ商業施設との間で築き上げてきた45年以上の厚い信頼関係と、東宝グループの強力な社会的信用力を最大の強みとしており、都市の再開発や店舗のリブランディング需要、グループ内の資産改修特需は、今後の事業をさらに拡大させる絶好の機会となっています。一方で、施工管理の属人化や人手不足にともなうリソースの限界、資材費の高騰といった構造的な課題にも直面している状況です。今後は、この圧倒的な内部留保と自己資本の安全性を足がかりに、デジタル技術を駆使した現場効率化を急ピッチで進めるとともに、デザイン・設計発信型の高付加価値コンサルティングへの転換やストック型メンテナンス事業の構築をダイナミックに推し進めることで、お客様と近い距離感で店舗・内装づくりを担う「空間価値創造のリーディングカンパニー」として、持続的な成長とさらなる飛躍を確実なものにしていくと考えています。
【企業情報】
企業名: 株式会社シコー
所在地: 東京都世田谷区池尻3丁目19番10号(NKビル2F)
代表者: 代表取締役社長 船野 邦彦
設立: 1977年(昭和52年)6月
資本金: 2,000万円
事業内容: 内装工事業(主に店舗、商業施設等の内装工事)、内装設計、内装工事管理、アフターメンテナンスの提供
株主: 東宝ファシリティーズ株式会社
